 Retraite et bien-être

Le 28 octobre, devant l’Assemblée nationale, le Premier ministre Sébastien Lecornu a promis aux régions 4 milliards d’euros de prêts à taux préférentiels pour rénover les lycées, dont elles ont la charge [1]. Ces prêts passeraient par la Caisse des dépôts, qui prête déjà aux collectivités à partir de son Fonds d’épargne. Ce fonds est alimenté par une partie de l’argent déposé sur les livrets A et les LDDS : 407 milliards d’euros y étaient centralisés fin 2025 [2]. Plus de place sur les livrets, c’est donc plus d’argent à prêter, sans dépense immédiate pour l’État.
L’idée revient pour la troisième fois en deux mois. La ministre de la Transition écologique, Monique Barbut, l’avait avancée début septembre pour la rénovation énergétique des bâtiments publics. Les députés ont ensuite rejeté, le 16 octobre, les amendements d’Éric Coquerel (LFI) qui l’inscrivaient dans le budget 2027 [3]. Le gouvernement s’appuie désormais sur un détail juridique : le plafond relève d’un simple décret. Selon Les Echos, cités par Capital, une réunion entre Matignon, Bercy et la Caisse des dépôts s’est tenue le 28 octobre sans trancher [4].
Livret A à 30 000 € : 120 € de plus par an pour un livret déjà plein
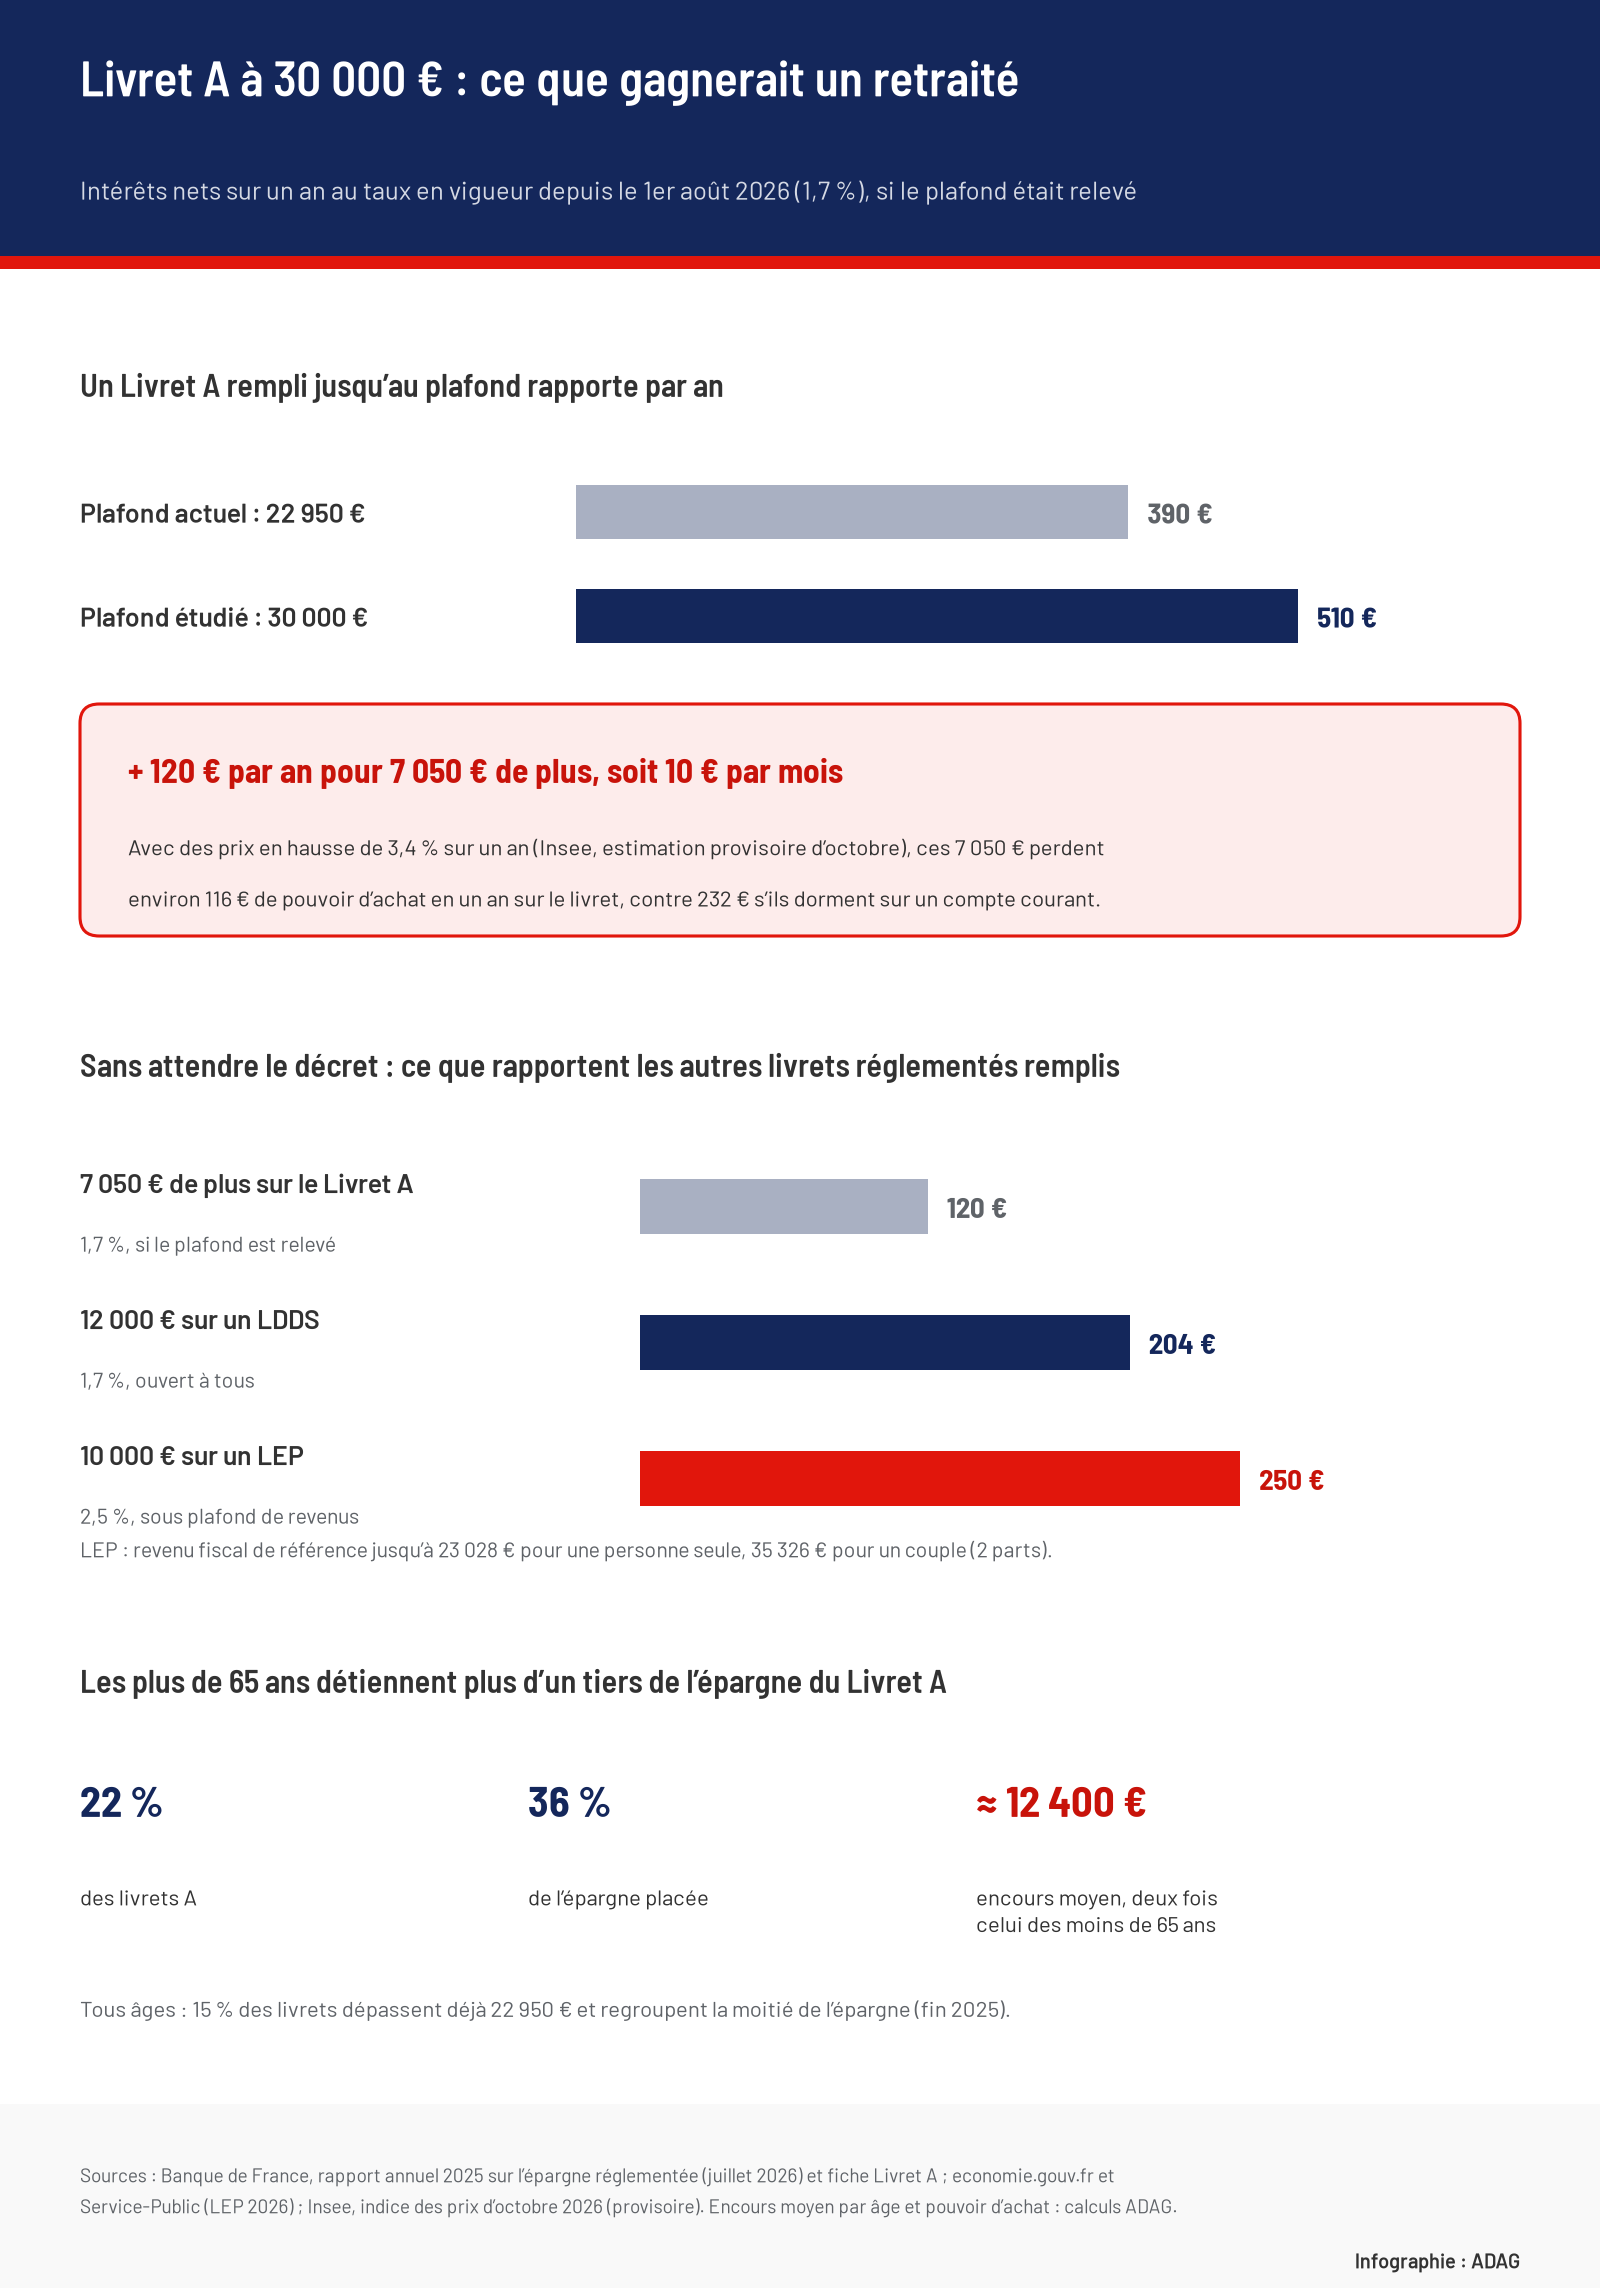
Le calcul ne concerne que les épargnants dont le livret a atteint 22 950 €, le plafond des versements depuis le 1er janvier 2013 [5]. Au taux de 1,7 % net en vigueur depuis le 1er août 2026 [6], un tel livret rapporte 390 € par an. Relevé à 30 000 €, il rapporterait 510 €. La différence, 119,85 € pour 7 050 € versés en plus, soit environ 10 € par mois, échappe à l’impôt comme aux prélèvements sociaux.
| Somme sur le Livret A | Intérêts sur un an à 1,7 % | Par mois |
|---|---|---|
| 22 950 € (plafond actuel) | 390 € | 32,50 € |
| 30 000 € (plafond étudié) | 510 € | 42,50 € |
| Différence : 7 050 € | 120 € | 10 € |
Le gain de la première année serait un peu plus faible. Les intérêts se calculent par quinzaine : une somme versée le 1er février 2027, date d’effet évoquée pour le décret, ne compterait que pour 22 quinzaines sur 24, soit environ 110 €. Le taux lui-même sera revu ce jour-là, selon une formule qui retient la moyenne de l’inflation et des taux interbancaires du semestre précédent [5].
C’est la hausse des prix qui pèse le plus dans le calcul. Selon l’estimation provisoire de l’Insee, ils ont augmenté de 3,4 % sur un an en octobre 2026, tirés par l’énergie [7]. À ce rythme, 7 050 € placés à 1,7 % perdraient encore environ 116 € de pouvoir d’achat en un an. Laissés sur un compte courant, ils en perdraient 232 €. Le livret plus grand réduit la perte, il ne l’efface pas.
Les plus de 65 ans détiennent 36 % de l’épargne du Livret A
Qui remplirait ces 7 050 € ? La Banque de France ne croise pas l’âge et le plafond dans son rapport annuel, mais ses chiffres de fin 2025 dessinent un portrait. Les plus de 65 ans possèdent 22 % des livrets A, autant que leur poids dans la population, et 36 % de l’argent qui y est placé [2]. Rapporté à l’encours moyen de 7 554 €, cela donne un livret moyen d’environ 12 400 € après 65 ans, deux fois celui des moins de 65 ans, qui tourne autour de 6 200 €.
Ce retraité moyen reste à plus de 10 000 € du plafond actuel : le relèvement ne changerait rien pour lui. Il compte en revanche pour les 15 % de livrets qui dépassent déjà 22 950 €, soit environ 8,7 millions de comptes, qui regroupent à eux seuls la moitié de l’épargne du Livret A [2]. C’est l’argument de l’économiste Philippe Crevel, directeur du Cercle de l’épargne, pour qui la mesure « favoriserait les 10 % d’épargnants les plus aisés » [1]. Le ministre des Comptes publics, David Amiel, avait lui aussi rappelé devant les députés que l’encours moyen restait loin du plafond [3].
Pour l’État, l’avantage a un prix. L’exonération d’impôt sur le revenu des intérêts du Livret A a coûté 1,13 milliard d’euros en 2025, selon la direction générale du Trésor [8]. Chaque euro de plus versé sur le livret élargit cette dépense, et c’est l’un des arguments que Bercy oppose au projet [4].
Avant d’attendre le décret, deux livrets déjà ouverts au même avantage fiscal
Un retraité dont le Livret A est plein a souvent de la place ailleurs, au même taux. Le livret de développement durable et solidaire (LDDS), rémunéré exactement comme le Livret A, accepte jusqu’à 12 000 € [5]. Seuls 31 % des LDDS ont atteint ce plafond. Les plus de 65 ans détiennent 37 % de ces livrets et 43 % de leur encours [2] : leur LDDS moyen tourne autour de 7 200 €. Il leur reste ainsi près de 4 800 € de place en moyenne, presque autant que le relèvement envisagé pour le Livret A. Rempli, un LDDS rapporte 204 € par an.
Le livret d’épargne populaire (LEP) paie mieux : 2,5 % net depuis le 1er février 2026, taux maintenu au 1er août [9]. Il est réservé aux foyers dont le revenu fiscal de référence ne dépasse pas 23 028 € pour une personne seule, ou 35 326 € pour un couple marié ou pacsé, en 2026 [10]. Les retraités sont proportionnellement plus nombreux parmi ses détenteurs que parmi ceux du Livret A [2]. Rempli, un LEP de 10 000 € rapporte 250 € par an, 130 € de plus que les 7 050 € supplémentaires du Livret A.
Un décret suffit, mais Bercy et les banques freinent
Le plafond du Livret A n’est pas fixé par la loi mais par voie réglementaire, comme l’a rappelé David Amiel le 16 octobre [3]. Le gouvernement n’a donc pas besoin d’un nouveau vote. Matignon et l’Élysée y seraient favorables, Bercy freinerait, et un plafond intermédiaire entre 22 950 et 30 000 € n’est pas exclu [1].
Les banques s’y opposent pour une autre raison : l’argent du Livret A leur coûte plus cher que celui des livrets bancaires fiscalisés. Pour la Fédération bancaire française, relever le plafond « reviendrait à accroître une dépense publique au bénéfice des détenteurs de Livret A les plus aisés et au détriment de ceux qui investissent pour la transition » [4].
Le dernier relèvement remonte à plus de treize ans : de 15 300 € à 19 125 € en octobre 2012, puis à 22 950 € le 1er janvier 2013. Depuis, la part des livrets au-delà du plafond a grimpé chaque année, jusqu’à se stabiliser à 15 % en 2025 [2].
Sources et références
[1] Tout sur mes finances — « Livret A à 30 000 euros : le relèvement du plafond refait surface pour rénover les lycées », 30 octobre 2026
https://www.toutsurmesfinances.com/actualites/a/livret-a-a-30-000-euros-le-relevement-du-plafond-refait-surface-pour-renover-les-lycees
[2] Banque de France — « L’épargne réglementée – Rapport annuel 2025 », 15 juillet 2026
https://www.banque-france.fr/system/files/2026-07/ER2025_Rapport-web.pdf
[3] Tout sur mes finances — « Livret A : les députés refusent de relever le plafond à 30 000 euros », 23 octobre 2026
https://www.toutsurmesfinances.com/actualites/a/livret-a-les-deputes-refusent-de-relever-le-plafond-a-30-000-euros
[4] Capital — « Rejeté par les députés, le Livret A à 30 000 euros revient par la petite porte », 29 octobre 2026
https://www.capital.fr/votre-argent/rejete-par-les-deputes-le-livret-a-a-30-000-euros-revient-par-la-petite-porte-1531407
[5] Banque de France — Rapport annuel 2025 sur l’épargne réglementée, annexe 4 « Cadre juridique »
https://www.banque-france.fr/system/files/2026-07/ER2025_A4_Cadre-juridique.pdf
[6] Banque de France — « Livret A », fiche pratique pour les particuliers
https://www.banque-france.fr/fr/a-votre-service/particuliers/connaitre-pratiques-bancaires-assurance/epargne/livret-a
[7] Insee — « En octobre 2026, les prix à la consommation augmenteraient de 3,4 % sur un an », Informations rapides n° 266, 30 octobre 2026
https://www.insee.fr/fr/statistiques/9107965
[8] Banque de France — Rapport annuel 2025 sur l’épargne réglementée, annexe 1 « Graphiques complémentaires » (tableau TA3, direction générale du Trésor)
https://www.banque-france.fr/system/files/2026-07/ER2025_A1_Graphiques-complementaires.pdf
[9] Ministère de l’Économie — « Livret d’épargne populaire (LEP) : comment ça marche ? »
https://www.economie.gouv.fr/particuliers/gerer-mon-argent/gerer-mon-budget-et-mon-epargne/livret-depargne-populaire-lep-comment-ca-marche
[10] Service-Public — « Quels sont les plafonds de revenus pour ouvrir un livret d’épargne populaire en 2026 ? »
https://www.service-public.gouv.fr/particuliers/actualites/A18261