 Retraite et bien-être

Sommaire
Dans le projet de budget déposé le 1er octobre, la fenêtre ne restait ouverte que six mois, du 1er janvier au 30 juin 2027 [1]. Le rapporteur général de la commission des finances, Philippe Juvin (Droite républicaine), l’a jugée trop étroite : « le délai de 6 mois retenu apparaît trop court pour permettre à l’ensemble des ménages de pleinement prendre connaissance des dispositions et d’opérer, le cas échéant, une donation », écrit-il dans son amendement [2]. Pour un grand-parent qui pense aider un petit-enfant à s’installer, la vraie question est ailleurs : à partir de quelle somme cette réforme lui fait-elle économiser quelque chose ?
Don familial à 50 000 € : ce que les députés ont changé dans le budget 2027
L’article 4 du projet de loi de finances pour 2027 contient deux mesures temporaires pour les dons d’argent faits en famille. La première relève de 31 865 € à 50 000 € le don familial de sommes d’argent exonéré de droits, au profit d’un enfant, d’un petit-enfant ou d’un arrière-petit-enfant. La seconde taxe à un taux unique de 6 % la part qui dépasse les abattements, dans la limite de 100 000 € par donateur et par bénéficiaire, lorsque ce dernier a moins de 50 ans [1].
Le vendredi 16 octobre, l’Assemblée nationale a modifié ce texte deux fois avant de l’adopter, par 66 voix contre 25 et 2 abstentions [3] :
- l’amendement de Philippe Juvin remplace la date du 30 juin 2027 par celle du 31 décembre 2027, pour les deux mesures [2] ; le gouvernement a donné un avis neutre, ce qui lui laisse une chance de survivre dans la version finale [4] ;
- l’amendement d’Éric Ciotti et du groupe UDR porte le plafond temporaire du don familial de 50 000 € à 100 000 € [5], une hausse que le gouvernement n’avait pas prévue.
Ces votes restent des étapes. Le vote solennel sur toute la partie « recettes » du budget est inscrit au mardi 3 novembre [6] ; si elle est rejetée, le texte part au Sénat dans sa version initiale, sans ces amendements. Le Sénat, puis la commission mixte paritaire ou un recours au 49.3, décideront du texte promulgué en fin d’année. Aucun don ne peut de toute façon profiter de ces règles avant le 1er janvier 2027.
Pour un petit-enfant, 50 000 € passent déjà sans droits
Le chiffre de 50 000 € fait croire à un cadeau nouveau. Pour un petit-enfant, il ne l’est pas, parce que deux exonérations s’additionnent déjà. Chaque petit-enfant bénéficie d’un abattement de 31 865 € sur ce qu’il reçoit de chacun de ses grands-parents. S’y ajoute le don familial de sommes d’argent, lui aussi de 31 865 €, quand trois conditions sont réunies [7] :
- le grand-parent a moins de 80 ans le jour du don ;
- le petit-enfant est majeur, ou émancipé ;
- le don porte sur une somme d’argent (virement, chèque), donnée en pleine propriété.
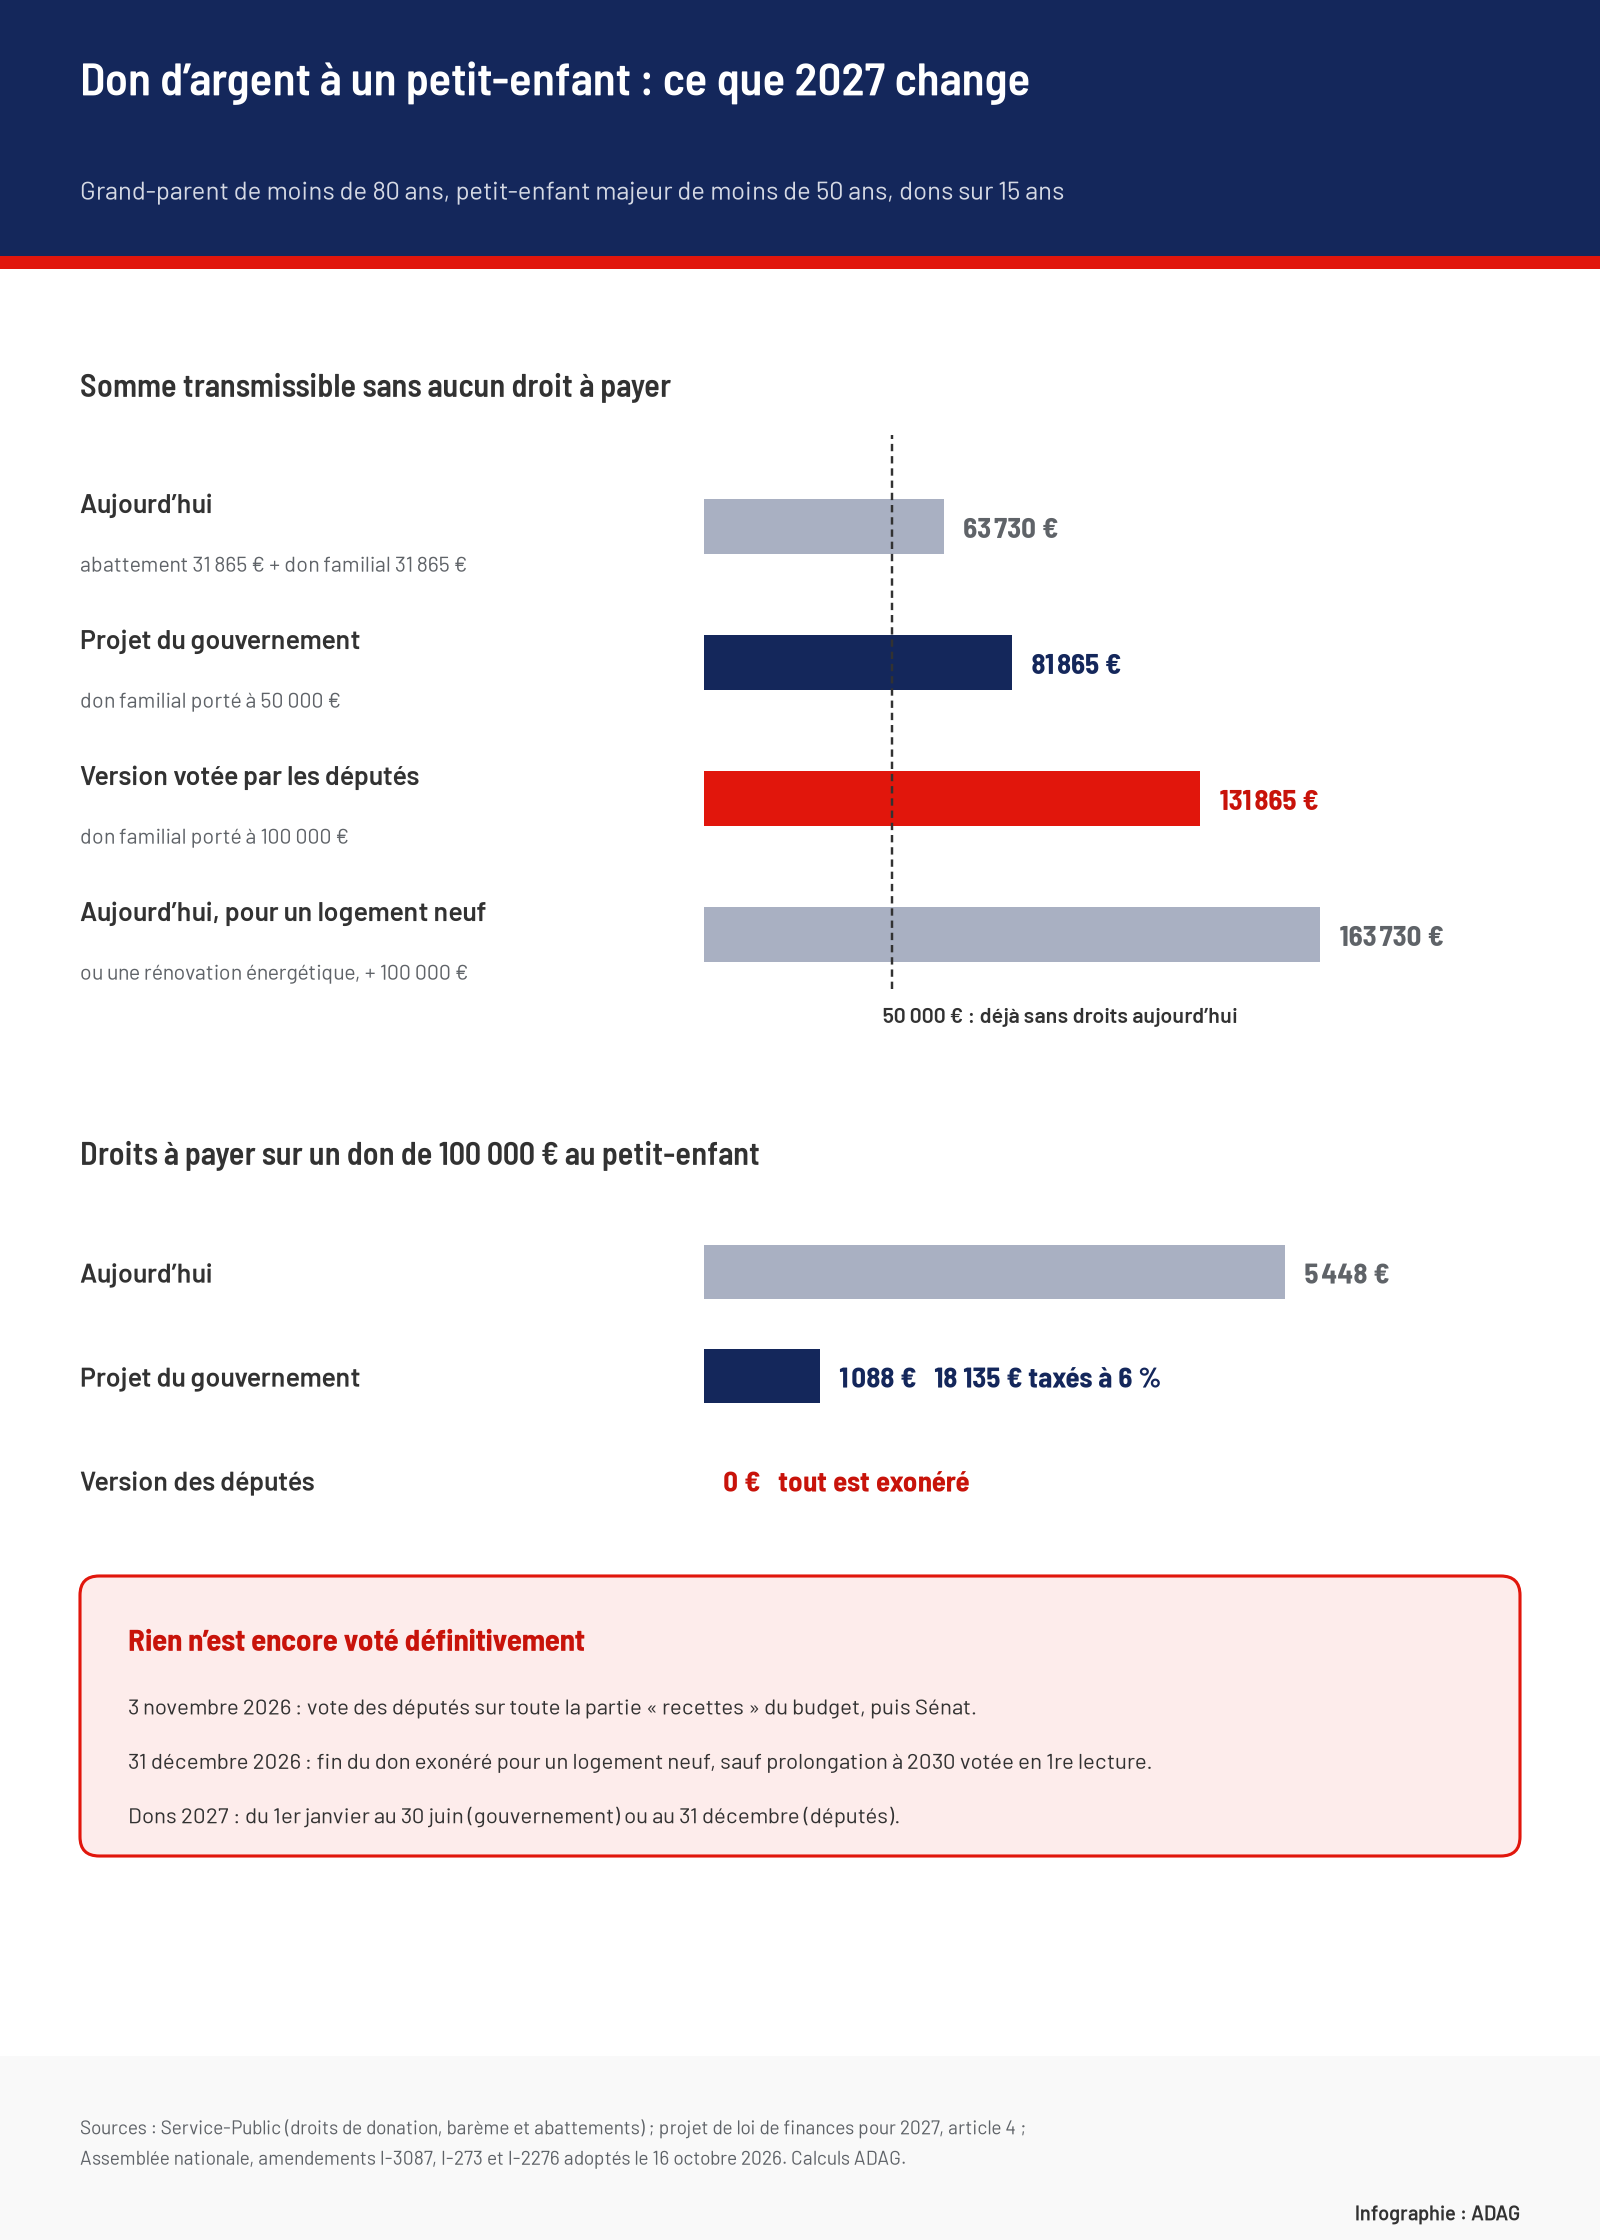
Un grand-parent de 75 ans peut donc transmettre 63 730 € à chaque petit-enfant majeur sans payer un euro de droits, et un couple de grands-parents le double. Les deux compteurs se rechargent tous les quinze ans [7], et le don reste à déclarer en ligne auprès de l’administration fiscale [8]. Un don de 50 000 € à une petite-fille est donc déjà exonéré aujourd’hui : la réforme ne change rien sous 63 730 €. Elle relève ce plafond à 81 865 € dans la version du gouvernement, et à 131 865 € dans celle des députés.
L’effet se mesure sur un don plus important. Nous avons calculé, avec le barème officiel des droits en ligne directe, ce que coûte un don de 100 000 € d’un grand-parent de moins de 80 ans à un petit-enfant majeur de moins de 50 ans :
| Règle appliquée | Montant sans droits | Droits sur 100 000 € |
|---|---|---|
| Droit actuel (2026) | 63 730 € | 5 448 € |
| Projet du gouvernement (2027) | 81 865 € | 1 088 € |
| Version votée par les députés (2027) | 131 865 € | 0 € |
Dans le projet du gouvernement, les 18 135 € qui dépassent le plafond seraient taxés à 6 %, soit 1 088 € au lieu de 5 448 € aujourd’hui : 4 360 € d’économie pour une famille qui donne 100 000 €. Pour 50 000 €, l’économie est nulle.
Grand-parent de plus de 80 ans ou don déjà utilisé : le taux de 6 % prend le relais
La limite d’âge du donateur ne bouge pas : le don familial relevé à 50 000 € reste réservé aux moins de 80 ans [1]. Un grand-parent qui fête ses 80 ans en 2027 a donc intérêt à donner avant son anniversaire, et l’allongement voté par les députés lui laisserait jusqu’à décembre au lieu de juin.
Après 80 ans, la baisse passe par l’autre mesure. Le projet ne fixe pour le taux de 6 % qu’une condition d’âge, celle du bénéficiaire, qui doit avoir moins de 50 ans [1]. Sur 100 000 € donnés à un petit-enfant par un grand-parent de 82 ans, seul l’abattement de 31 865 € s’applique : les droits atteignent 11 821 € avec le barème actuel, l’exemple même de Service-Public [7], et tomberaient à 4 088 € au taux de 6 %. Ce taux passerait à 5 % si le petit-enfant reverse au moins 1,1 % de la somme reçue à une association d’aide aux plus démunis ou aux victimes de violences conjugales [1].
Le relèvement profite aussi aux grands-parents qui ont déjà donné 31 865 € au cours des quinze dernières années. Selon le gouvernement, ils pourraient transmettre immédiatement 18 135 € de plus sans droits [8] ; avec le plafond voté par les députés, ce supplément atteindrait 68 135 €. Les dons taxés à 6 % ne seraient pas pris en compte dans le rappel fiscal de quinze ans : ils ne réduiraient pas les abattements disponibles pour une donation ou une succession ultérieure [9].
Logement neuf ou rénovation : une autre exonération court jusqu’au 31 décembre 2026
Le budget 2027 ne parle pas de logement : le don familial à 50 000 € est libre d’emploi. Le dispositif lié à l’immobilier est un autre texte, déjà en vigueur. Depuis le 15 février 2025, un don d’argent à un enfant, un petit-enfant ou un arrière-petit-enfant est exonéré jusqu’à 100 000 € par donateur, et 300 000 € par bénéficiaire, s’il sert dans les six mois [10] :
- à acheter un logement neuf ou en construction, dont le bénéficiaire fait sa résidence principale pendant cinq ans, ou qu’il loue comme résidence principale ;
- ou à financer dans sa résidence principale des travaux de rénovation énergétique éligibles à MaPrimeRénov’.
Ce régime se cumule avec les exonérations familiales classiques [10]. Un grand-parent de moins de 80 ans peut ainsi transmettre 163 730 € sans droits à un petit-enfant qui achète un appartement neuf, à condition de verser les fonds au plus tard le 31 décembre 2026. Le même 16 octobre, les députés ont voté sa prolongation jusqu’au 31 décembre 2030 [11] et son extension à la transformation en logements de bureaux, de commerces ou de bâtiments agricoles [12]. Ces deux votes suivent le même sort que le reste du budget : un projet prêt à être signé n’a pas de raison d’attendre leur confirmation.
Ce qu’un don peut coûter plus tard au grand-parent
Une donation exonérée de droits n’est pas invisible pour les aides de la vieillesse. Un veuf ou une veuve qui demande sa pension de réversion de base voit l’argent donné à un descendant depuis moins de cinq ans compté comme un revenu fictif de 3 % de sa valeur, et de 1,5 % entre cinq et dix ans, comme nous l’avons détaillé à propos des conditions de ressources de la réversion.
Le département regarde encore plus loin en cas d’entrée en Ehpad. S’il verse l’aide sociale à l’hébergement, il peut récupérer les sommes avancées sur une donation faite dans les dix ans qui ont précédé la demande, ou après elle [13]. Un petit-enfant qui a reçu 100 000 € en 2027 peut ainsi devoir rembourser une partie de l’hébergement de sa grand-mère si elle demande cette aide avant 2037.
Sources et références
[1] Ministère de l’Économie — « PLF 2027 : les principales mesures pour les particuliers et les entreprises », 7 octobre 2026
https://www.economie.gouv.fr/actualites/plf-2027-les-principales-mesures-pour-les-particuliers-et-les-entreprises
[2] Assemblée nationale — Projet de loi de finances pour 2027 (n° 3210), amendement n° I-3087 de M. Philippe Juvin, adopté le 16 octobre 2026
https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/AN/3087
[3] Assemblée nationale — Scrutin public n° 8818 sur l’article 4 du projet de loi de finances pour 2027, 16 octobre 2026
https://www.assemblee-nationale.fr/dyn/17/scrutins/8818
[4] Meilleurtaux Placement — « Don familial : l’exonération à 50 000 € prolongée », 31 octobre 2026
https://placement.meilleurtaux.com/placement-financier/actualites/2026-octobre/don-familial-lexoneration-a-50-000-eur-prolongee.html
[5] Assemblée nationale — Projet de loi de finances pour 2027 (n° 3210), amendement n° I-273 de M. Éric Ciotti et du groupe UDR, adopté le 16 octobre 2026
https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/AN/273
[6] Assemblée nationale — « Examen de la première partie du projet de loi de finances pour 2027 »
https://www.assemblee-nationale.fr/dyn/actualites-accueil-hub/examen-de-la-premiere-partie-du-projet-de-loi-de-finances-pour-2027
[7] Service-Public — « Quels sont les droits à payer sur une donation selon le lien avec le donateur ? »
https://www.service-public.gouv.fr/particuliers/vosdroits/F14203
[8] Meilleurtaux Placement — « Budget 2027 : le don familial d’argent plafonné à 50 000 € », 9 octobre 2026
https://placement.meilleurtaux.com/placement-financier/actualites/2026-octobre/budget-2027-le-don-familial-dargent-plafonne-a-50-000-eur.html
[9] Mayer Brown — « Projet de loi de finances pour 2027 », octobre 2026
https://www.mayerbrown.com/en/insights/publications/2026/10/projet-de-loi-de-finances-pour-2027
[10] Ministères de la Transition écologique et du Logement — « Donations : deux dispositifs complémentaires d’exonération pour soutenir les projets immobiliers », 19 septembre 2025
https://www.ecologie.gouv.fr/presse/donations-deux-dispositifs-complementaires-dexoneration-soutenir-projets-immobiliers
[11] Assemblée nationale — Projet de loi de finances pour 2027 (n° 3210), amendement n° I-2276 de M. François Jolivet, adopté le 16 octobre 2026
https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/AN/2276
[12] Assemblée nationale — Projet de loi de finances pour 2027 (n° 3210), amendement n° I-793 de M. François Jolivet, adopté le 16 octobre 2026
https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/AN/793
[13] Service-Public — « Aide sociale à l’hébergement (ASH) d’une personne âgée »
https://www.service-public.gouv.fr/particuliers/vosdroits/F2444