 Retraite et bien-être

Sommaire
Le Figaro résume l’argument que les investisseurs étrangers opposent encore aux signaux rouges : la France a ses dettes, mais ses ménages détiennent près de 6 600 milliards d’euros d’épargne. De quoi rassurer les marchés, et inquiéter les épargnants qui se demandent si ce bas de laine ne finira pas par servir à éteindre l’incendie [1]. Sur CNews, l’économiste Marc Touati a même chiffré la « poire pour la soif » à garder chez soi : 1 000 à 2 000 euros en liquide, pas davantage, en précisant que le scénario d’une banque en faillite reste « très lointain » [2].
Deux peurs différentes se mélangent pourtant dans ces discussions. La première, que sa banque ou son assureur fasse faillite, est encadrée par des garanties chiffrées, avec des plafonds précis. La seconde, que les autorités bloquent l’accès à une partie de l’épargne en pleine tempête, relève d’un autre texte, qui ne touche pas tous les placements de la même manière. Pour un retraité, c’est en croisant les deux avec ce qu’il possède vraiment que la réponse devient utile.
Livret A, LDDS, LEP : la garantie de l’État s’ajoute à celle de vos comptes
En cas de faillite d’une banque, l’Autorité de contrôle prudentiel et de résolution constate que les dépôts sont indisponibles et saisit le Fonds de garantie des dépôts et de résolution (FGDR). Celui-ci rembourse les clients sous sept jours ouvrables, jusqu’à 100 000 € par personne et par banque, en additionnant comptes courants, livrets bancaires, PEL et CEL [3]. La « banque » se lit ici au code établissement inscrit sur le RIB, et un compte joint est partagé à parts égales entre ses titulaires, qui gardent chacun leur plafond.
Le Livret A, le LDDS et le LEP ne comptent pas dans cette enveloppe. Ils bénéficient d’une garantie de l’État distincte, elle aussi de 100 000 € par personne et par banque, que le FGDR verse pour le compte de l’État [3]. Or ces livrets ne peuvent jamais l’atteindre par des versements : leurs plafonds, 22 950 € pour le Livret A, 12 000 € pour le LDDS et 10 000 € pour le LEP [4], [5], [6], totalisent 44 950 € par personne, moins de la moitié de la garantie. Même avec le Livret A porté entre 25 000 et 30 000 € en février 2027, comme vient de l’annoncer le Premier ministre [7], le total ne dépasserait pas 52 000 €.
Les ménages âgés en sont loin. Selon l’enquête Patrimoine de l’Insee, ceux dont la personne de référence a 70 ans ou plus, et qui détiennent un livret défiscalisé (83,7 % d’entre eux), y ont placé 21 100 € en moyenne début 2024, selon notre calcul. Leurs comptes courants, livrets fiscalisés et plans d’épargne logement pèsent en moyenne 22 300 € par ménage [8]. Il faut une épargne bancaire hors du commun, concentrée dans un seul établissement, pour dépasser le filet.
| Votre épargne | Qui la garantit | Plafond en cas de faillite |
|---|---|---|
| Livret A, LDDS, LEP | L’État, remboursement par le FGDR | 100 000 € par personne et par banque |
| Comptes courants, livrets bancaires, PEL, CEL | FGDR, garantie des dépôts | 100 000 € par personne et par banque, en plus |
| Actions, obligations, Sicav en compte-titres ou PEA | FGDR, garantie des titres | 70 000 € par personne et par établissement |
| Assurance-vie, contrat de capitalisation | FGAP | 70 000 € par personne et par assureur, 90 000 € pour certaines rentes |
La garantie des titres ne compense pas une chute de la Bourse : elle joue si l’établissement qui conserve les titres ne peut plus les restituer [9], [3].
Assurance-vie : le plafond de 70 000 € que dépasse l’épargne moyenne des retraités
L’assurance-vie n’est pas protégée par le FGDR, même quand elle a été souscrite au guichet d’une banque : le contrat est signé avec une compagnie d’assurance, et la faillite de la banque qui l’a vendu ne le touche pas [3]. Si c’est l’assureur qui tombe, le relais est le Fonds de garantie des assurances de personnes (FGAP). Il complète ce que le liquidateur récupère en vendant les actifs de la compagnie, dans la limite de 70 000 € par personne et par assureur, calculés sur la valeur de rachat, en euros comme en unités de compte [10].
Ce plafond ne se multiplie pas avec les contrats. Trois assurances-vie ouvertes chez la même compagnie restent couvertes à 70 000 € au total. Il s’apprécie en revanche par personne : un contrat souscrit à deux par des conjoints est garanti jusqu’à 140 000 € [10]. Les contrats signés avec une compagnie dont le siège est dans un autre pays de l’Union européenne, comme c’est le cas des contrats dits luxembourgeois, ne relèvent pas du FGAP.
C’est ici que l’épargne des retraités rencontre la limite. La moitié des ménages de 70 ans ou plus (50,8 %) possèdent une assurance-vie, et ceux-là y ont placé 102 600 € en moyenne, d’après nos calculs sur les données de l’Insee [8]. Pour une personne seule dont tout est chez le même assureur, cela fait 32 600 € au-delà du plafond. Pour un couple dont chacun est souscripteur, le même montant reste sous les 140 000 €. Cette moyenne est tirée vers le haut par les gros contrats, et beaucoup de retraités ont moins, mais elle montre que le plafond de l’assurance-vie, plus bas que celui des livrets, est le premier qu’un épargnant ordinaire peut franchir.
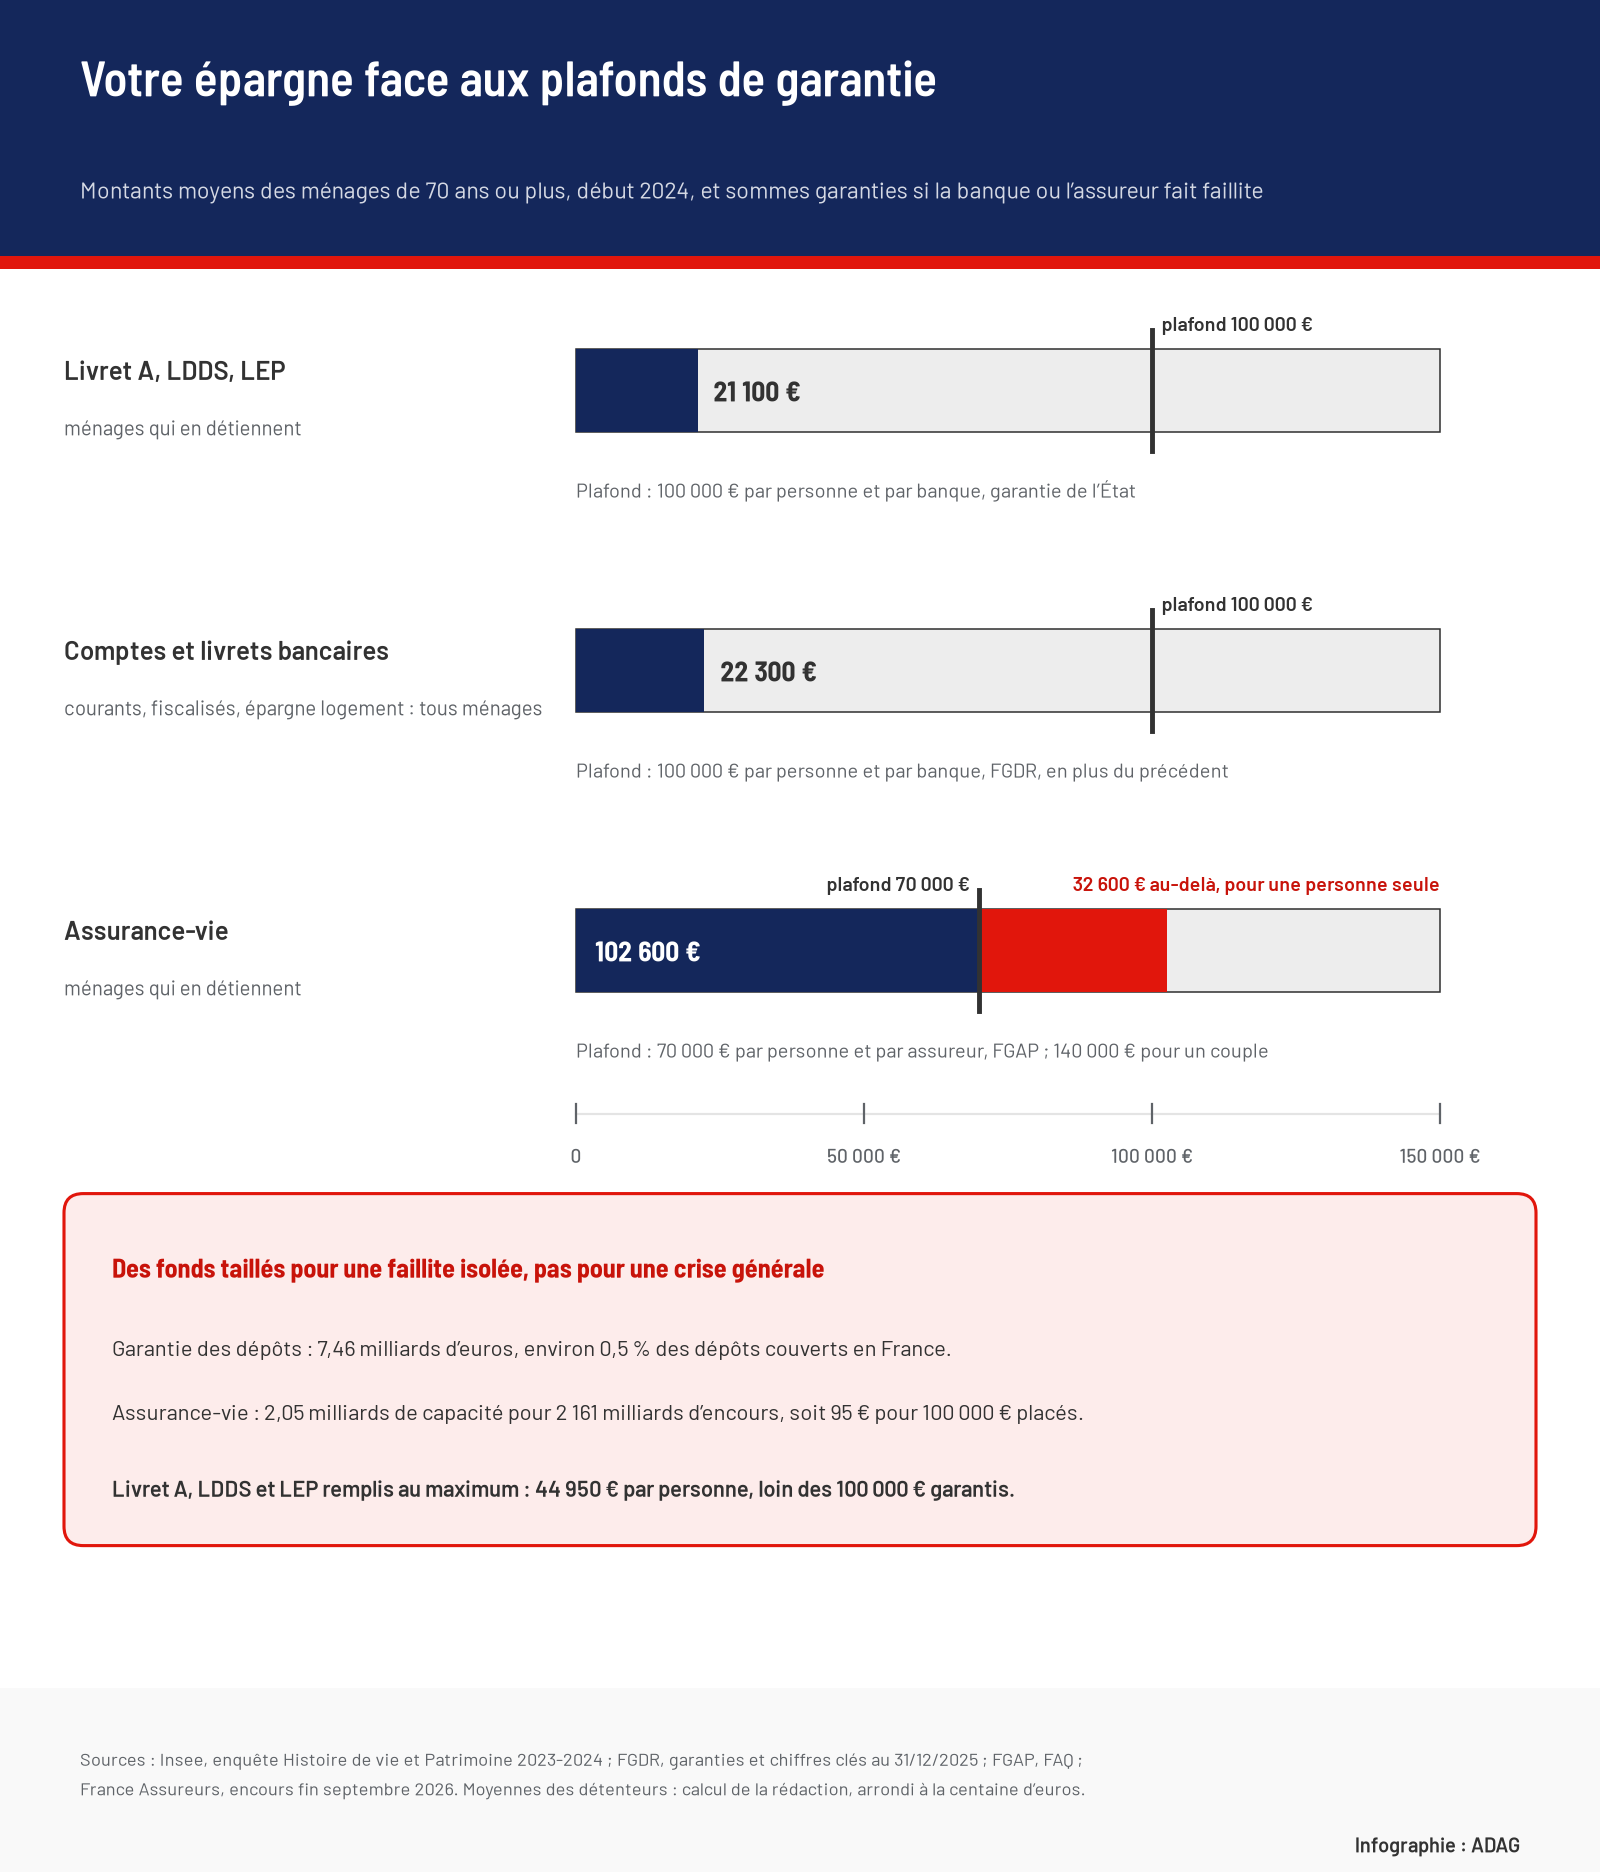
Le risque reste théorique à ce jour. Depuis sa création en 1999, le FGAP n’a jamais eu à intervenir : la seule compagnie liquidée, ICD Vie en 2000, a vu ses contrats repris par d’autres assureurs [10]. Répartir de gros montants entre plusieurs compagnies distinctes, et non entre plusieurs contrats d’une même compagnie, est le moyen de multiplier la garantie.
Ce que la garantie ne couvre pas : un blocage temporaire des retraits
La crainte qui revient le plus, celle d’un « gel » de l’assurance-vie, ne concerne pas la faillite. Depuis la loi Sapin 2, le Haut Conseil de stabilité financière, présidé par le ministre de l’Économie, peut, face à une menace grave pour le système financier, limiter temporairement le paiement des rachats, retarder les arbitrages ou les avances sur contrat. La mesure vaut trois mois, renouvelables, et la limitation des rachats ne peut pas dépasser six mois d’affilée [11].
L’argent n’est ni perdu ni prélevé, mais il devient indisponible pendant ce temps. Ce pouvoir vise les assureurs : il ne s’applique pas au Livret A ni aux comptes bancaires. Pour un retraité, la nuance compte surtout pour les dépenses prévues à court terme, comme une entrée en Ehpad ou des travaux d’adaptation du logement : laissées sur des livrets, ces sommes restent mobilisables à tout moment, ce que l’assurance-vie ne garantit plus en cas de crise grave.
Vendre sa maison ou toucher un héritage : un plafond relevé pendant trois mois
Un retraité peut se retrouver d’un coup bien au-dessus de 100 000 € sur son compte : vente de la maison pour se rapprocher des enfants, capital d’une retraite supplémentaire, succession d’un conjoint. La garantie des dépôts prévoit ce cas. Pendant trois mois après l’encaissement, le plafond est relevé du montant de l’opération, dans la limite de 500 000 € supplémentaires par événement [3].
Une maison vendue 200 000 € porte ainsi la garantie à 300 000 € pendant trois mois, une vente à 700 000 € la porte à 600 000 €. Passé ce délai, le plafond ordinaire revient : c’est le moment de répartir les sommes entre plusieurs établissements si elles n’ont pas encore trouvé leur placement.
Des fonds de garantie conçus pour une faillite isolée, pas pour une crise générale
Les montants promis ne disent pas tout. Le FGDR dispose de 7,46 milliards d’euros pour la garantie des dépôts, soit environ 0,5 % des dépôts couverts en France, et il le revendique : ses ressources sont calibrées pour indemniser les clients de banques petites ou moyennes. Si un établissement de premier plan vacillait, c’est le mécanisme européen de résolution unique, avec son fonds doté de 78 milliards d’euros en 2023, qui interviendrait d’abord ; quatre groupes bancaires français figurent parmi les 29 établissements jugés d’importance systémique mondiale [9].
Le décalage est plus net encore pour l’assurance-vie. Le FGAP peut mobiliser 2,05 milliards d’euros en comptant sa faculté d’emprunt [10], face à 2 161 milliards d’euros d’encours fin septembre 2026 [12]. Cela représente 95 € pour 100 000 € placés. Ce fonds est fait pour combler le trou laissé par une compagnie défaillante, pas pour porter tout un marché.
C’est la limite des plafonds que l’on se répète pour se rassurer. Ils protègent très bien l’épargnant contre l’accident d’un établissement, et c’est le scénario le plus probable. Face à une crise qui toucherait tout le système, la protection dépendrait de la capacité de l’État et de la Banque centrale européenne à soutenir les banques et les assureurs : c’est précisément pour cela que la dégradation des finances publiques, signalée par la perspective négative de Fitch et par des taux d’emprunt français désormais supérieurs à ceux d’Athènes, de Rome ou de Lisbonne [1], regarde aussi les épargnants.
Sources et références
[1] Le Figaro — « Livret A, assurance-vie... En cas de crise financière, toute l’épargne des Français est-elle vraiment à l’abri ? », 4 novembre 2026
https://www.lefigaro.fr/conjoncture/livret-a-assurance-vie-en-cas-de-crise-financiere-toute-l-epargne-des-francais-est-elle-vraiment-a-l-abri-20261104
[2] Capital — « Combien de liquide garder chez soi si “une banque fait faillite” ? La réponse de l’économiste Marc Touati », 4 novembre 2026
https://www.capital.fr/economie-politique/combien-de-liquide-garder-chez-soi-si-une-banque-fait-faillite-la-reponse-de-leconomiste-marc-touati-1531571
[3] Fonds de garantie des dépôts et de résolution — « Je détiens des comptes et des livrets bancaires : quelles sont mes garanties ? »
https://www.garantiedesdepots.fr/fr/connaitre-mes-garanties/je-detiens-des-comptes-et-des-livrets-bancaires-quelles-sont-mes-garanties
[4] Service-Public — « Livret A », fiche F2365
https://www.service-public.gouv.fr/particuliers/vosdroits/F2365
[5] Service-Public — « Livret de développement durable et solidaire (LDDS) », fiche F2368
https://www.service-public.gouv.fr/particuliers/vosdroits/F2368
[6] Service-Public — « Livret d’épargne populaire (LEP) », fiche F2367
https://www.service-public.gouv.fr/particuliers/vosdroits/F2367
[7] Gouvernement — « Relèvement du plafond du Livret A », communiqué du 3 novembre 2026
https://www.info.gouv.fr/communique/relevement-du-plafond-du-livret-a
[8] Insee — « Patrimoine et endettement des ménages en 2024 », Insee Résultats, enquête Histoire de vie et Patrimoine 2023-2024, 26 février 2026 : montant de patrimoine brut moyen et décomposition détaillée, taux de détention selon l’âge
https://www.insee.fr/fr/statistiques/8736842?sommaire=8736846
[9] Fonds de garantie des dépôts et de résolution — « Chiffres et ressources du FGDR », faits et chiffres au 31 décembre 2025
https://www.garantiedesdepots.fr/fr/a-propos-du-fgdr/chiffres-cles-du-FGDR
[10] Fonds de garantie des assurances de personnes — Questions fréquentes
https://www.fgap.fr/?page_id=69
[11] Légifrance — Code monétaire et financier, article L631-2-1
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000034386882
[12] France Assureurs — « Avec 15,4 milliards d’euros de cotisations en septembre 2026, les Français réaffirment leur confiance dans la solidité du modèle de l’assurance vie », 29 octobre 2026
https://www.franceassureurs.fr/espace-presse/les-communiques-de-presse/assurance-vie-cotisations-septembre2026/