 Retraite et bien-être

Sommaire
Dans sa note « Le coût du veuvage », publiée le 9 novembre, la Fondation des femmes demande d’ouvrir la pension de réversion aux partenaires de Pacs et de créer « un socle de protection pour tous les couples » [1]. La règle qu’elle conteste tient en une ligne : quel que soit le régime de retraite du défunt, il faut obligatoirement avoir été marié avec lui pour toucher une réversion. Ni trente ans de vie commune ni des enfants élevés ensemble n’y changent rien [2].
Beaucoup de couples le découvrent au pire moment, chez le notaire ou face à la caisse de retraite. Or ils sont de plus en plus nombreux parmi ceux qui approchent de la retraite.
Près de 1,5 million de personnes de 55 ans ou plus vivent en couple sans être mariées
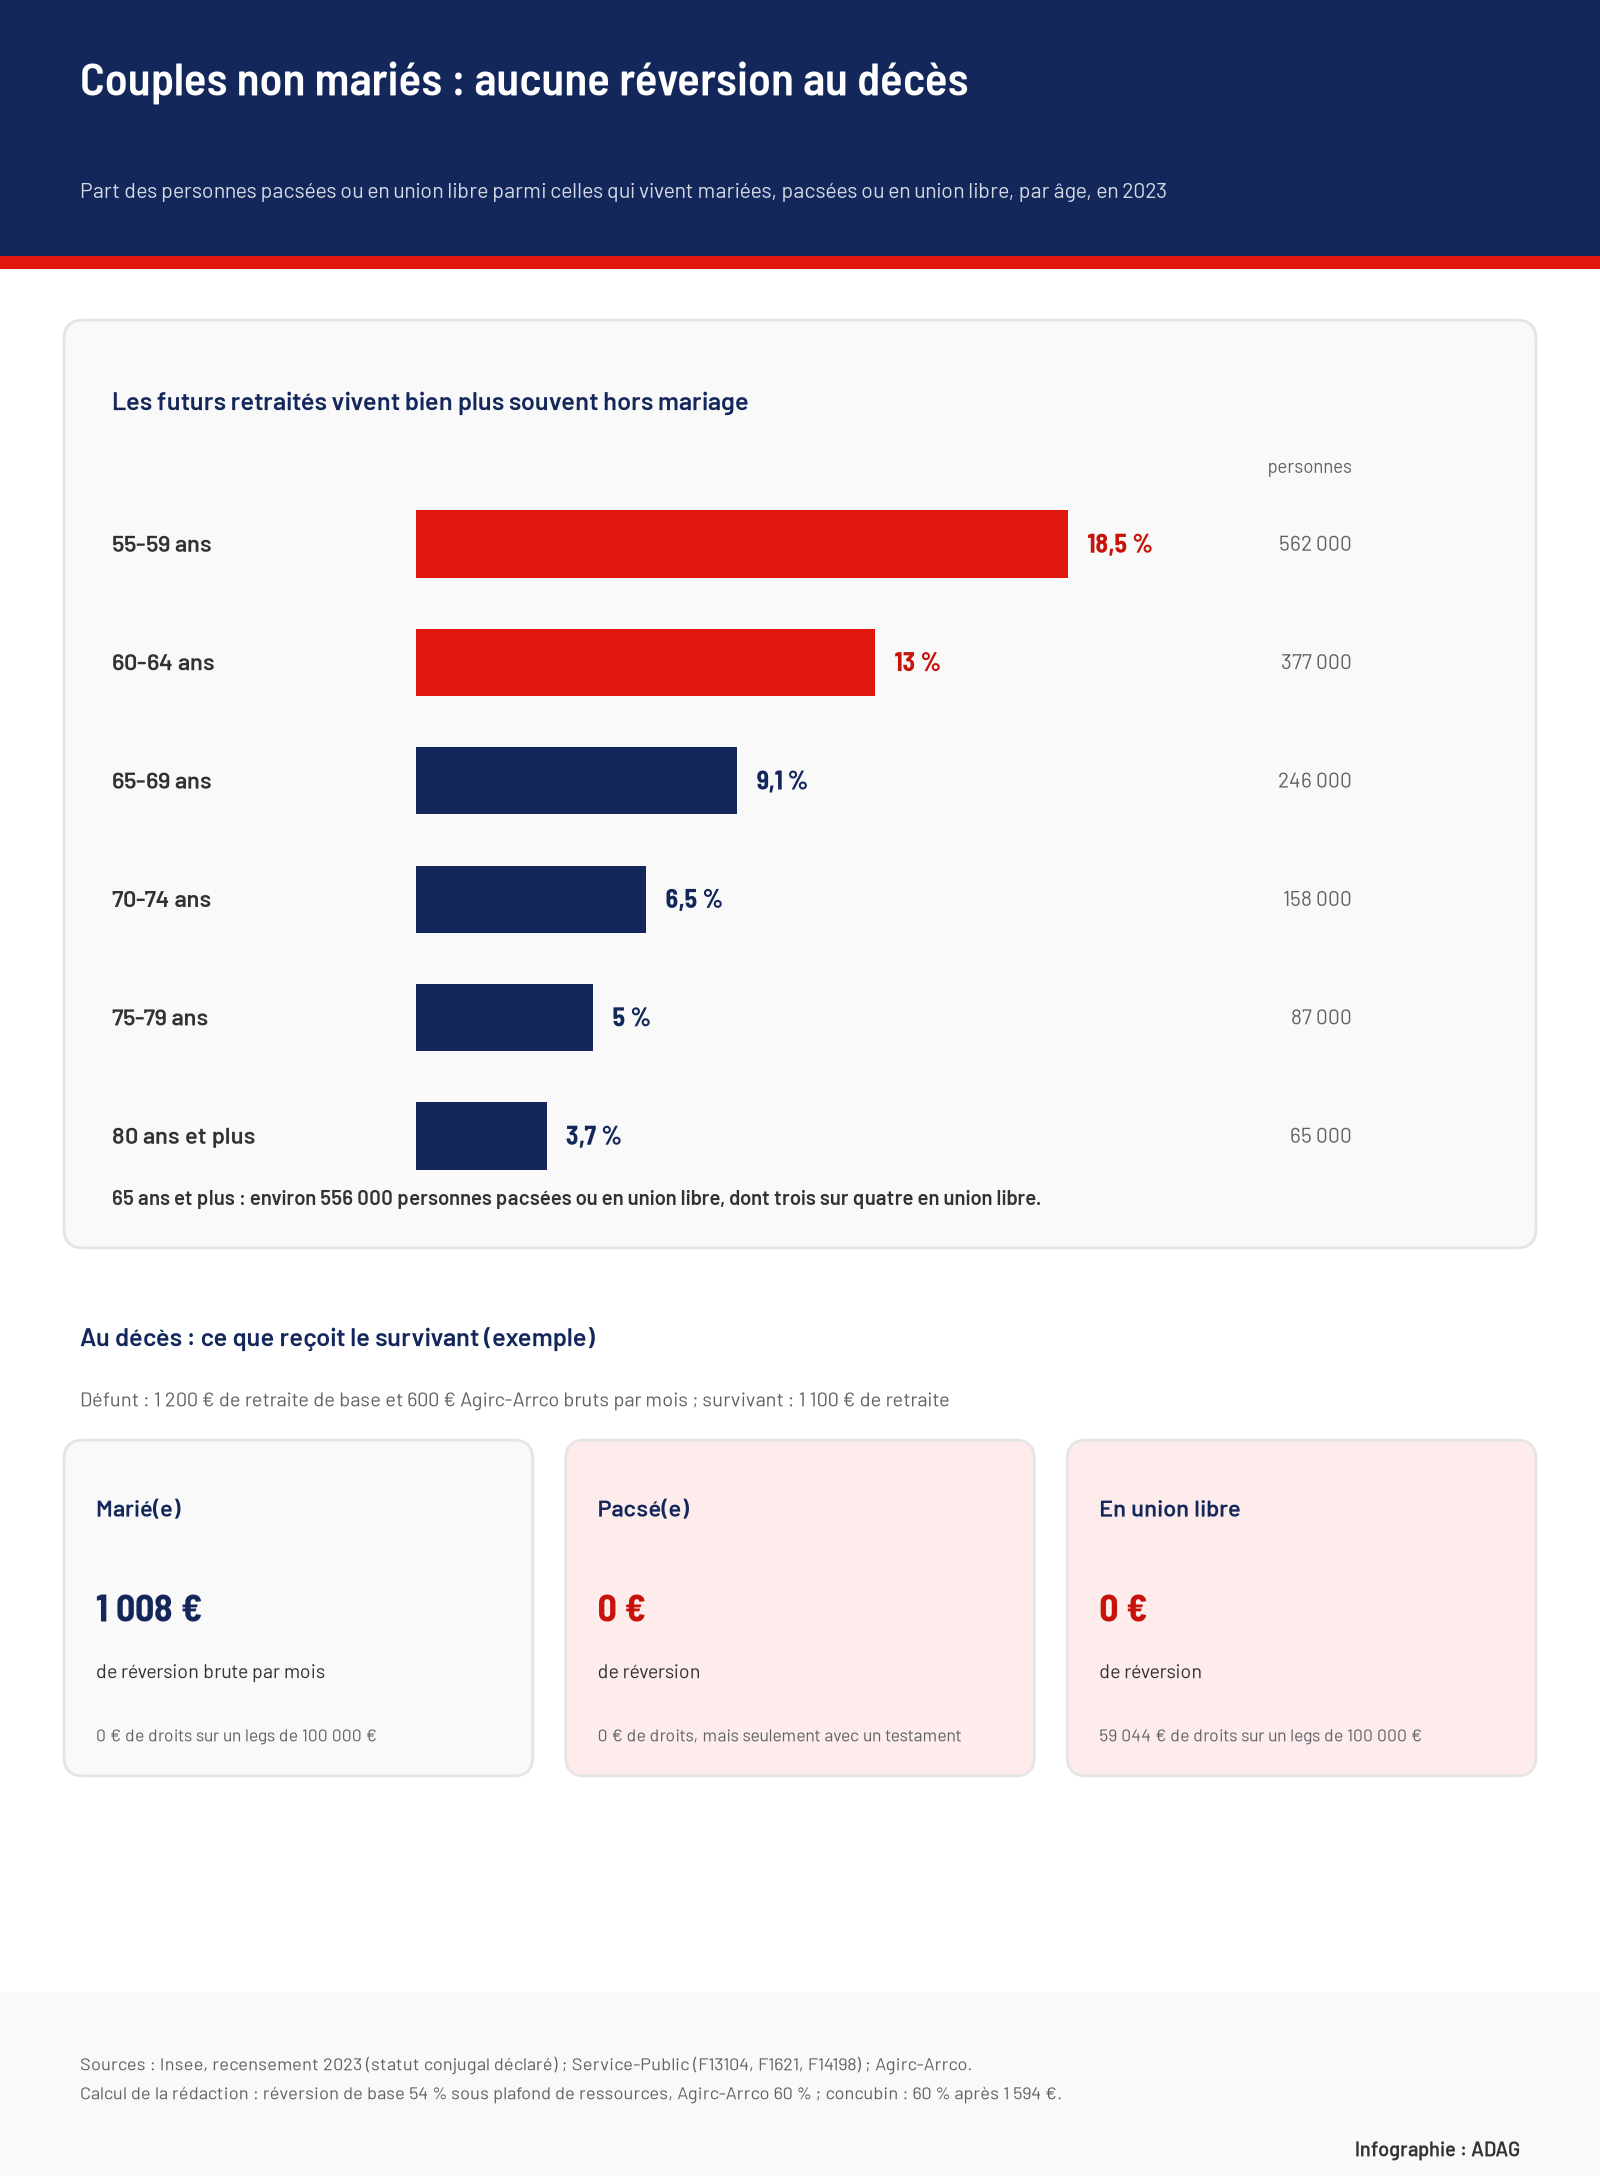
Nous avons calculé, à partir du recensement de 2023 publié par l’Insee en juin, la part des personnes pacsées ou en union libre parmi toutes celles qui se déclarent mariées, pacsées ou en concubinage [3]. Le résultat dessine une rupture entre générations :
- 55-59 ans : 18,5 % ne sont pas mariés, soit 562 000 personnes, près d’une sur cinq.
- 60-64 ans : 13 %, soit 377 000 personnes.
- 65 ans et plus : 6,5 %, soit environ 556 000 personnes, dont trois sur quatre en union libre.
- 80 ans et plus : 3,7 % seulement.
Au total, près de 1,5 million de personnes de 55 ans ou plus, l’âge à partir duquel la réversion peut être versée dans le privé, vivent en couple hors mariage. Les 55-59 ans le sont cinq fois plus souvent que les plus de 80 ans. Le Conseil d’orientation des retraites l’avait anticipé : limiter la réversion au mariage « peut poser question au regard de l’objectif initial de couvrir le risque veuvage », et ce décalage « devrait s’accroître pour les générations qui vont arriver à la retraite » [4].
Chez les plus âgés, l’union libre cache souvent une deuxième vie de couple. D’après l’enquête Famille et logements de l’Insee, les deux tiers des 60-80 ans en union libre étaient divorcés ou veufs [5]. Le Pacs ou l’union libre leur permettent de garder la réversion Agirc-Arrco du premier conjoint, que seul un remariage supprime [6].
Vrai ou faux ?
Les idées reçues sur la réversion des couples non mariés
« Après de longues années de vie commune, un concubin finit par avoir droit à la réversion. »
FauxAucun régime ne tient compte de la durée de vie commune ni des enfants : sans mariage, la réversion reste fermée.
« Le Pacs protège le survivant comme le mariage. »
Pas si simpleLe partenaire pacsé ne paie pas de droits sur ce qu’on lui lègue, mais il n’hérite que par testament et ne touche aucune réversion.
« Un mariage tardif n’ouvre pas la réversion. »
FauxDans le privé, aucune durée minimale de mariage n’est exigée. Seule la fonction publique pose des conditions.
Réversion : 1 008 € par mois perdus dans notre exemple
La perte se mesure en deux morceaux pour un ancien salarié du privé :
- Retraite de base : l’Assurance retraite verse 54 % de la pension du défunt au conjoint d’au moins 55 ans, réduits si ses ressources dépassent 25 001,60 € par an pour une personne seule [2].
- Complémentaire Agirc-Arrco : 60 % des points du défunt, dès 55 ans, sans condition de ressources et « quelle que soit la durée du mariage », mais seulement tant que le survivant ne se remarie pas ; la caisse précise que « le Pacs et le concubinage n’ouvrent pas droit à la réversion » [7].
- Fonction publique : 50 % de la pension, si le mariage a duré au moins quatre ans, s’il a été célébré au moins deux ans avant la retraite du fonctionnaire ou s’il en est né un enfant [8].
Prenons un défunt qui touchait 1 200 € bruts par mois de retraite de base et 600 € de l’Agirc-Arrco, et une compagne qui perçoit 1 100 € de retraite. Mariée, elle recevrait 648 € de réversion de base et 360 € de complémentaire, soit 1 008 € bruts par mois. Pacsée ou en union libre, elle ne recevrait rien. Sur les treize années que vivent en moyenne les veuves après la mort de leur conjoint, selon la Fondation des femmes [1], l’écart dépasse 157 000 €, hors revalorisation. Le calculateur ci-dessous refait ce calcul avec vos montants.
Le gouvernement ne prévoit pas de changer la règle à court terme. En réponse à un député, le 7 avril 2026, le ministère du Travail a jugé « justifié de lier réversion et mariage », la solidarité financière n’étant exigée que des époux, tout en citant le rapport du COR de novembre 2025 comme « socle » pour examiner le cas des pacsés « dans un contexte contraint » pour les finances des retraites [9].
Héritage : le pacsé exonéré par testament, le concubin taxé à 60 %
La pension n’est pas la seule perte. Sans testament, un partenaire de Pacs n’hérite de rien : pour la succession, les deux partenaires sont des étrangers l’un pour l’autre. Il garde seulement le droit de rester gratuitement un an dans le logement qui était leur résidence principale [10]. Avec un testament, il reçoit ce que le défunt lui lègue sans payer de droits de succession, dans la limite de la part libre quand le défunt a des enfants : la moitié des biens avec un enfant, un tiers avec deux, un quart avec trois ou plus [10].
Le concubin, lui, cumule les deux handicaps. Il n’hérite pas sans testament, et ce qu’on lui lègue est taxé comme entre inconnus : 60 % après un abattement de 1 594 € [11]. Sur un legs de 100 000 €, il doit plus de 59 000 € au fisc, quand un époux ou un partenaire pacsé ne paierait rien.
Mariage, testament, assurance-vie : ce qui protège vraiment le survivant
Aucune de ces parades ne remplace complètement la réversion, mais elles se cumulent. Elles se préparent du vivant des deux, souvent chez le notaire.
- Se marier, même tard. C’est le seul moyen d’ouvrir la réversion. Dans le privé, le mariage compte dès sa célébration, sans durée minimale [7]. Le conjoint devient aussi héritier sans testament et reste exonéré de droits.
- Rédiger un testament, surtout entre pacsés. Sans lui, le partenaire n’hérite de rien ; avec lui, il reçoit la part libre sans impôt et peut se voir attribuer le logement [10].
- Désigner le compagnon bénéficiaire d’une assurance-vie. Le capital échappe à la succession. Le partenaire pacsé est exonéré de toute taxe. Le concubin bénéficie de 152 500 € exonérés sur les versements faits avant 70 ans, puis paie 20 % ; après 70 ans, seuls 30 500 € échappent aux droits de succession, et donc au taux de 60 % [12].
Attention en cas de remariage
Un veuf qui touche une réversion Agirc-Arrco et se remarie la perd définitivement, même s’il divorce ou redevient veuf ensuite [6]. Avant de se marier pour protéger un nouveau compagnon, mieux vaut comparer ce que l’on perd et ce que l’on transmet.
La Fondation des femmes, qui rappelle que les femmes représentent 81 % des 3,6 millions de veufs de plus de 60 ans, veut faire de l’ouverture de la réversion aux pacsés un sujet de l’élection présidentielle de 2027 [1].
Sources et références
[1] Fondation des femmes — Observatoire de l’émancipation économique des femmes, note n° 9 « Le coût du veuvage : quand la mort du conjoint fait basculer les femmes dans la précarité », 9 novembre 2026
https://fondationdesfemmes.org/note/le-cout-du-veuvage-quand-la-mort-du-conjoint-fait-basculer-les-femmes-dans-la-precarite/
[2] Service-Public — « Pension de réversion de l’Assurance retraite », fiche F13104, vérifiée le 1er janvier 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F13104
[3] Insee — recensement de la population 2023, « Population par sexe, âge, statut conjugal et statut d’emploi » (POP3 à POP5), France hors Mayotte, jeu de données DS_RP_TD_POPULATION_AGECOUPLECIVILSEX_PRINC ; calcul de la rédaction
https://catalogue-donnees.insee.fr/fr/catalogue/recherche/DS_RP_TD_POPULATION_AGECOUPLECIVILSEX_PRINC
[4] Conseil d’orientation des retraites — « Quels objectifs pour les droits conjugaux ? », document n° 8, séance plénière du 1er février 2024 (PDF)
https://www.cor-retraites.fr/sites/default/files/2024-01/Doc_08_Objectifs_DC.pdf
[5] Insee — « Les Pacs à l’Ouest, les mariages à l’Est : une répartition des types d’unions différente selon les territoires », Insee Première n° 1682, février 2018
https://www.insee.fr/fr/statistiques/3305188
[6] Agirc-Arrco — « La réversion Agirc-Arrco pour le conjoint : quelles conditions pour l’obtenir ? », Les experts retraite
https://www.agirc-arrco.fr/mes-services-particuliers/les-experts-retraite/parole-experts/conditions-reversion-agirc-arrco
[7] Agirc-Arrco — « Décrypter : conditions d’obtention et calcul de ma réversion » (PDF)
https://www.agirc-arrco.fr/storage/Decrypter_Reversion_Calcul-conjoint-ex-conjoint.pdf
[8] Service-Public — « Pension de réversion en cas de décès d’un fonctionnaire », fiche F21819, vérifiée le 21 février 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F21819
[9] Assemblée nationale — question écrite n° 8158 de Stéphane Viry, « Extension du droit à pension de réversion aux couples liés par PACS », réponse publiée au Journal officiel le 7 avril 2026
https://www.assemblee-nationale.fr/dyn/17/questions/QANR5L17QE8158
[10] Service-Public — « Décès du partenaire de Pacs : quelles sont les règles de succession ? », fiche F1621, vérifiée le 16 juin 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F1621
[11] Service-Public — « Droits de succession : évaluation de la succession et calcul des droits », fiche F14198, vérifiée le 9 février 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F14198
[12] Service-Public — « Comment sont imposés les revenus d’un contrat d’assurance-vie ? », fiche F22414, vérifiée le 15 avril 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F22414