 Retraite et bien-être

Sommaire
Ce qui compte n’est pas la date à laquelle vous reprenez un travail, mais celle à laquelle votre première retraite démarre. Service-Public le dit en toutes lettres : les anciennes règles « continuent de s’appliquer aux personnes qui ont bénéficié d’une retraite avant cette date et qui décideraient de reprendre une activité en 2027 » [1]. Comme une retraite part toujours le premier jour d’un mois [2], la dernière date qui garde l’ancien cumul emploi-retraite est le 1er décembre 2026, dans moins de trois semaines.
Pour qui veut garder un mi-temps, quelques heures de conseil ou un petit commerce après son départ, ce mois d’écart pèse plus lourd que la plupart des choix de fin de carrière. Les deux décrets publiés au Journal officiel le 3 novembre ont fixé le seuil de 7 000 € brut par an pour 2027 [3]. Ils n’ont pas touché à la frontière du 1er janvier.
Cumul emploi-retraite : la date de la première retraite décide des règles
Avec les règles actuelles, tout dépend du taux plein. Celui qui part à l’âge légal avec tous ses trimestres, ou à 67 ans, cumule sans aucune limite, à condition d’avoir demandé toutes ses retraites, de base et complémentaires. Son nouveau travail lui ouvre même droit à une seconde petite retraite [4]. Les autres sont plafonnés : leurs retraites brutes et leur salaire ne doivent pas dépasser 2 916,85 € par mois, ou leur dernier salaire s’il est plus élevé, sans quoi la retraite de base baisse du dépassement [5].
À partir du 1er janvier, seul l’âge compte. Le taux plein ne protège plus personne avant 67 ans [1].
| Âge pendant le travail | Retraite au plus tard le 1er décembre 2026 | Retraite à partir du 1er janvier 2027 |
|---|---|---|
| Avant l’âge légal (carrière longue…) | Cumul plafonné à 2 916,85 € ou au dernier salaire | Chaque euro gagné retiré de la retraite |
| De l’âge légal à 67 ans, taux plein | Cumul sans limite, droits à une seconde retraite | Moitié de ce qui dépasse 7 000 € par an retirée |
| De l’âge légal à 67 ans, sans taux plein | Cumul plafonné à 2 916,85 € ou au dernier salaire | Moitié de ce qui dépasse 7 000 € par an retirée |
| 67 ans ou plus | Cumul sans limite | Cumul sans limite |
Le nouveau calcul porte sur l’année civile, indemnités journalières de maladie comprises [3]. La retenue est étalée sur les douze mois suivants, sans pouvoir réduire la retraite de plus d’un tiers par mois.
Jusqu’à 14 500 € de retraite en moins par an pour le même emploi
Nous avons appliqué les deux règles à quatre situations courantes. Prenons d’abord une retraite de 1 400 € brut par mois, prise à l’âge légal avec le taux plein, et un mi-temps payé 1 500 € brut. Partie le 1er décembre, cette personne garde tout. Partie le 1er janvier, elle gagne 18 000 € dans l’année, soit 11 000 € au-dessus du seuil : sa retraite perd la moitié, 5 500 € par an, et tombe à 942 € par mois. Sur quatre ans de travail jusqu’à 67 ans, l’écart dépasse 20 000 €.
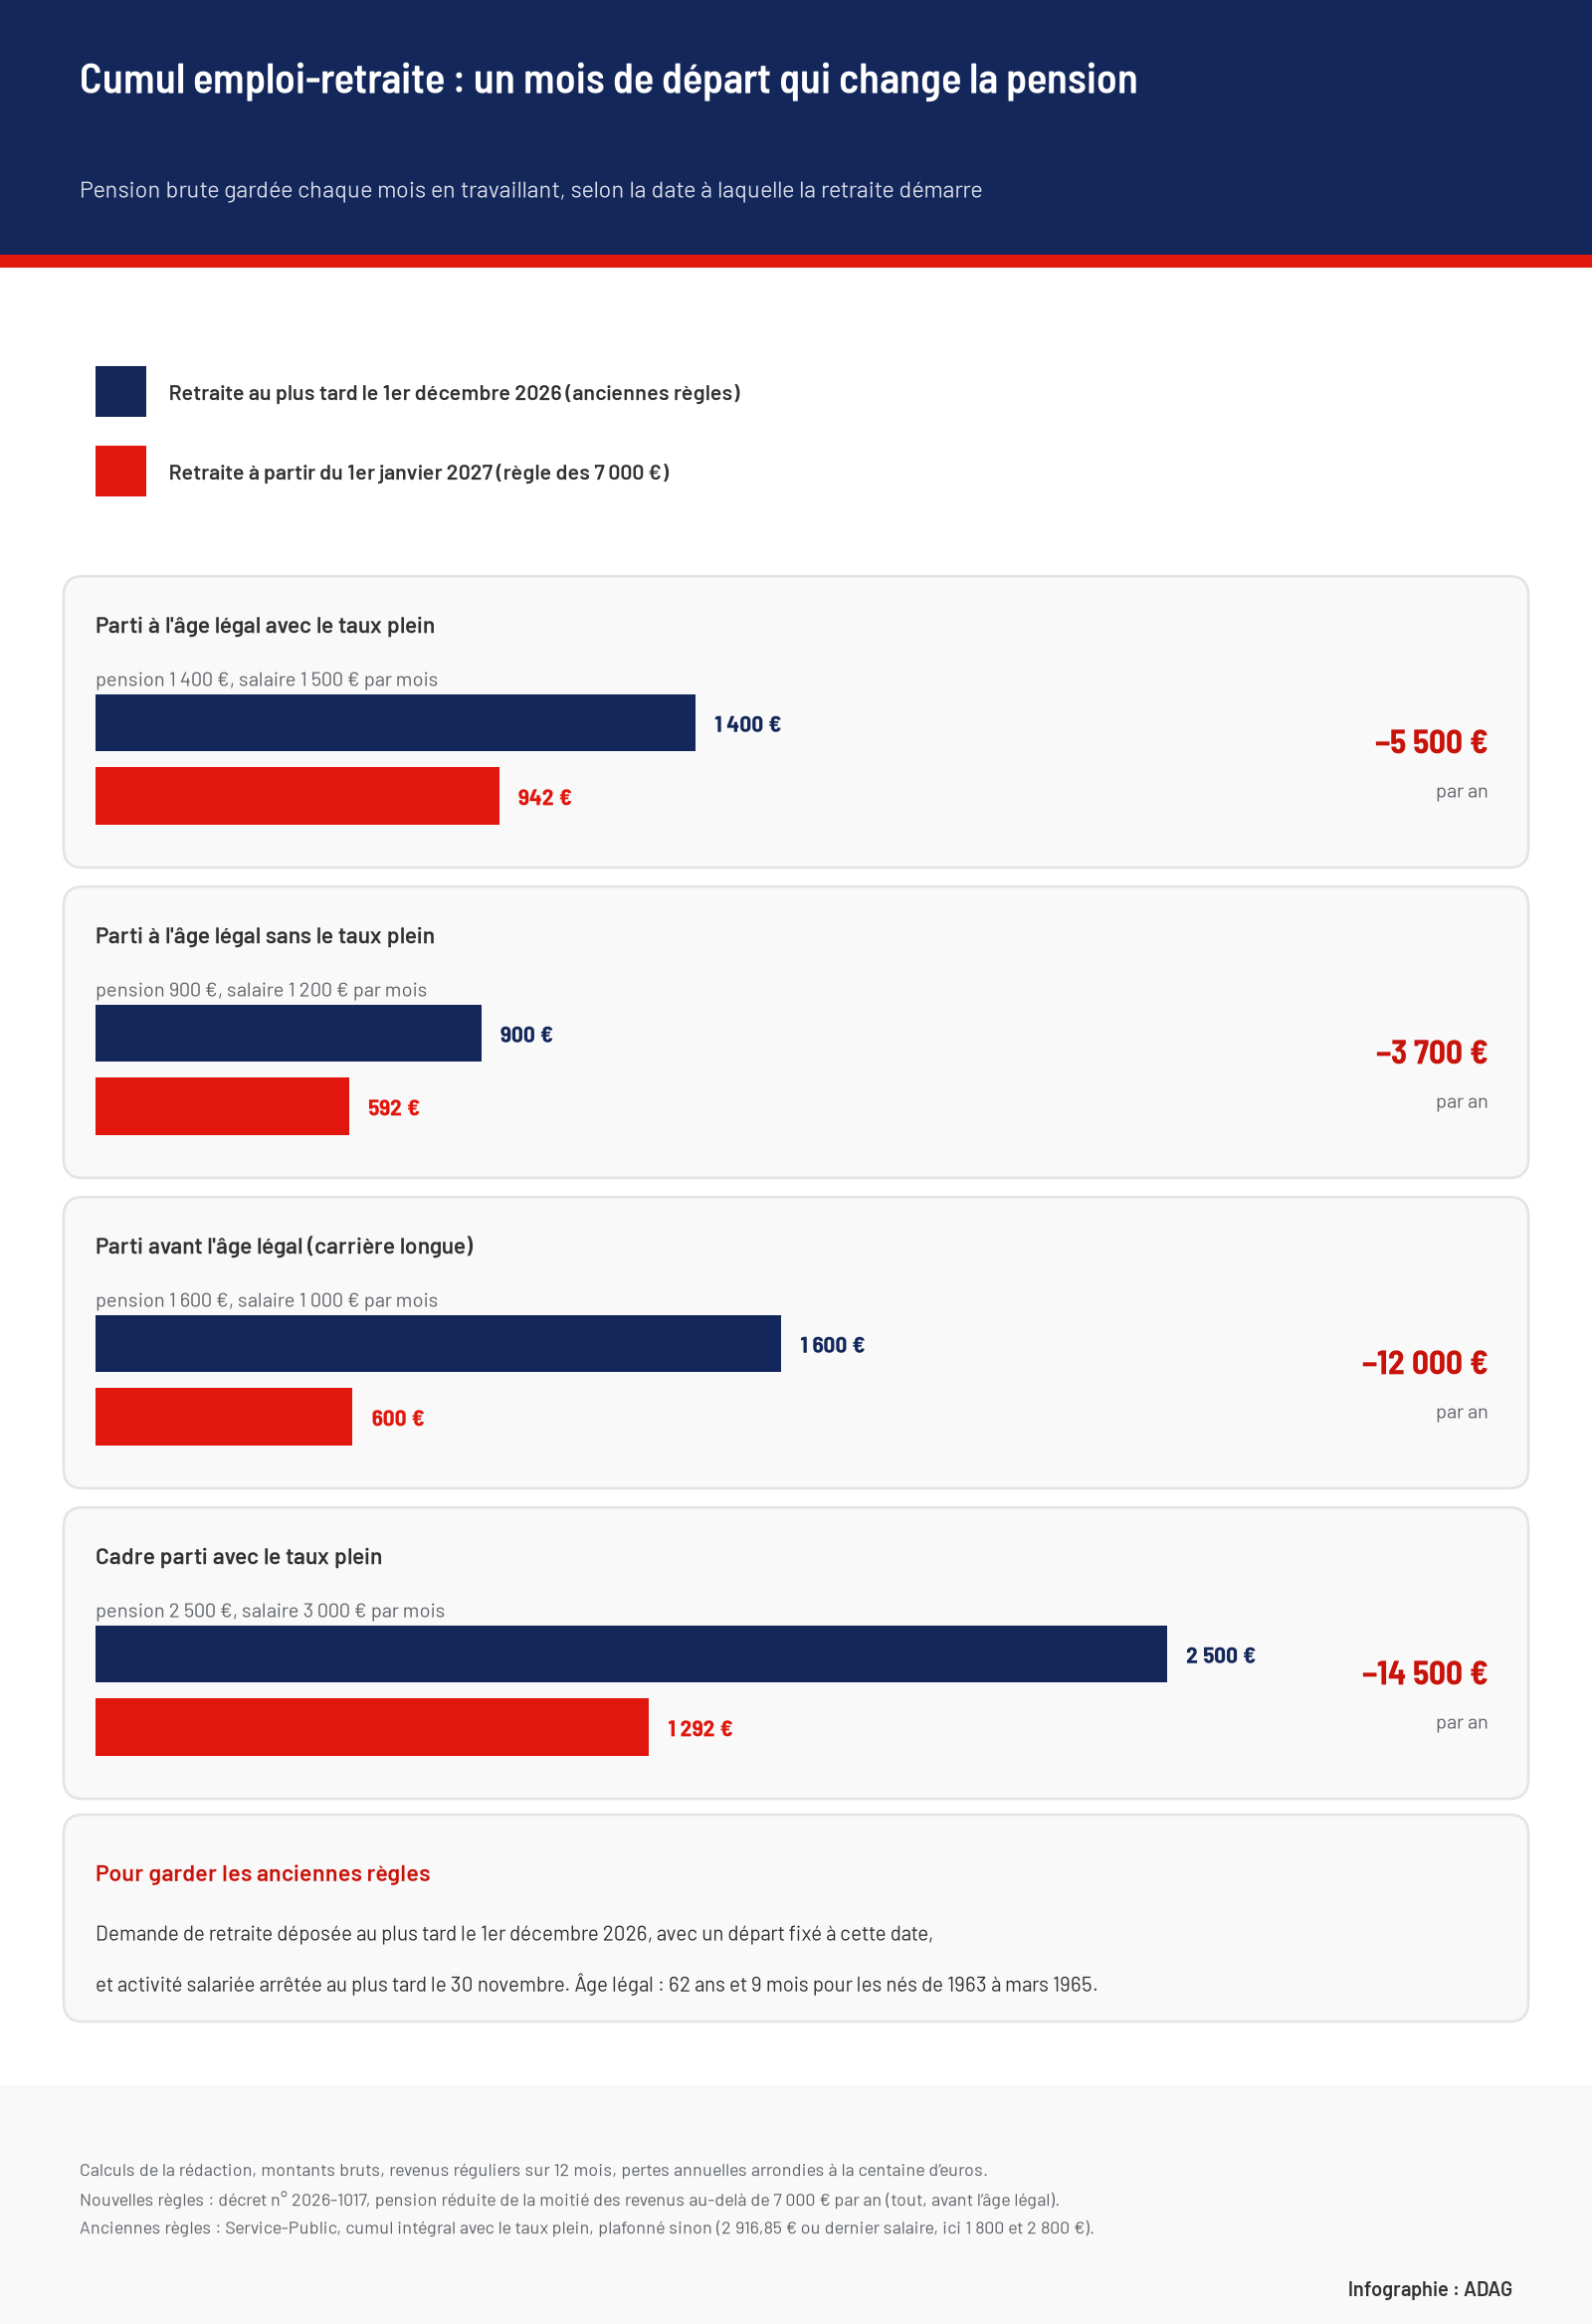
Le cas le plus dur est celui des départs anticipés. Un salarié parti en carrière longue avec 1 600 € de retraite, qui gagnait 2 800 € avant de partir et reprend un emploi à 1 000 € par mois, reste sous son plafond avec les anciennes règles. Avec les nouvelles, ses 12 000 € de salaire annuel sont retirés de sa retraite, qui tombe à 600 € par mois tant qu’il n’a pas l’âge légal [4].
Même sans le taux plein, l’ancien plafond reste souvent plus doux que le nouveau seuil. Une retraite de 900 € avec décote et un emploi à 1 200 € par mois restent sous les 2 916,85 € autorisés. En 2027, la même situation coûterait 3 700 € par an. À l’inverse, rien ne change pour un petit complément : sous 583 € brut par mois, soit 7 000 € sur l’année, aucune des deux règles ne réduit la retraite.
Le calculateur ci-dessous refait cette comparaison avec votre retraite, votre salaire et votre situation.
Une retraite au 1er décembre : trois conditions à réunir d’ici là
La fenêtre est étroite : trois conditions doivent être réunies avant la fin du mois.
- Avoir l’âge requis au 1er décembre. L’âge légal est de 62 ans et 9 mois pour les personnes nées entre 1963 et mars 1965 [6]. Une personne née le 1er d’un mois peut partir le jour de ses 62 ans et 9 mois, les autres le 1er du mois suivant [2] : la voie de l’âge légal est donc ouverte aux personnes nées jusqu’au 1er mars 1964. Les départs pour carrière longue ont leurs propres âges.
- Déposer la demande au plus tard le 1er décembre. La date de départ ne peut pas précéder le dépôt de la demande ; déposée le 1er d’un mois, la demande peut prendre effet le jour même [2]. Une seule demande en ligne vaut pour toutes les caisses, de base et complémentaires [2].
- Avoir quitté son emploi au plus tard le 30 novembre. La retraite n’est versée qu’à partir du mois qui suit la rupture du lien avec l’employeur [3]. Or un salarié qui part de lui-même doit respecter un préavis, de même durée qu’en cas de licenciement [2].
Cette troisième condition limite la fenêtre à ceux qui ne travaillent déjà plus, aux contrats qui s’achèvent fin novembre et aux salariés dont l’employeur accepte d’écourter le préavis. Pour un salarié qui n’a encore rien dit à son employeur, le 1er janvier est souvent déjà la date la plus proche.
Attention avant de précipiter un départ
Un départ un mois plus tôt peut faire perdre un trimestre de surcote, ou ajouter un trimestre de décote si la carrière est incomplète : comparez les deux dates dans la simulation de votre caisse. Avec les anciennes règles, reprendre un emploi chez son dernier employeur impose aussi d’attendre six mois, sous peine de voir la retraite de base suspendue [5]. Enfin, une demande déposée si tard ne garantit pas un premier versement à l’heure.
Déjà une petite retraite de base ? Les anciennes règles vous suivent
La frontière vise la première retraite de base, quel que soit le régime qui la verse. Le Service des retraites de l’État précise que les nouvelles règles concernent les retraités dont la première pension prend effet à partir du 1er janvier 2027, « qu’elle soit de l’État ou d’un régime de retraite de base » comme l’Assurance retraite ou la MSA [7]. Celui qui touche déjà une retraite de base avant 2027, même modeste, reste donc sous l’ancien cumul.
L’Assurance retraite promet de son côté un simulateur de la réduction pour les nouvelles règles, mais seulement « au cours du 1er trimestre 2027 » [4] : il arrivera quand la porte du 1er décembre sera déjà refermée. Le ministre du travail avait assuré devant les députés que « dans environ 60 % des cas », le cumul resterait possible sans baisse de pension [8].
Sources et références
[1] Service-Public — « Des nouvelles règles pour le cumul emploi-retraite à partir de 2027 », publié le 22 mai 2026, mis à jour le 10 novembre 2026
https://www.service-public.gouv.fr/particuliers/actualites/A18914
[2] Service-Public — « Comment faire sa demande de retraite lorsqu’on est salarié ? », fiche F13941
https://www.service-public.gouv.fr/particuliers/vosdroits/F13941
[3] Décret n° 2026-1017 du 2 novembre 2026 relatif au cumul emploi retraite, Journal officiel n° 0257 du 3 novembre 2026, texte n° 4
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000055047344
[4] L’Assurance retraite — « Cumuler emploi et retraite »
https://www.lassuranceretraite.fr/portail-info/home/actif/montant-retraite/cumuler-emploi-retraite.html
[5] Service-Public — « Cumul emploi-retraite du salarié », fiche F13243, vérifiée le 1er janvier 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F13243
[6] Service-Public — « À partir de quel âge un salarié peut-il partir en retraite ? », fiche F14043
https://www.service-public.gouv.fr/particuliers/vosdroits/F14043
[7] Service des retraites de l’État — « Le cumul emploi et retraite »
https://retraitesdeletat.gouv.fr/retraite/la-reprise-dactivite/le-cumul-emploi-et-retraite
[8] Assemblée nationale — question orale n° 798 et réponse du ministre du travail et des solidarités, publiée le 1er juillet 2026
https://questions.assemblee-nationale.fr/q17/17-798QOSD.htm