 Retraite et bien-être

Sommaire
Le retraité n’avait rien caché. En mai 2020, en demandant sa « retraite active », l’équivalent espagnol d’un cumul emploi-retraite, il avait prévenu qu’il continuerait de diriger sa société. La Sécurité sociale espagnole lui a pourtant versé sa pension entière au lieu de la moitié, et ne s’en est aperçue qu’en février 2025. En octobre, le tribunal supérieur de justice des Asturies a confirmé qu’il devait rembourser. Une même erreur, commise par une caisse de retraite française, se réglerait autrement : la loi limite la période réclamée, protège les petites ressources et ouvre des recours dans des délais très courts.
Un retraité payé à 100 % au lieu de 50 % pendant près de cinq ans
Selon l’arrêt, rapporté par le site espagnol Noticias Trabajo, la pension avait été reconnue « à 100 % sur une base de 1 346,78 euros ». Or la retraite active de l’époque ne versait que 50 % de la pension pendant l’activité, sauf pour un travailleur indépendant employant au moins un salarié. L’intéressé n’employait qu’une aide ménagère à temps partiel, ce qui, pour les juges, ne change rien.
Au moment du contrôle, il avait touché 96 989,56 €, soit à peu près 48 495 € de trop. La loi espagnole permet de réclamer les quatre dernières années, y compris quand l’erreur vient de l’organisme : la caisse a demandé 42 047,67 €, versés entre le 16 février 2021 et le 28 février 2025. Le retraité invoquait une jurisprudence de la Cour européenne des droits de l’homme qui dispense parfois de rembourser une prestation versée par erreur de l’administration. Elle suppose que le remboursement mette la personne en difficulté, ce que les juges n’ont pas retenu. Ils ajoutent qu’une pension entière de 2 693,56 € était « suffisamment élevée » pour qu’il soupçonne une erreur.
En France, une caisse de retraite ne peut réclamer que deux ans de trop-perçu
Le Code de la sécurité sociale fixe une règle bien plus courte. Son article L355-3 prévoit que toute demande de remboursement d’un trop-perçu de retraite ou d’invalidité est prescrite deux ans après chaque paiement, « sauf en cas de fraude ou de fausse déclaration » [1]. Le délai court mensualité par mensualité : une lettre reçue en novembre 2026 ne peut viser, en principe, que les pensions versées depuis novembre 2024.
Appliquée au retraité espagnol, qui avait déclaré son activité, cette règle change tout. Selon notre estimation, qui tient compte des revalorisations espagnoles et des deux versements supplémentaires de juin et de novembre, les 24 derniers mois représentent 52 % de la somme réclamée sur quatre ans. Une caisse française n’aurait donc pu lui demander qu’environ 22 000 €, à peu près 20 000 € de moins. Le reste, plus de 26 000 € versés à tort, serait resté acquis.
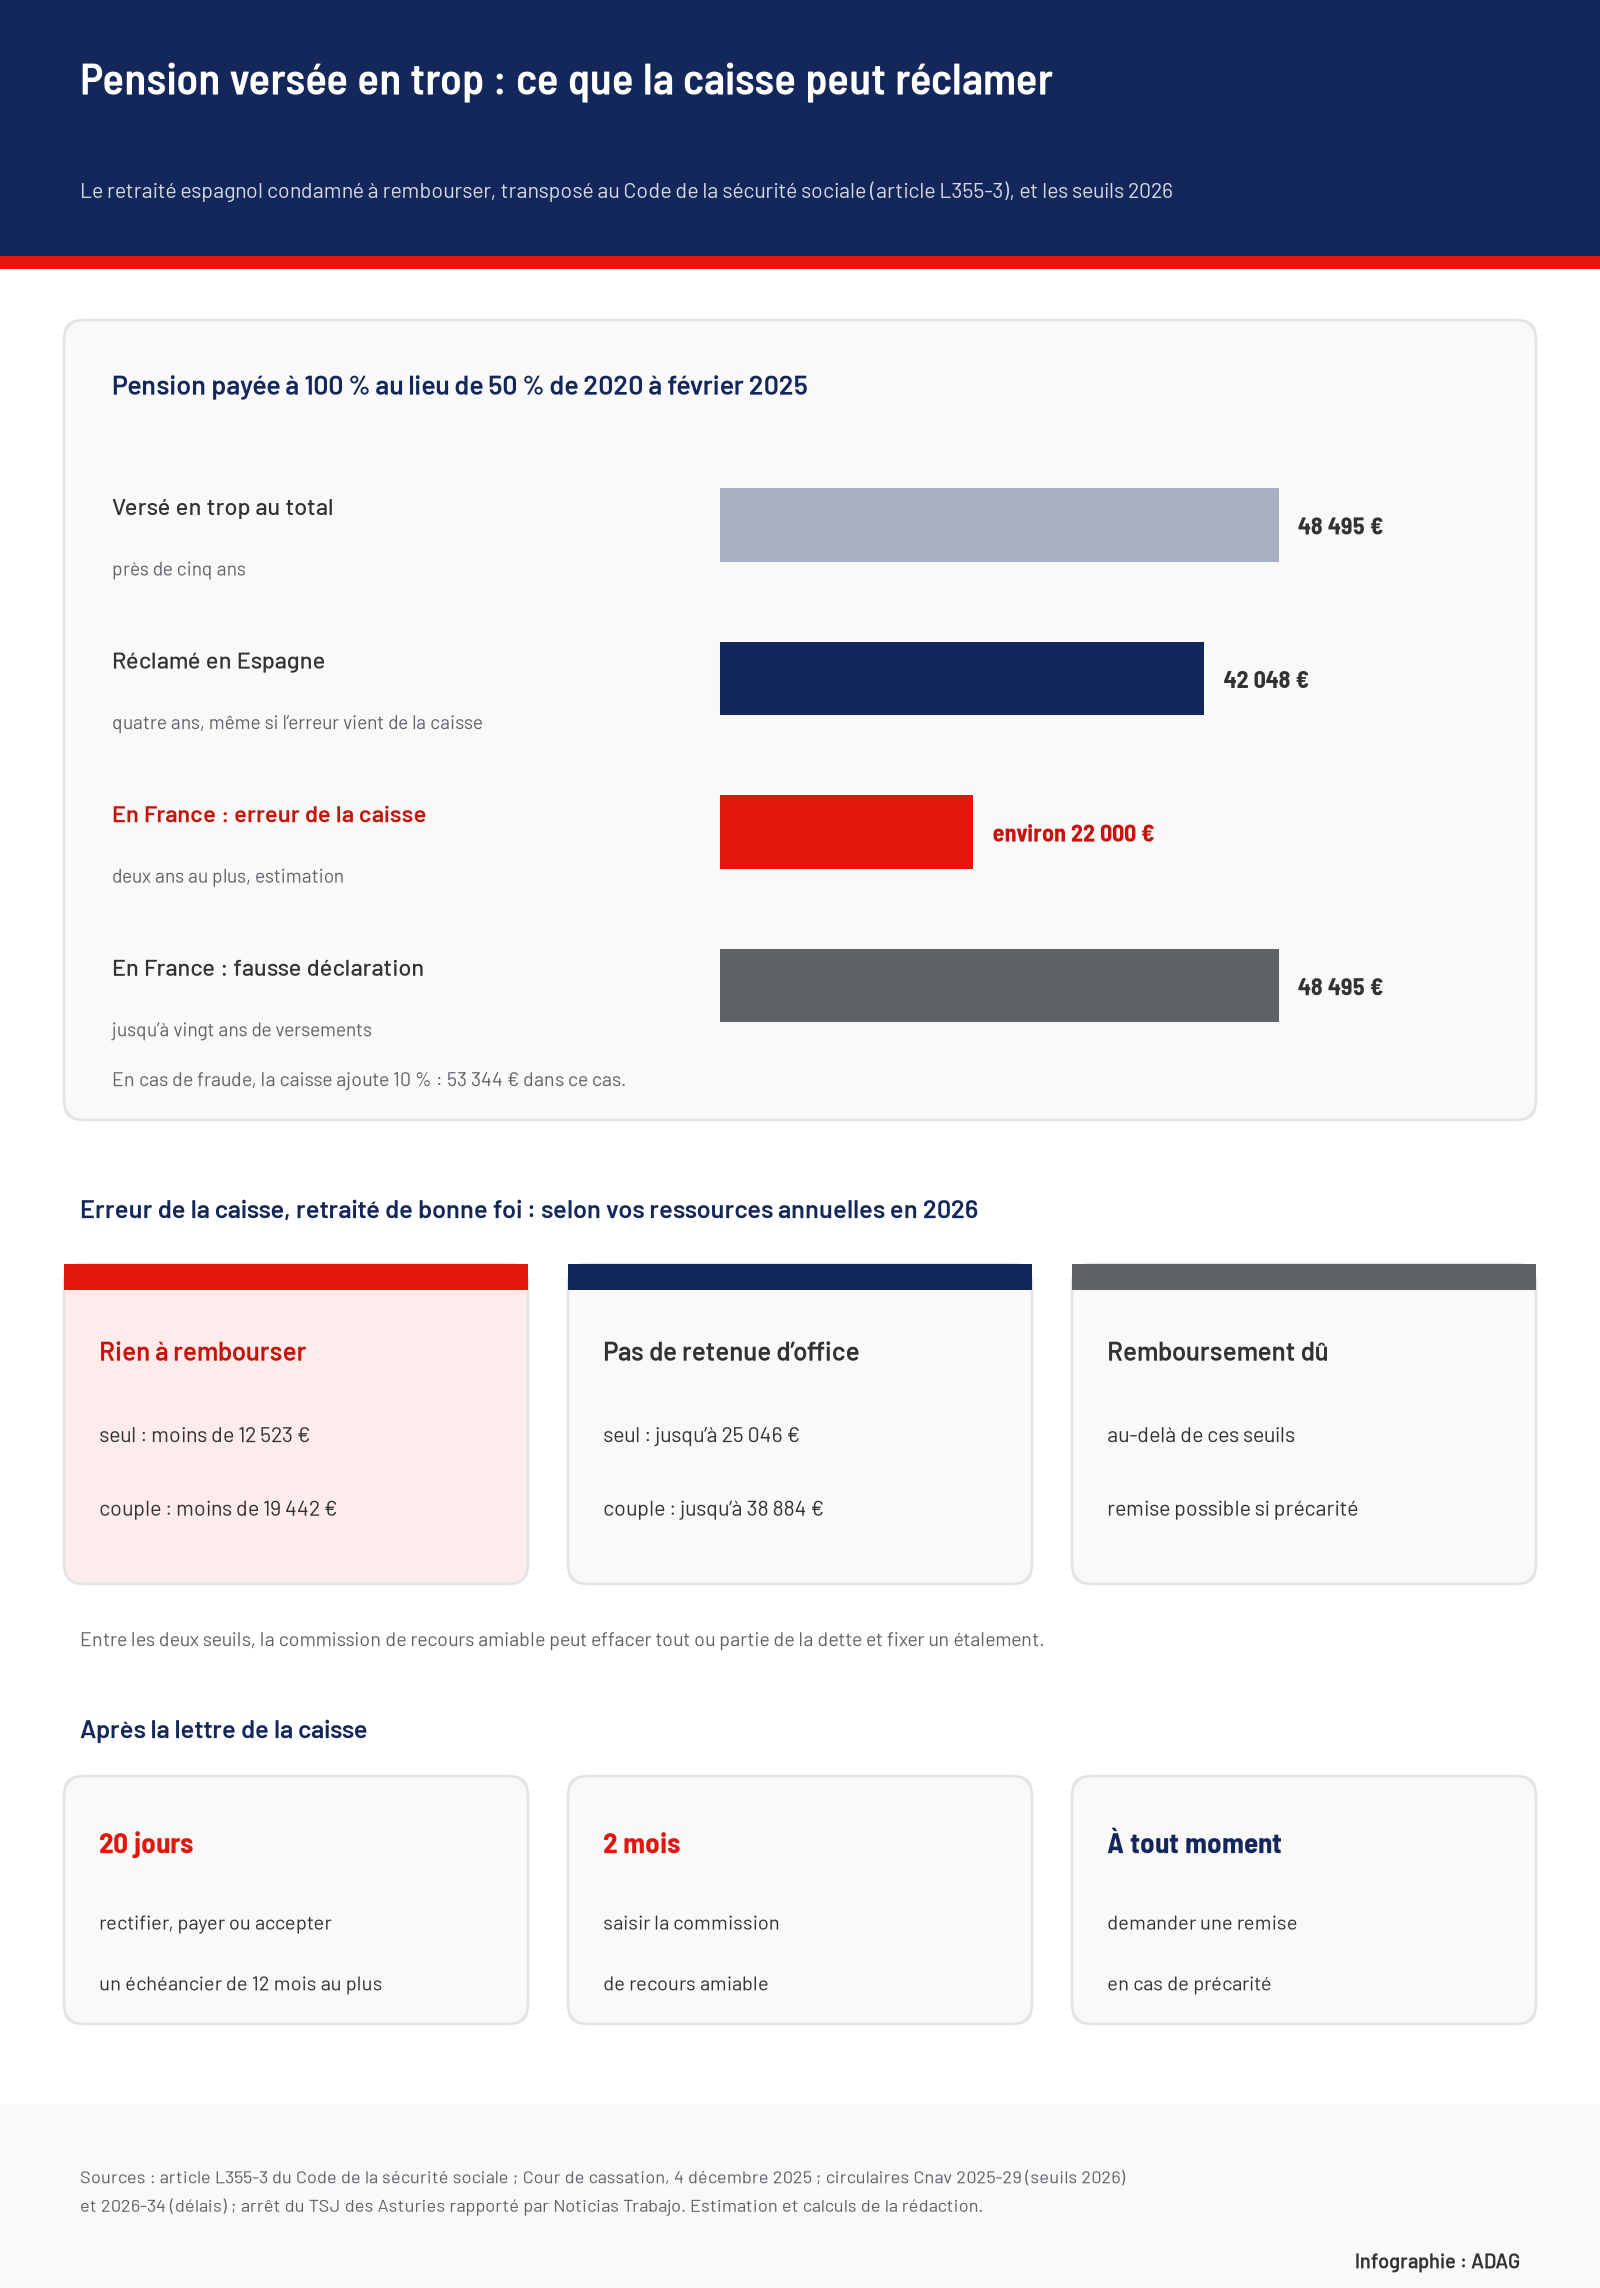
Le bouclier tombe dès que la caisse retient une fraude ou une fausse déclaration. La Cour de cassation l’a rappelé le 4 décembre 2025 : l’action se prescrit alors par cinq ans à compter de la découverte, et elle permet de récupérer tout l’indu des vingt années précédentes [2]. En cas de fraude, la caisse ajoute une indemnité de 10 % des sommes réclamées [1]. C’est souvent la vraie question d’un dossier : un changement de situation jamais signalé n’est pas une erreur de la caisse.
À ne pas confondre
L’erreur de la caisse ne transforme pas le trop-perçu en cadeau. Elle limite la période réclamable et, pour les ressources modestes, peut éteindre la dette. Au-dessus des seuils de la loi, l’argent reste dû.
Sous 12 523 € de ressources par an, rien à rembourser après une erreur de la caisse
Le même article protège le retraité de bonne foi quand l’erreur vient de l’organisme qui paie. Les seuils sont ceux de l’ancienne allocation aux vieux travailleurs salariés, revalorisés au 1er janvier 2026 [3]. Ce sont aussi les montants maximaux du minimum vieillesse.
| Ressources annuelles | Personne seule | Couple |
|---|---|---|
| Aucun remboursement réclamé | moins de 12 523,14 € | moins de 19 442,21 € |
| Pas de retenue d’office, la commission de recours amiable décide | jusqu’à 25 046,28 € | jusqu’à 38 884,42 € |
| Remboursement dû, remise possible si précarité | au-delà | au-delà |
Dans la zone intermédiaire, la caisse ne peut pas se servir directement sur la pension : le dossier passe devant la commission de recours amiable, qui peut accorder une remise totale ou partielle et fixer un étalement [1]. Une personne seule qui toucherait 1 346,78 € par mois, la pension du retraité espagnol, soit 16 161 € par an, se trouverait dans ce cas si elle n’a pas d’autres revenus.
20 jours pour corriger, deux mois pour contester : le calendrier après la lettre
La Caisse nationale d’assurance vieillesse (Cnav) a rappelé la procédure à ses caisses régionales le 30 octobre 2026 [4]. La notification d’indu doit préciser la nature et la date des versements, le montant, le motif et les voies de recours, à peine de nullité. Le recouvrement ne peut jamais commencer dès sa réception.
- Dans les 20 jours suivant la réception, demander par écrit la rectification d’une information fausse (ressources, dates, période déjà prescrite). Cette demande interrompt le délai de recours, et la caisse a un mois pour répondre.
- Dans le même délai, rembourser ou accepter le principe d’un échéancier, qui ne peut pas dépasser 12 mois. Faute de réponse, la caisse peut se rembourser sur les prochains paiements, sauf dans la zone protégée du tableau.
- Dans les deux mois, saisir la commission de recours amiable pour contester le montant, la période ou le motif.
- À tout moment, demander une remise de dette en cas de précarité, exclue en cas de manœuvre frauduleuse ou de fausse déclaration [5].
En l’absence de paiement, une mise en demeure laisse encore un mois pour régler [4]. Les dates comptent : la prescription de deux ans se vérifie sur chaque versement listé dans la lettre, et une mensualité trop ancienne se conteste devant la commission.
Le simulateur ci-dessous applique ces règles à votre cas : montant versé en trop chaque mois, date de début, origine de l’erreur et ressources du foyer.
Une retraite nouvelle sur neuf contient une erreur financière
Le scénario espagnol n’a rien d’exotique. Dans sa certification des comptes 2025, la Cour des comptes relève qu’une retraite sur neuf attribuée à d’anciens salariés comportait une erreur financière, contre une sur dix en 2024 [6]. Ces erreurs pèsent 1 % du montant des nouvelles pensions et 1,1 milliard d’euros sur toute la durée de vie des retraités concernés. Elles jouent dans les deux sens : une pension sous-évaluée se corrige à la demande du retraité, une pension surévaluée finit un jour en lettre de trop-perçu.
D’où l’intérêt de relire sa notification de retraite dès son arrivée, surtout quand on continue de travailler, qu’une pension de réversion dépend de ses ressources ou qu’un montant paraît plus généreux que l’estimation reçue avant le départ. Signaler un écart tôt réduit la somme à rendre, et un changement déclaré par écrit garde la protection des deux ans si la caisse tarde ensuite à en tenir compte.
Sources et références
[1] Code de la sécurité sociale — article L355-3 (trop-perçu de prestations de vieillesse et d’invalidité), version en vigueur depuis le 25 décembre 2022, Légifrance
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000046811422
[2] Cour de cassation, deuxième chambre civile — arrêt du 4 décembre 2025, pourvoi n° 23-17.703 (indu de pension de réversion, fraude ou fausse déclaration)
https://www.courdecassation.fr/decision/693135d283684346b6374f2c
[3] Cnav — circulaire n° 2025-29 du 22 décembre 2025, « Revalorisation à compter du 1er janvier 2026 » (plafonds de l’allocation aux vieux travailleurs salariés), PDF
https://legislation.lassuranceretraite.fr/Pdf/circulaire_cnav_2025_29_22122025.pdf
[4] Cnav — circulaire n° 2026-34 du 30 octobre 2026, « Droit de rectification des informations ayant une incidence sur le montant des indus », PDF
https://legislation.lassuranceretraite.fr/Pdf/circulaire_cnav_2026_34_30102026.pdf
[5] Code de la sécurité sociale — article L256-4 (réduction des créances en cas de précarité), Légifrance
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000036394012
[6] Cour des comptes — « Certification des comptes du régime général de sécurité sociale et du CPSTI - Exercice 2025 », 13 mai 2026
https://www.ccomptes.fr/fr/publications/certification-des-comptes-du-regime-general-de-securite-sociale-et-du-cpsti-exercice-0