 Retraite et bien-être

Sommaire
Pas besoin que la mairie touche à ses taux pour que l’avis grimpe. La valeur locative cadastrale, le loyer théorique que le fisc attribue à chaque logement, est revalorisée tous les ans par un coefficient fixé par la loi, sans aucun vote local. Ce coefficient compare l’indice des prix à la consommation harmonisé (IPCH) de novembre à celui de novembre de l’année précédente [1]. La taxe d’enlèvement des ordures ménagères, calculée sur la même base, suit exactement le même mouvement [2].
Taxe foncière 2027 : une base relevée d’environ 3,7 %, contre 0,8 % en 2026
Cette année, le coefficient s’est limité à 1,008, soit +0,8 %, parce que les prix avaient à peine bougé entre novembre 2024 et novembre 2025 [2]. Depuis, l’énergie a tout changé. Selon les résultats définitifs publiés le 13 novembre par l’Insee, l’IPCH progressait de 3,7 % sur un an en octobre 2026, après 3,4 % en septembre, tiré par des prix de l’énergie en hausse de 24,1 % [3]. L’estimation provisoire du 30 octobre affichait même 3,8 %.
En ce moment
 Un été de travail oublié sur votre relevé de carrière peut coûter 37 € de retraite par mois à vie alors que sa correction sur info-retraite ne coûte rien
 Un retraité parisien touche en moyenne 834 € de plus par mois qu’un retraité du Cantal, un fossé qui fond de plus de moitié dès qu’on quitte l’Île-de-France
Le chiffre qui comptera est celui de novembre : estimation provisoire le 27 novembre, résultat définitif le 11 décembre [3]. En septembre, l’Insee prévoyait encore une inflation de 2,9 % en fin d’année [4], une trajectoire que les prix ont déjà dépassée. Si novembre reste au niveau d’octobre, la base de 2027 prendra 3,7 %, une hausse plus de quatre fois plus forte qu’en 2026, sans retrouver les 7,1 % de 2023 [1].
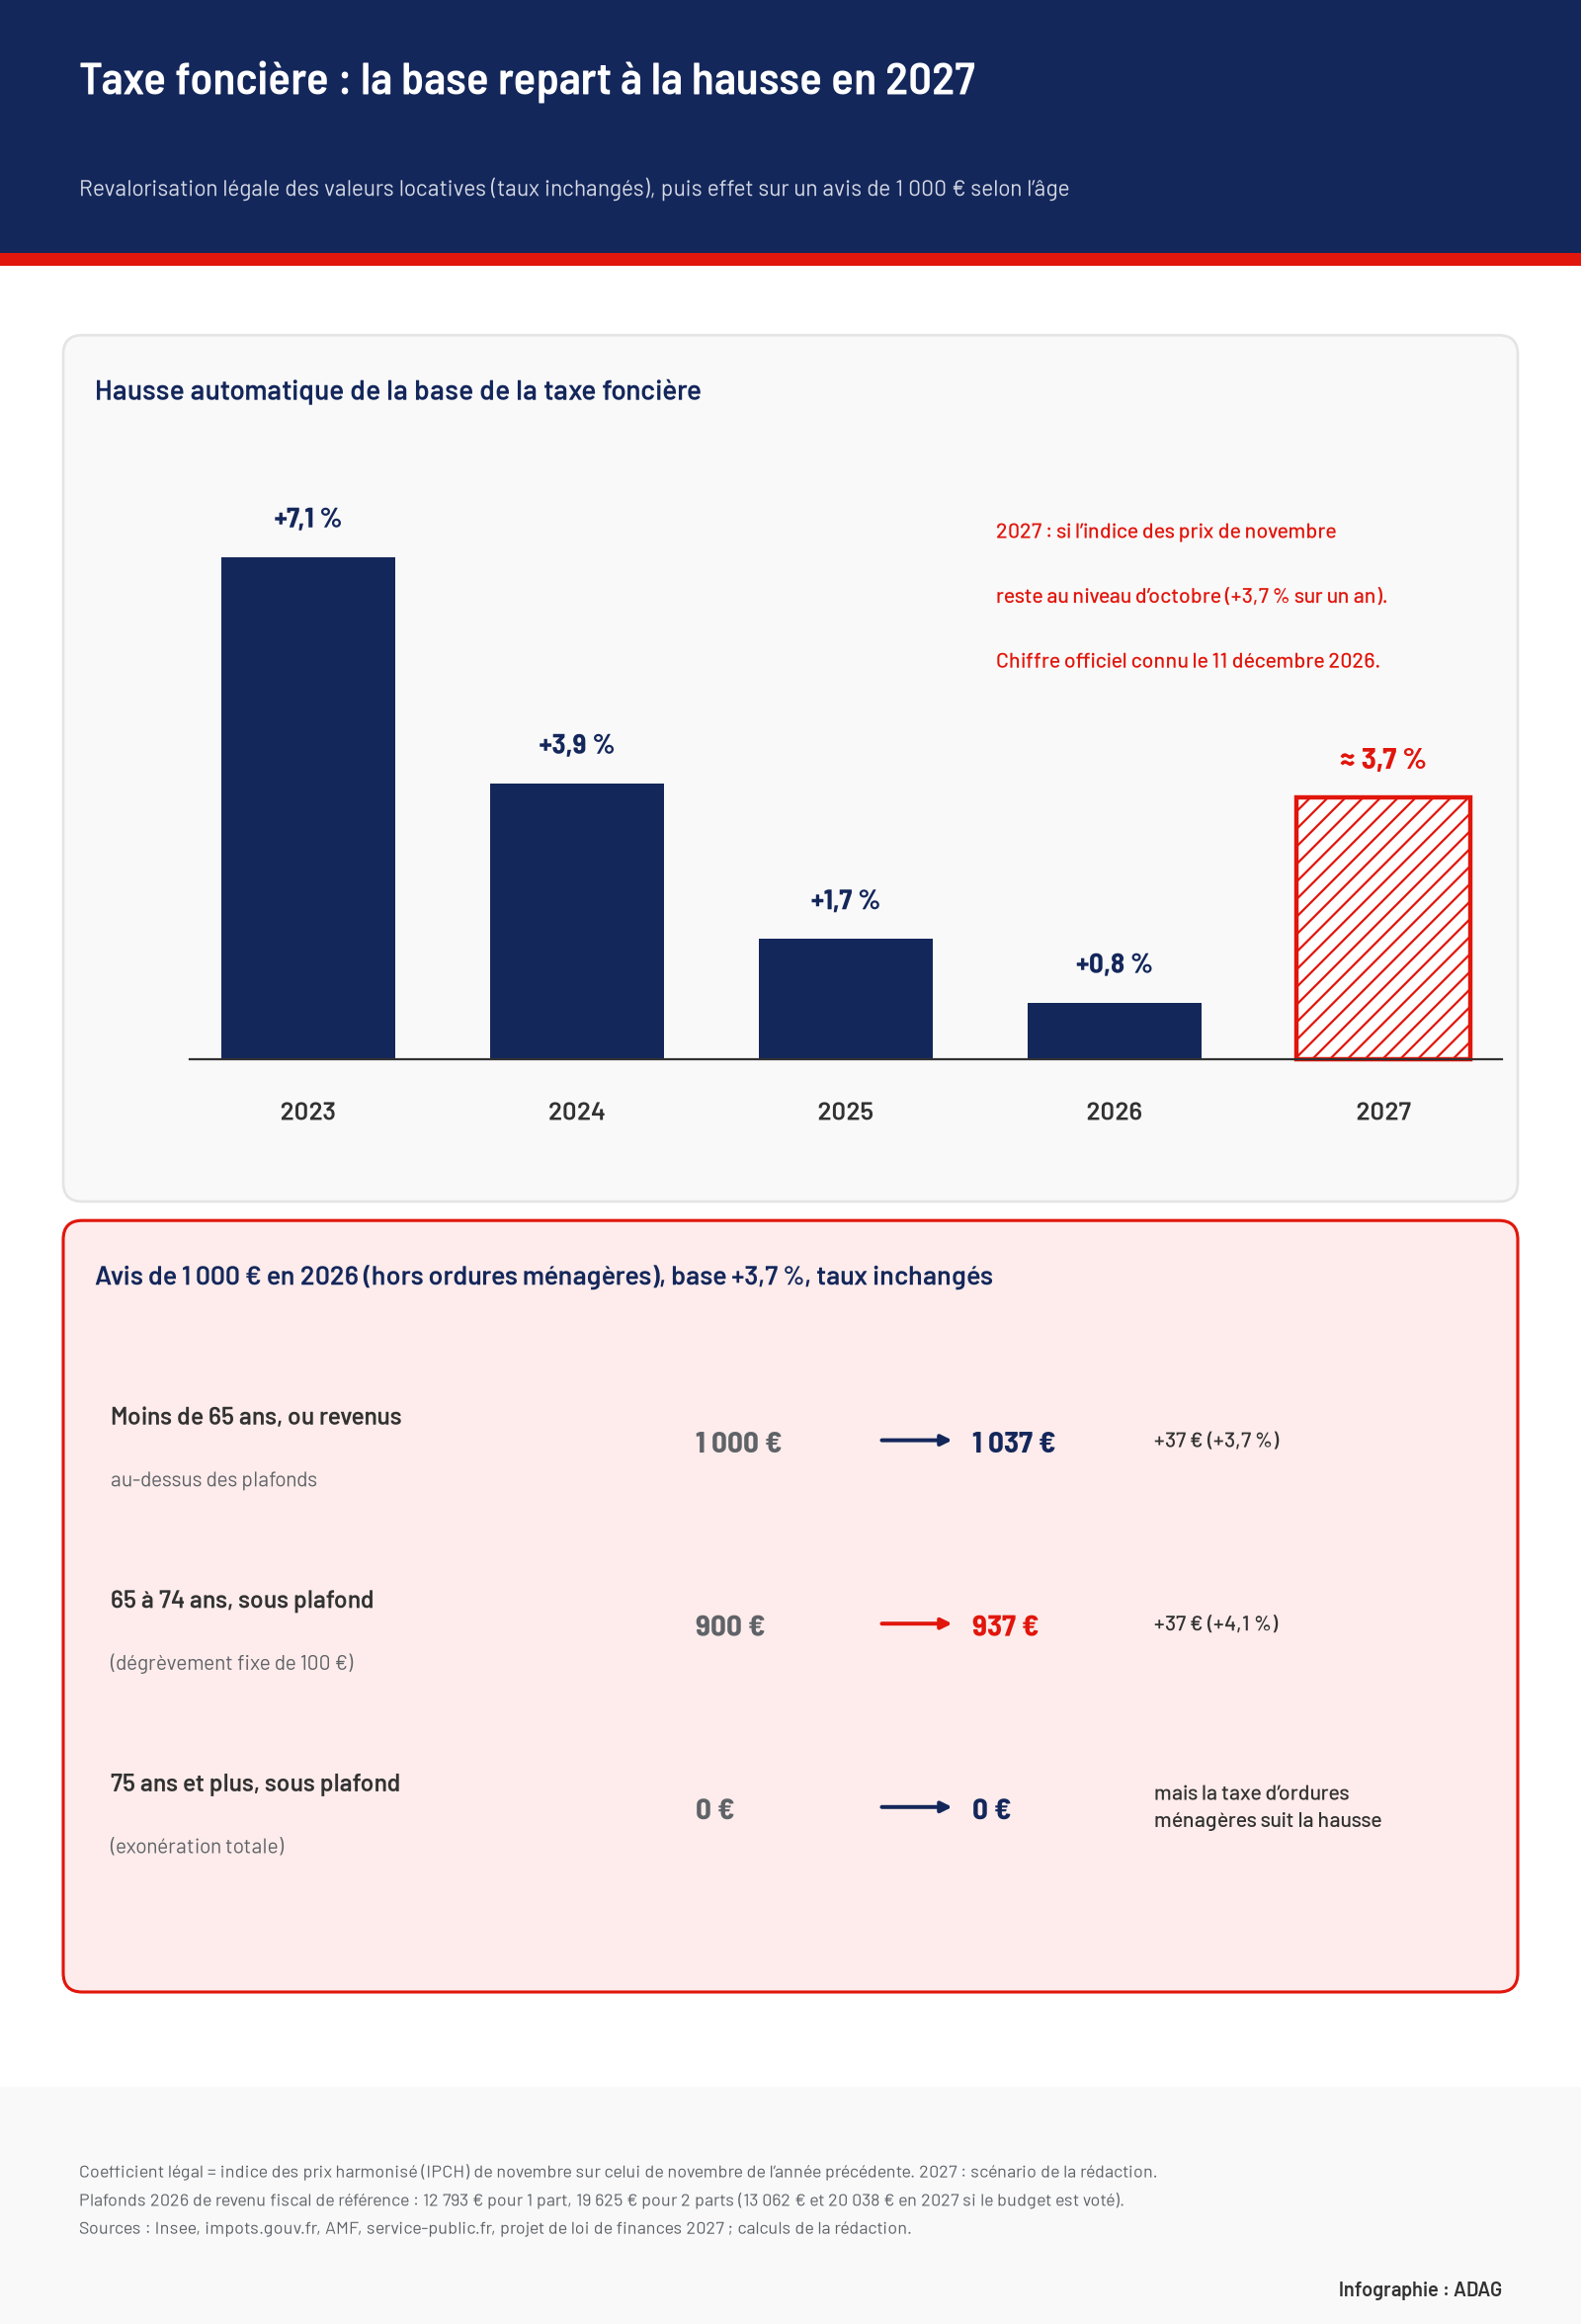
À taux inchangés, l’effet se lit directement sur l’avis : la cotisation augmente du même pourcentage que la base. Selon le niveau de l’indice de novembre, voici ce que deviendrait une taxe foncière de 1 000 € payée en 2026.
| Hausse de la base | Avis 2027 | En plus |
|---|---|---|
| 3,0 % | 1 030 € | +30 € |
| 3,7 % (niveau d’octobre) | 1 037 € | +37 € |
| 4,0 % | 1 040 € | +40 € |
Ces montants supposent que la commune et l’intercommunalité gardent leurs taux, qu’elles voteront au printemps. L’Union nationale des propriétaires immobiliers (UNPI) relève que, dans les 200 villes les plus peuplées, la hausse moyenne a encore atteint environ 1,7 % en 2026 malgré un coefficient de 0,8 %, certaines communes ayant relevé leur taux. Elle s’attend à une année 2027 plus lourde, les élections municipales étant passées [5].
Après 75 ans, l’exonération efface la hausse, pas la taxe d’ordures ménagères
Pour les retraités modestes, la mécanique change de nature. Un propriétaire de plus de 75 ans au 1er janvier 2027, en pratique né avant 1952, est exonéré de taxe foncière sur son habitation principale si son revenu fiscal de référence ne dépasse pas un plafond [6]. L’exonération est appliquée d’office, sans démarche [7]. Le titulaire de l’Aspa ou de l’Asi, le minimum vieillesse et l’allocation supplémentaire d’invalidité, est exonéré quel que soit son revenu [6].
Pour la taxe 2026, ce plafond était de 12 793 € pour une part et de 19 625 € pour deux parts, sur les revenus de 2025 [6]. Pour 2027, il portera sur le revenu fiscal de 2026, celui de l’avis d’impôt reçu l’été prochain. Le projet de loi de finances prévoit de relever de 2,1 % le barème de l’impôt et les seuils qui en dépendent [8], ce qui donnerait 13 062 € pour une part et 20 038 € pour un couple. Ce sont des projections : l’Assemblée nationale a rejeté le texte le 4 novembre, et le texte est désormais entre les mains du Sénat [9].
Le décalage mérite d’être relevé : la base de la taxe grimperait de l’ordre de 3,7 % quand le plafond n’avancerait que de 2,1 %. Pour un retraité exonéré, cela ne change rien tant qu’il reste sous la barre. Celui qui la franchit garde son exonération deux ans, puis profite d’un abattement des deux tiers, puis d’un tiers, sur la valeur locative [6].
À ne pas confondre
L’exonération des plus de 75 ans ne couvre pas la taxe d’enlèvement des ordures ménagères [10]. C’est pourquoi un retraité exonéré reçoit quand même un avis. Et cette ligne suit la hausse de la base : 150 € payés en 2026 deviendraient environ 156 € en 2027, à taux inchangé.
Le détail des plafonds selon le nombre de parts, des cas particuliers et de la réclamation se trouve dans notre article sur l’exonération de taxe foncière après 75 ans.
Entre 65 et 75 ans, la remise de 100 € ne suit pas l’inflation
Entre 65 et 75 ans au 1er janvier, sous les mêmes plafonds de revenu, le propriétaire n’est pas exonéré : il obtient un dégrèvement d’office de 100 € sur la taxe foncière de son habitation principale [6]. En 2027, cela vise les personnes nées de 1952 à 1961. Ce montant est fixe. Il ne grossit pas quand la base augmente.
Notre calcul sur un avis de 1 000 € le montre. Le retraité payait 900 € en 2026 après la remise ; il paierait 937 € en 2027. La hausse est la même en euros que pour son voisin plus jeune, 37 €, mais elle représente 4,1 % de ce qu’il paie, contre 3,7 % pour celui qui n’a droit à aucun allègement. Plus la taxe est petite, plus l’écart se creuse.
Le simulateur ci-dessous refait ce calcul avec vos propres montants : taxe foncière et ordures ménagères de votre avis 2026, hausse de la base au choix, âge et revenu fiscal.
Le plafonnement à 50 % des revenus, ouvert à tous les âges
Un dernier filet ne dépend pas de l’âge. Quand la taxe foncière de la résidence principale dépasse 50 % des revenus du foyer, la part qui excède peut être supprimée. Il faut ne pas avoir été soumis à l’impôt sur la fortune immobilière l’année précédente et avoir un revenu fiscal sous un plafond, fixé à 30 083 € pour une part en 2026 [6]. Contrairement à l’exonération, ce plafonnement n’est pas automatique : il se demande par réclamation, avec un formulaire dédié [6].
Ce qu’il faut vérifier sur ses avis en 2027
- Votre revenu fiscal de référence 2026, en première page de l’avis d’impôt reçu l’été 2027, à comparer au plafond de votre nombre de parts.
- Votre âge au 1er janvier 2027 : plus de 75 ans pour l’exonération, entre 65 et 75 ans pour la remise de 100 €.
- La ligne d’exonération ou de dégrèvement sur l’avis de taxe foncière 2027, mis en ligne à la fin de l’été.
- Une réclamation si l’allègement manque, possible jusqu’au 31 décembre de l’année suivant l’avis, en payant entre-temps sauf demande de sursis de paiement [11].
La revalorisation s’applique à la valeur locative telle que le fisc l’a enregistrée. Si celle-ci compte une pièce, une surface ou un équipement que le logement n’a plus, la hausse de 2027 s’ajoutera à une base déjà trop haute : c’est elle qu’il faut faire corriger, comme l’explique notre article sur les erreurs de surface dans l’avis de taxe foncière.
Sources et références
[1] AMF — « L’impact de l’IPCH de novembre 2025 (+0,8 %) sur les valeurs locatives de 2026 », note BW42961, 9 janvier 2026
https://www.amf.asso.fr/documents-limpact-lipch-novembre-2025-08-sur-les-valeurs-locatives-2026/42961
[2] impots.gouv.fr — « Comment est calculée ma taxe foncière ? Pourquoi a-t-elle augmenté en 2026 ? », modifié le 3 septembre 2026
https://www.impots.gouv.fr/particulier/questions/comment-est-calculee-ma-taxe-fonciere-pourquoi-t-elle-augmente-en-2026
[3] Insee — « En octobre 2026, les prix à la consommation augmentent de 3,4 % sur un an », Informations rapides n° 271, 13 novembre 2026
https://www.insee.fr/fr/statistiques/9131332
[4] Insee — Note de conjoncture « Vigilance orange sur la croissance », 10 septembre 2026
https://www.insee.fr/fr/statistiques/fichier/9050757/ndc-sept-2026.pdf
[5] UNPI — 25 Millions de Propriétaires n° 611, novembre 2026 (taxe foncière : premières données 2026 et perspectives 2027)
https://unpi.org/files/35M_611_novembre_2026_compressed_(2).pdf
[6] Service-public.fr — « Taxe foncière sur les propriétés bâties (TFPB) », fiche F59
https://www.service-public.gouv.fr/particuliers/vosdroits/F59
[7] impots.gouv.fr — « Exonérations et dégrèvements » (taxe foncière)
https://www.impots.gouv.fr/particulier/exonerations-et-degrevements
[8] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, article 2 et exposé des motifs
https://www.assemblee-nationale.fr/dyn/docs/PRJLANR5L17B3210.raw
[9] Sénat — « Projet de loi de finances pour 2027 », La loi en clair
https://www.senat.fr/travaux-parlementaires/textes-legislatifs/la-loi-en-clair/projet-de-loi-de-finances-pour-2027.html
[10] impots.gouv.fr — « Je suis exonéré(e) de taxe foncière, pourquoi ai-je reçu un avis d’imposition ? »
https://www.impots.gouv.fr/particulier/questions/je-suis-exonere-de-taxe-fonciere-pourquoi-ai-je-recu-un-avis-dimposition
[11] Service-public.fr — « Réclamations et recours en justice en matière d’impôt », fiche F110
https://www.service-public.gouv.fr/particuliers/vosdroits/F110