 Retraite et bien-être

Sommaire
Sur l’avis de taxe foncière, tout part d’un chiffre que presque personne ne regarde : la valeur locative cadastrale, le loyer théorique que le fisc attribue à chaque logement. Fixée en 1970, elle est seulement relevée chaque année du même pourcentage partout en France. Résultat : à Paris, des immeubles anciens rénovés restent peu taxés, quand en Seine-Saint-Denis des logements bien classés en 1970 gardent des valeurs élevées au regard de ce qu’ils valent aujourd’hui [1].
Selon l’Insee, cité par le rapport, cette taxe pèse plus de 4 % du revenu disponible des 20 % de propriétaires les plus modestes, contre moins de 2 % pour le 1 % le plus aisé [1]. C’est ce que le Conseil des prélèvements obligatoires (CPO), rattaché à la Cour des comptes, veut corriger dans son rapport du 17 novembre.
Taxe foncière sur la valeur vénale : le prix de vente estimé deviendrait la base
Sa recommandation n° 6 tient en une phrase : « moderniser l’assiette des impôts fonciers en la rapprochant des loyers de marché ou des valeurs vénales », avec une méthode actualisable régulièrement [1]. Deux bases sont sur la table : les loyers actuels, déclarés par les bailleurs, ou la valeur vénale, le prix auquel le logement se vendrait aujourd’hui.
En ce moment
 Vous déclarez encore vos revenus sur papier et votre centre des impôts ne répond qu’à un appel sur deux ? Un autre numéro décroche bien plus souvent
 Trois Français sur quatre disent oui à la retraite par capitalisation, dont le complément soumis au sondage se paierait avec vos futurs points Agirc-Arrco
Le rapport souligne les atouts de la seconde : les prix de vente sont certifiés par les notaires, sans déclaration à demander aux propriétaires, et la base publique des transactions (DVF) permet d’estimer aussi les biens qui ne se sont pas vendus depuis longtemps [1].
La simulation reste rustique : surface du logement multipliée par un prix moyen au mètre carré du quartier, maisons et appartements séparés. Un rez-de-chaussée dégradé y vaut autant au mètre carré qu’un appartement haut de gamme en étage, admet le rapport [1].
Cette piste vient remplacer une réforme qui s’enlise : la révision des valeurs locatives votée en 2020, d’abord prévue pour 2026, a été repoussée à 2031. Le Conseil émet des « doutes sérieux sur la faisabilité » de ce chantier [1].
45 % de propriétaires paieraient plus, mais un tiers des logements bougerait à peine
L’administration fiscale (DGFiP) a simulé la bascule sur 30 millions de logements, en gardant identique la somme encaissée par chaque commune. Avec la valeur vénale, 13,4 millions de logements verraient leur taxe augmenter, de 161 € par an en moyenne, et 16,6 millions la verraient baisser, de 130 €. Au total, quelque 2,2 milliards d’euros changeraient de poche, environ 9 % de la taxe foncière communale [1].
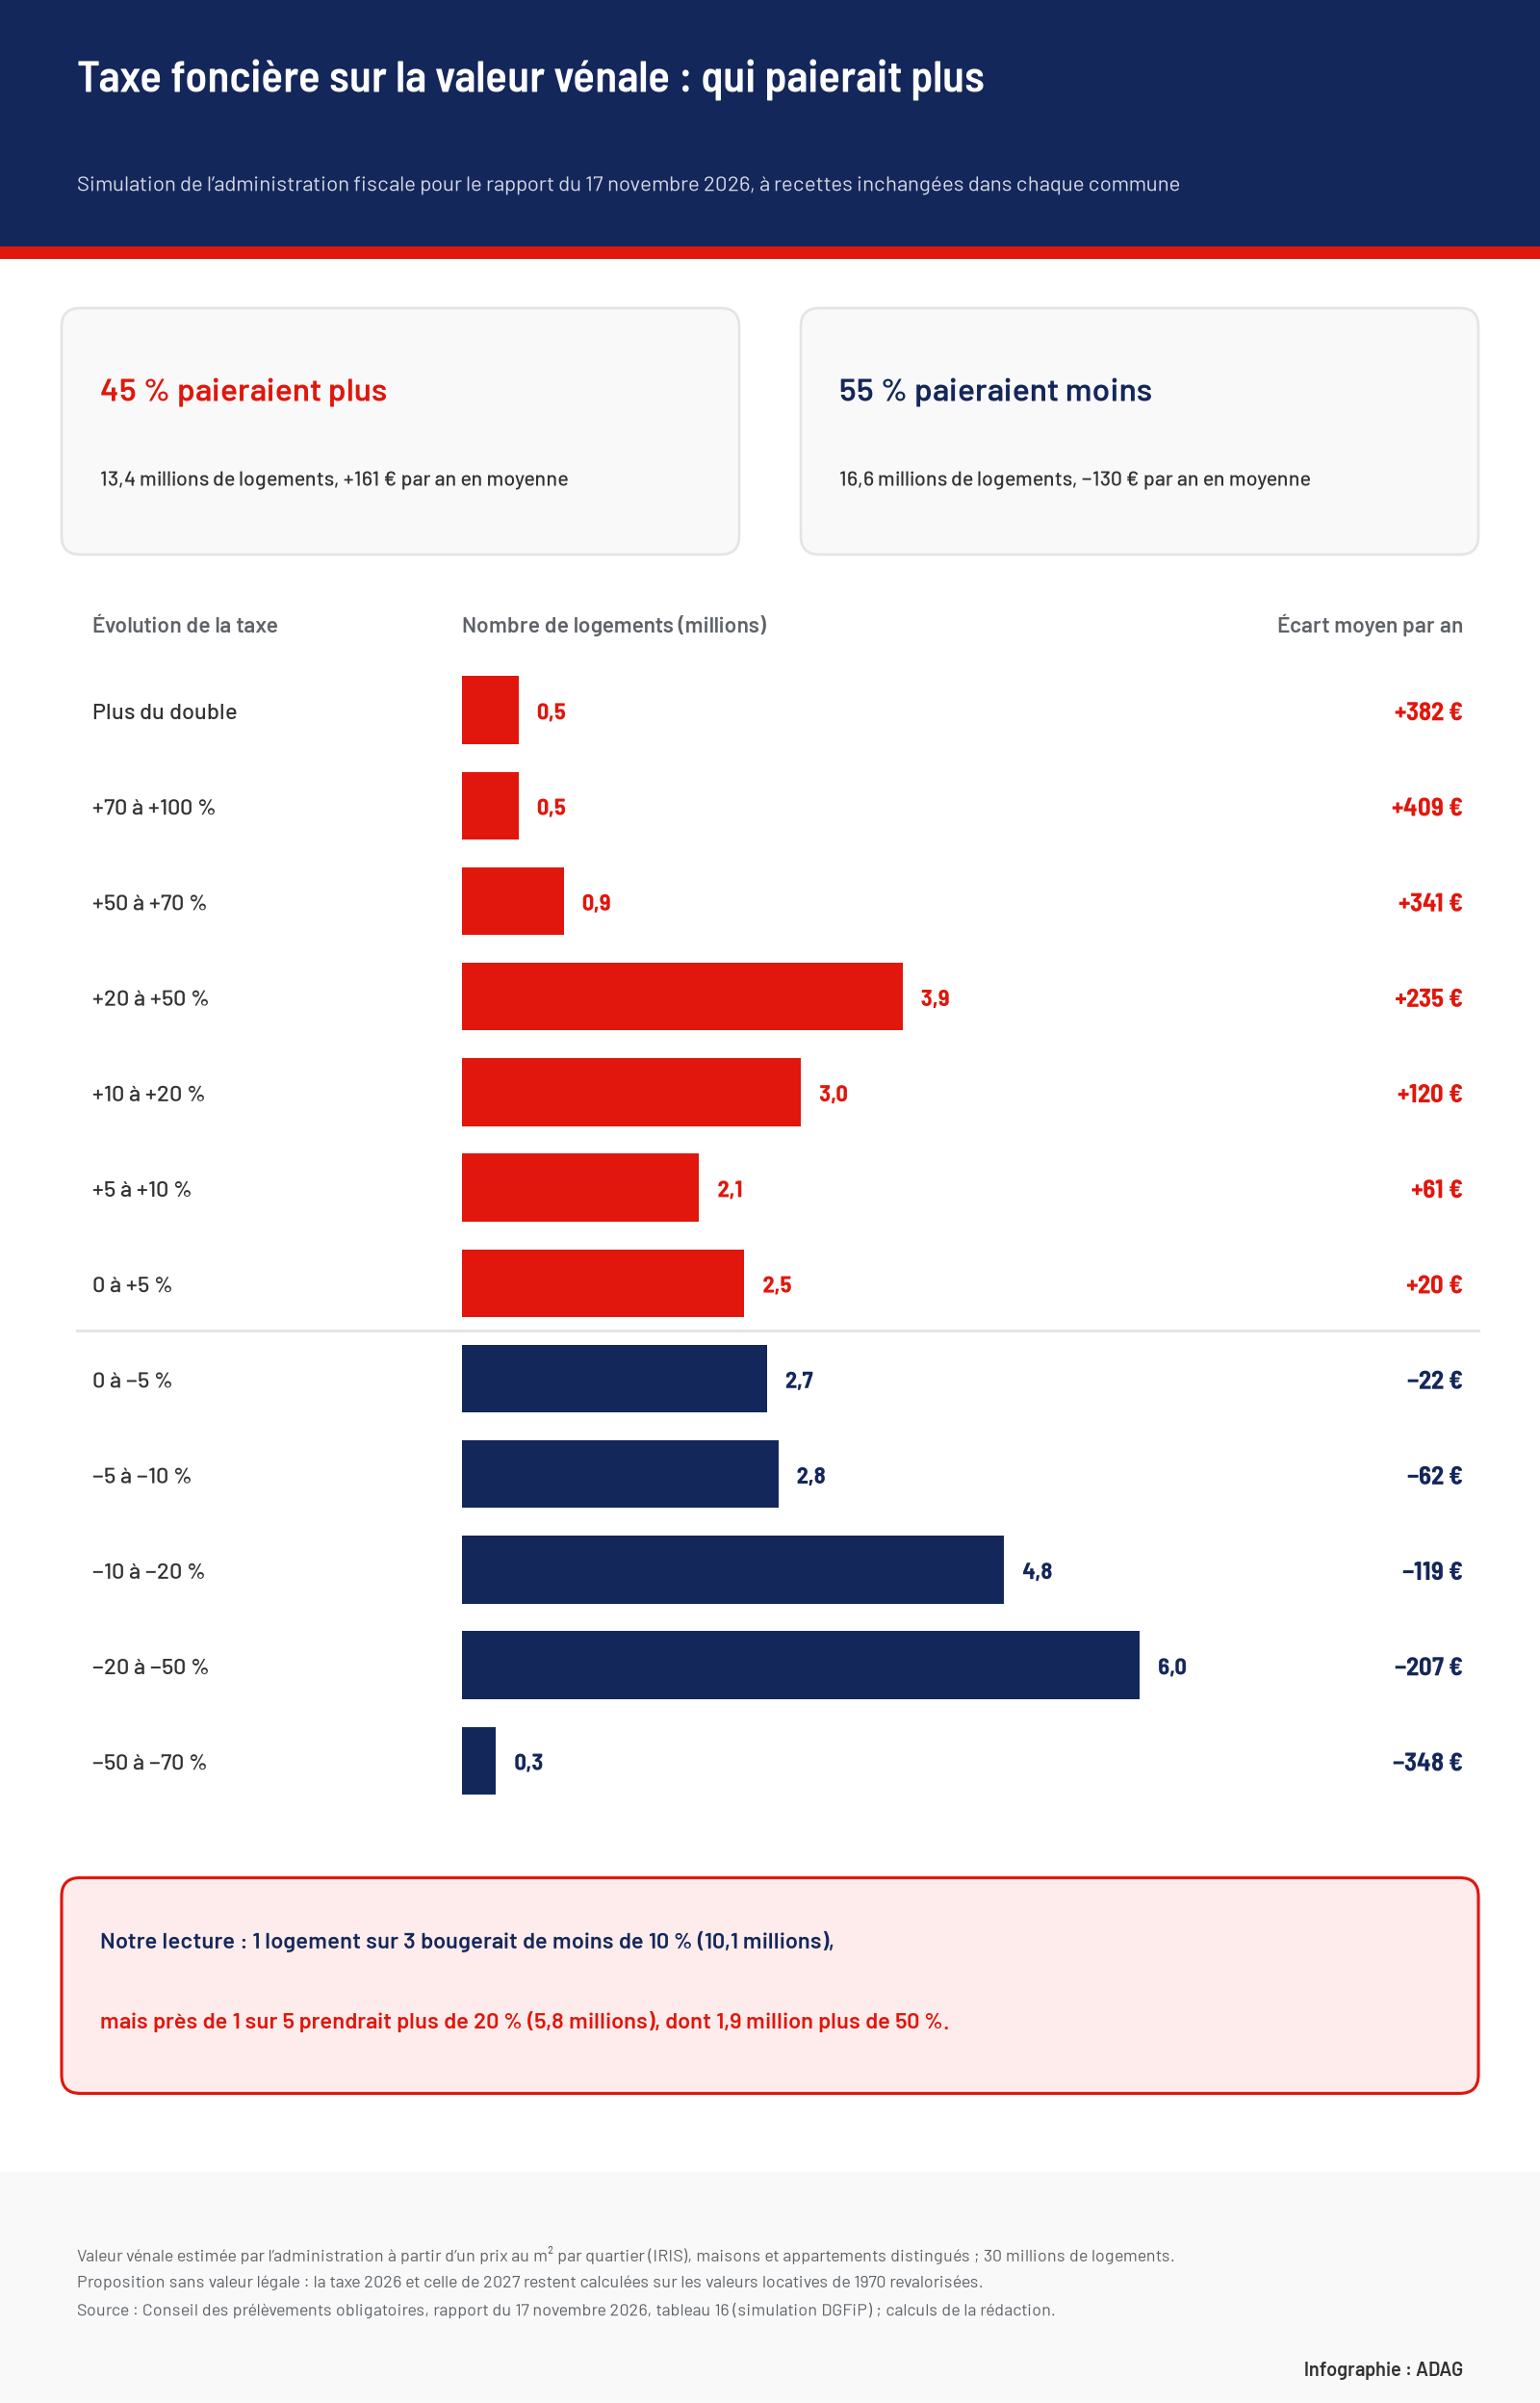
Ces moyennes masquent des écarts que notre lecture du tableau détaillé fait apparaître. Un logement sur trois, 10,1 millions, bougerait de moins de 10 %, dans un sens ou dans l’autre. À l’opposé, près d’un sur cinq, 5,8 millions, prendrait plus de 20 %, dont 3,9 millions entre 20 et 50 %, soit 235 € de plus par an en moyenne. Un demi-million paierait plus du double [1].
Avec la valeur vénale, ce sont les quartiers centraux des grandes agglomérations qui verraient les cotisations grimper. Les loyers, qui ont moins monté que les prix, donneraient des écarts plus doux : 48 % de hausses, de 129 € en moyenne, et 52 % de baisses, de 117 € [1].
Les propriétaires aux plus petits revenus paieraient davantage au total
C’est le résultat le moins mis en avant. La DGFiP a découpé les propriétaires en dix tranches de revenu fiscal. Avec la valeur vénale, les quatre plus modestes paieraient 26 millions d’euros de plus au total, les tranches intermédiaires moins, la plus aisée 45 millions de plus [1]. Le graphique du rapport situe la hausse autour de 2 % pour le dixième des propriétaires aux revenus les plus faibles.
Avec les loyers, les trois premières tranches paieraient 33 millions de plus et les plus aisés 28 millions de moins. Le Conseil l’admet : la réforme « ne conduirait pas à une amélioration univoque de la progressivité », son but étant que deux logements de même valeur paient la même chose [1]. Pour un retraité propriétaire d’une maison qui a pris de la valeur mais qui vit d’une petite pension, la nuance compte.
Exonération après 75 ans : le rapport n’y touche pas
Le CPO demande bien de réduire les exonérations d’impôts locaux décidées par l’État (recommandation n° 7), mais il vise surtout les régimes réservés à certains territoires, comme les zones de revitalisation rurale, utilisés par les entreprises. Les allègements des retraités modestes n’y sont pas évoqués [1].
Leur mécanique les met en grande partie à l’abri d’un changement de base, tant que la loi ne change pas :
- Après 75 ans : exonération de l’habitation principale si le revenu fiscal de 2025 ne dépasse pas 12 793 € pour une part, 19 625 € pour deux (taxe 2026). Zéro reste zéro, quelle que soit la base [2].
- Aspa ou Asi : exonération sans condition d’âge pour les titulaires du minimum vieillesse ou de l’allocation supplémentaire d’invalidité [2].
- Entre 65 et 75 ans : sous les mêmes plafonds, une remise fixe de 100 €. Si la base grimpe, toute la hausse reste à payer [2].
- À tout âge : la part qui dépasse 50 % des revenus peut être supprimée sur demande, sous 30 083 € de revenu fiscal pour une part [2].
Un point reste sans réponse : l’exonération ne couvre pas la taxe d’enlèvement des ordures ménagères, qui figure sur le même avis [3]. Calculée aujourd’hui sur la même valeur locative, elle n’est pas traitée par le rapport.
Au Danemark, la hausse peut attendre la vente du logement
Pour amortir les transferts, le CPO juge que des dispositifs de lissage sur plusieurs années « pourraient être nécessaires » et cite le Danemark [1]. Lors de sa réforme de 2017, le pays a abaissé le taux de 1 % à 0,6 % de la valeur, et les propriétaires dont l’impôt augmente peuvent reporter les hausses futures jusqu’à la vente du bien [1]. Ce garde-fou vise le propriétaire riche en murs et pauvre en revenus, cas de beaucoup de retraités. Le rapport n’en chiffre aucune version française.
Une piste pour après 2027, reprise par trois parlementaires
Le 18 novembre, la mission confiée par le Premier ministre aux députés Jean-René Cazeneuve et Christine Pirès Beaune et à la sénatrice Sylvie Vermeillet a remis son rapport sur les ressources des collectivités. Selon Localtis, le média de la Banque des Territoires, elle recommande aussi la valeur vénale, ou un recalcul de la valeur locative à chaque vente, et propose de faire payer aux locataires une partie de la taxe. Ces recommandations, sans traduction dans la loi, visent la campagne présidentielle et les réformes possibles à partir de 2027.
D’ici là, l’avis de l’automne 2027 sera encore calculé sur les valeurs de 1970, relevées par le coefficient légal qui suit l’inflation de novembre. Il devrait les augmenter d’environ 3,7 % si l’indice de novembre reste au niveau d’octobre, comme le détaille notre article sur la hausse de la taxe foncière en 2027.
Sources et références
[1] Conseil des prélèvements obligatoires — « Adapter la fiscalité locale aux compétences des collectivités territoriales », rapport, 17 novembre 2026 (simulation DGFiP, tableau 16 et graphique 21)
https://www.ccomptes.fr/sites/default/files/2026-11/20261117-Adapter-fiscalite-locale-aux-competences-des-coll-territoriales.pdf
[2] Service-public.fr — « Taxe foncière sur les propriétés bâties (TFPB) », fiche F59
https://www.service-public.gouv.fr/particuliers/vosdroits/F59
[3] impots.gouv.fr — « Je suis exonéré(e) de taxe foncière, pourquoi ai-je reçu un avis d’imposition ? »
https://www.impots.gouv.fr/particulier/questions/je-suis-exonere-de-taxe-fonciere-pourquoi-ai-je-recu-un-avis-dimposition