 Retraite et bien-être
Sommaire
Les cabinets de conseil en retraite facturent entre 600 € l’heure de consultation et 3 000 € le bilan complet, selon une enquête de L’Express publiée le 9 novembre. Leur premier travail consiste à éplucher le relevé de carrière, et la présidente du cabinet Origami&Co y trouve « entre six et huit anomalies par dossier » en moyenne. La vérification elle-même ne coûte pourtant rien : le relevé est consultable sur info-retraite.fr, et la demande de correction s’y dépose gratuitement. Reste à savoir ce que vaut, en euros, un trimestre oublié.
Décote de 1,25 % : un trimestre manquant retire 37 € par mois sur une pension de 2 400 €
La retraite de base d’un salarié du privé se calcule en appliquant un taux à son revenu annuel moyen, celui de ses 25 meilleures années. Ce taux vaut 50 % avec tous les trimestres exigés pour sa génération. S’il en manque et que l’on part avant 67 ans, il baisse de 0,625 point par trimestre manquant, soit 1,25 % de la pension en moins, dans la limite de 20 trimestres [1]. La caisse compte les trimestres manquants de deux façons, face à la durée exigée et face à l’âge de 67 ans, et retient le plus petit nombre.
En ce moment
 Un retraité parisien touche en moyenne 834 € de plus par mois qu’un retraité du Cantal, un fossé qui fond de plus de moitié dès qu’on quitte l’Île-de-France
 Votre taxe foncière va prendre environ 3,7 % en 2027 sans que la mairie y touche, une hausse à laquelle seuls les retraités modestes les plus âgés échappent
Cette décote n’est pas la seule perte. La pension est ensuite multipliée par la part de la carrière accomplie (trimestres validés sur trimestres exigés) : c’est la proratisation. Et la retraite complémentaire Agirc-Arrco applique sa propre minoration, de 1 % par trimestre manquant jusqu’à 12, définitive elle aussi [2].
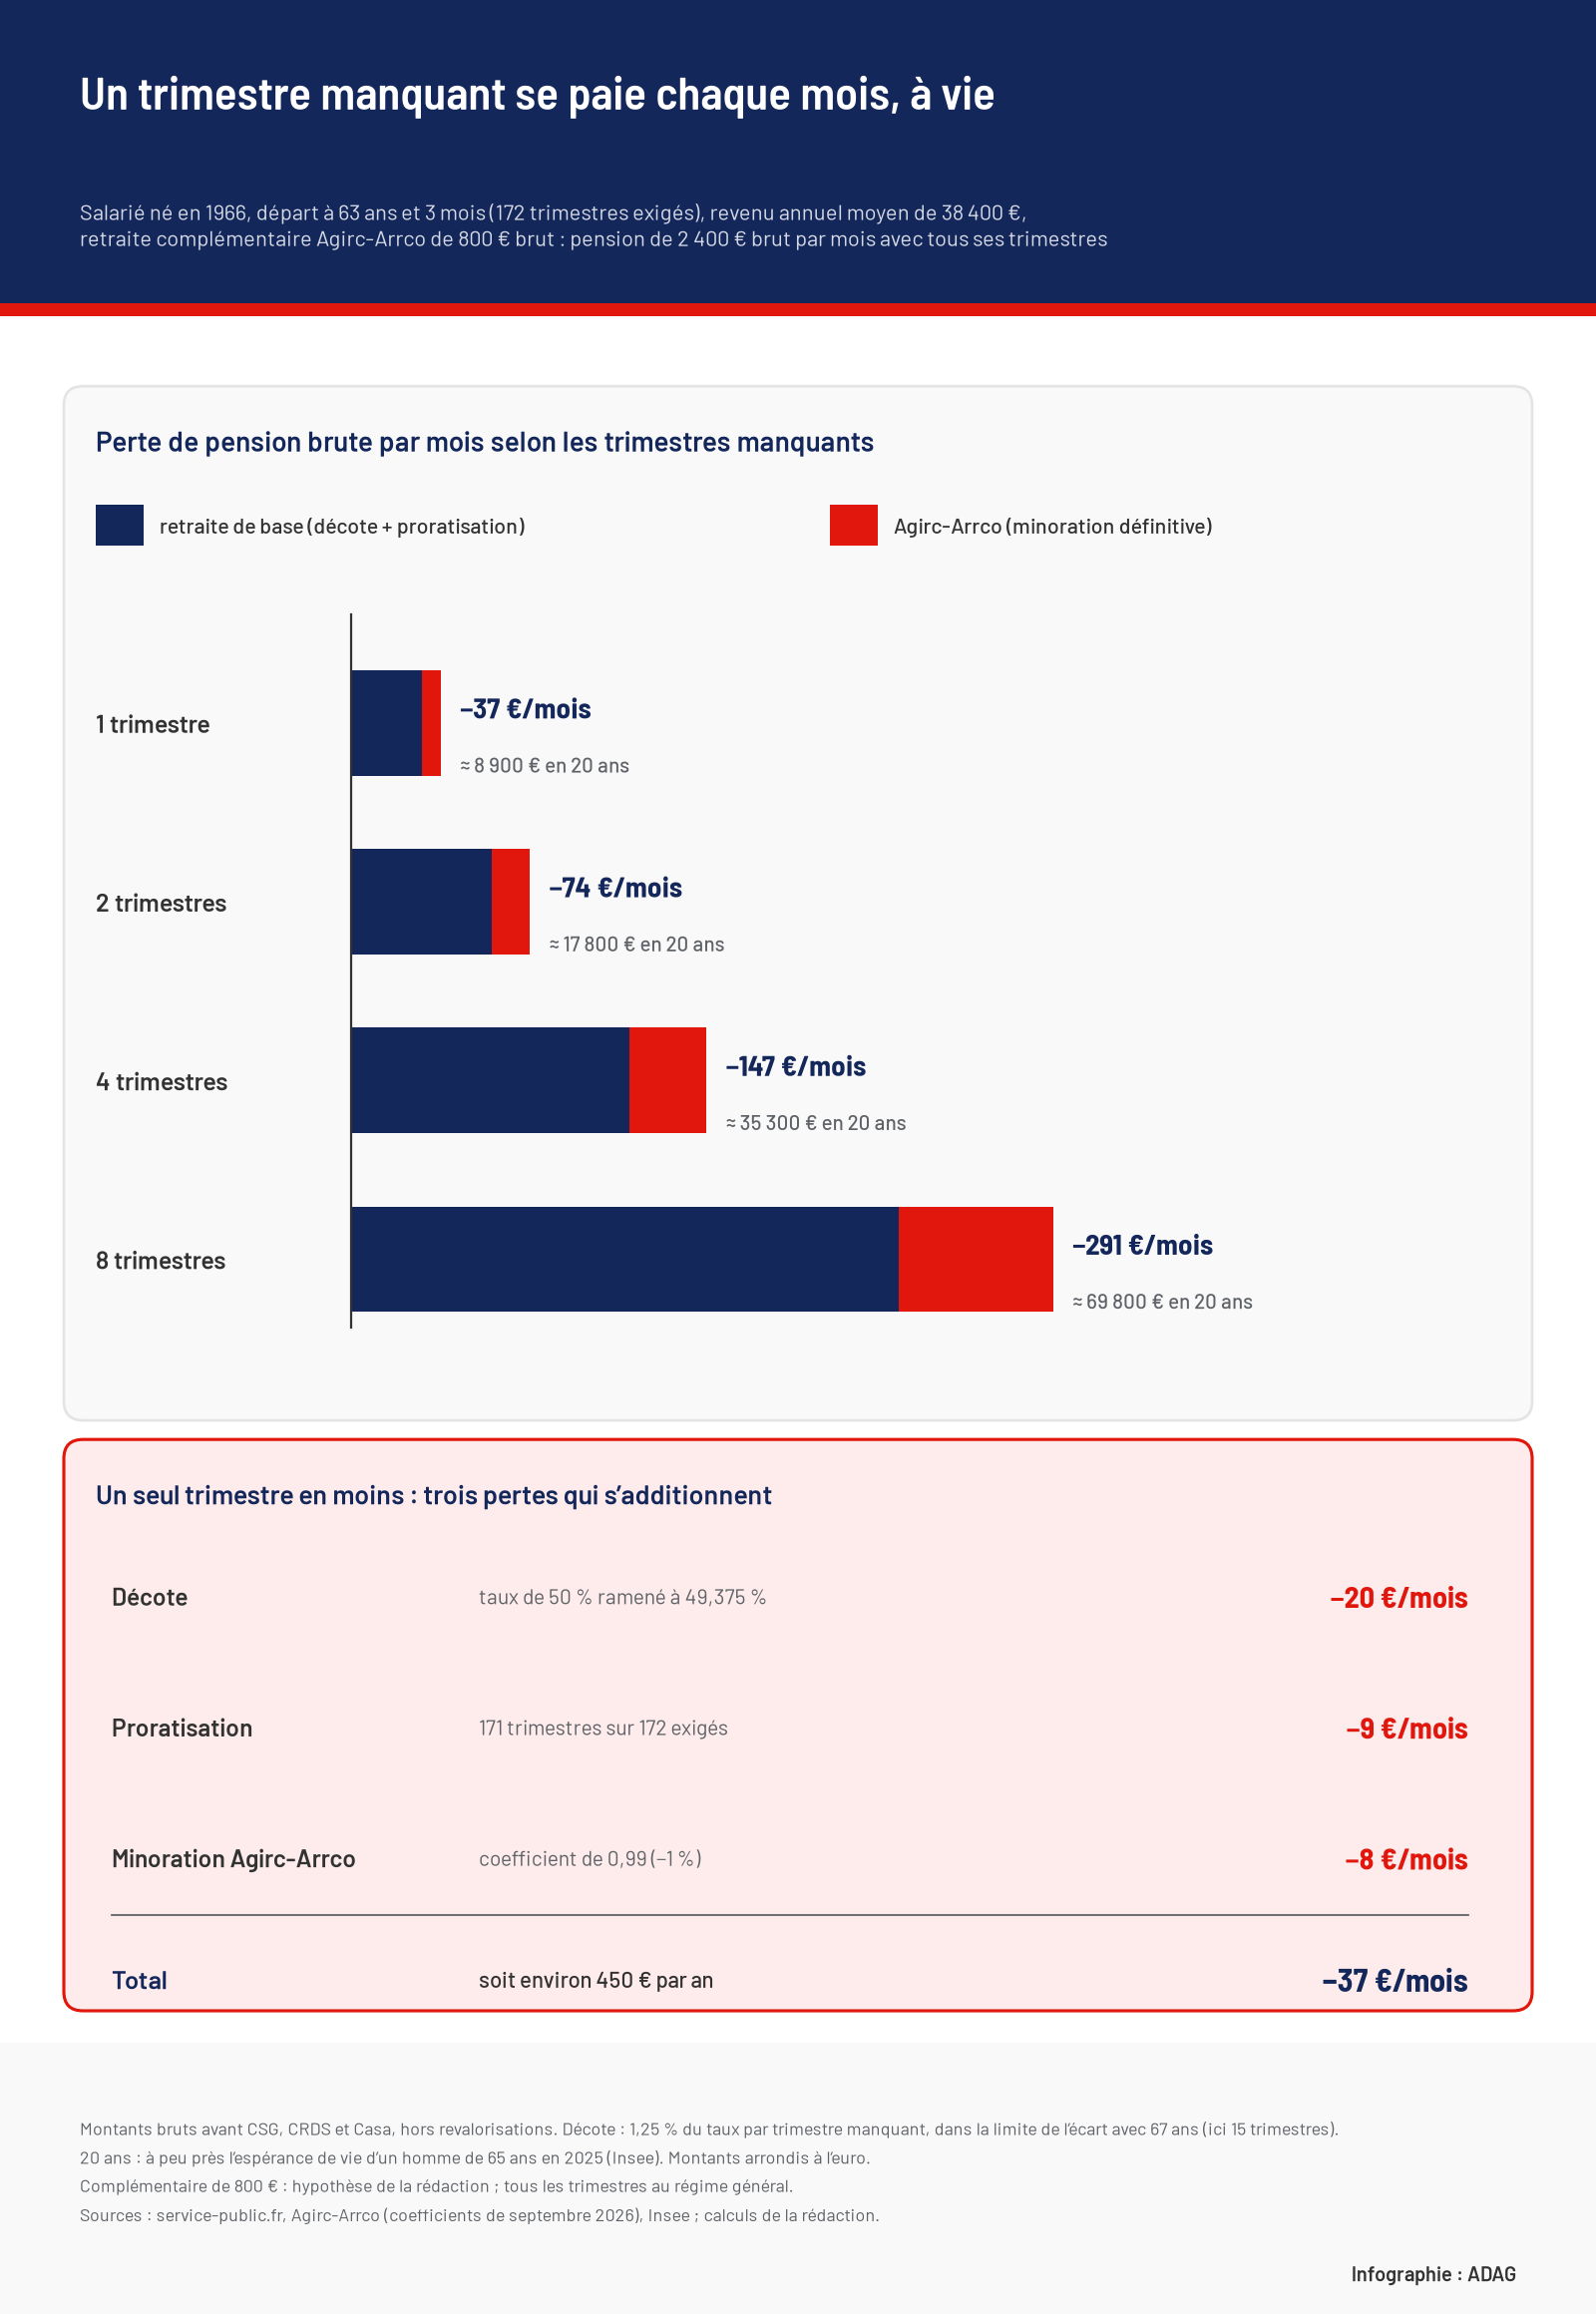
Prenons un salarié né en 1966. Il lui faut 172 trimestres pour le taux plein, et il peut partir à 63 ans et 3 mois [3]. Son revenu annuel moyen est de 38 400 €, le montant de l’exemple officiel de Service-Public, et nous lui prêtons une complémentaire de 800 € brut. Avec ses 172 trimestres, il toucherait 2 400 € brut par mois. Avec 171, parce qu’un été de travail manque au relevé, voici ce qu’il perd chaque mois :
- Décote : 20 €, le taux de sa retraite de base passant de 50 % à 49,375 %.
- Proratisation : 9 €, sa base étant calculée sur 171/172.
- Agirc-Arrco : 8 €, avec un coefficient de 0,99.
Le total atteint 37 € par mois, environ 450 € par an. Sur 20 ans, à peu près l’espérance de vie d’un homme de 65 ans selon l’Insee [4], la note approche 8 900 €, sans compter les revalorisations. Avec quatre trimestres manquants, la perte grimpe à 147 € par mois ; avec huit, à 291 €.
Pour une petite pension, l’enjeu dépasse la décote. Le minimum contributif, qui relève les retraites de base les plus faibles, suppose une retraite à taux plein [1] : avant 67 ans, un seul trimestre manquant peut en priver un assuré. Le calculateur ci-dessous reprend ces règles avec vos propres chiffres.
Une retraite sur neuf attribuée avec une erreur, souvent à cause de la carrière
Les caisses ne sont pas infaillibles, et la Cour des comptes le mesure chaque année. Dans son rapport de certification publié le 13 mai 2026, elle estime que 11,1 % des retraites attribuées en 2025 par les caisses du régime général comportent au moins une erreur ayant un effet sur le montant, contre 10,5 % un an plus tôt [5]. Ces erreurs jouent dans les deux sens, en faveur ou au détriment des assurés, et pèsent 1,1 milliard d’euros sur toute la durée de versement.
« Plus de la moitié des erreurs définitives après contrôle interne affectant les prestations mises en paiement continue de provenir de données de carrière absentes ou erronées. »
Cour des comptes, certification des comptes 2025 de la Sécurité sociale
Les caisses régularisent pourtant les carrières avant chaque départ : 1,8 million de régularisations en 2025. Mais la Cour relève que l’outil déployé pour ce travail ne signale pas toujours les anomalies à traiter. Autrement dit, compter sur la caisse pour repérer le trou ne suffit pas : c’est l’assuré qui a le plus intérêt à relire sa carrière, et le plus de pièces pour la prouver.
Les trous les plus fréquents du relevé, et ceux qui n’en sont pas
Un trimestre ne dépend pas du temps passé au travail mais du salaire soumis à cotisation. En 2026, 1 803 € brut sur l’année valident un trimestre, et une année ne peut jamais en compter plus de quatre [3]. Avant 2014, le seuil correspondait à 200 heures payées au Smic. Les périodes à contrôler en priorité :
- Petits boulots anciens : un job d’été ou un emploi chez un employeur disparu peut ne jamais avoir été reporté. Le bulletin de salaire reste la preuve de référence.
- Service national : 90 jours d’incorporation valent un trimestre.
- Arrêts indemnisés : maladie ou accident du travail (un trimestre par 60 jours), congé maternité (un par 90 jours), chômage indemnisé.
- Stages d’insertion : TUC et stages suivis comme demandeur d’emploi, un trimestre par 50 jours.
Certains vides, en revanche, n’appellent aucune correction.
- Trimestres pour enfants : ils ne sont rattachés à aucune année [3] et se font valoir avec le service « Déclarer mes enfants » [6].
- Année à petit salaire : trois trimestres pour une année travaillée à temps partiel peuvent être justes si le salaire n’atteignait pas quatre fois le seuil.
Corriger son relevé sur info-retraite : la démarche pas à pas
Le compte retraite, qui a dépassé les 20 millions d’inscrits le 31 juillet 2026 [6], regroupe tous les régimes de base et complémentaires sur un même relevé. La correction passe par lui.
- Ouvrir « Voir ma carrière » sur info-retraite.fr. Le service signale les anomalies et les périodes pour lesquelles vos régimes n’ont aucune information [7].
- Comparer chaque année avec vos bulletins de salaire, attestations de chômage, arrêts de travail ou papiers militaires, en notant les années vides et les trimestres trop bas.
- Déposer la demande dans « Corriger ma carrière » dès 55 ans, avant le départ : tous vos régimes en sont informés en même temps [8]. Avant 55 ans, la demande se fait auprès de chaque régime concerné [9].
- Suivre le dossier dans « Mes démarches », rubrique « Suivre mes demandes » [10].
Corriger avant de racheter
Le rachat de trimestres est payant et ne retrouve rien : il ajoute des trimestres pour des années d’études ou incomplètes. Une période oubliée, elle, se récupère gratuitement si vous en avez la preuve. Mieux vaut donc vérifier la carrière avant de calculer un éventuel rachat.
Les cabinets conseillent de faire ce bilan vers 55 ans, assez tôt pour réunir les justificatifs et laisser aux caisses le temps de traiter, les allers-retours avec les caisses demandant « six mois au minimum », selon une consultante interrogée par L’Express. L’Union Retraite, qui gère le compte retraite, annonce que le service « Corriger ma carrière », aujourd’hui réservé aux 55 ans et plus, sera « bientôt » ouvert à tout âge [6].
Sources et références
[1] Service-public.fr — « Montant de la retraite du salarié du secteur privé », vérifié le 1er septembre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F21552
[2] Agirc-Arrco — « Les coefficients de minoration applicables à la retraite complémentaire Agirc-Arrco », septembre 2026
https://www.agirc-arrco.fr/wp-content/uploads/2024/10/Coefficients-de-minorations-AA.pdf
[3] Service-public.fr — « Durée d’assurance retraite du salarié du secteur privé »
https://www.service-public.gouv.fr/particuliers/vosdroits/F1761
[4] Insee — « Espérance de vie à divers âges », données 1994-2025, 13 janvier 2026
https://www.insee.fr/fr/statistiques/2416631
[5] Cour des comptes — « Certification des comptes du régime général de sécurité sociale et du CPSTI, exercice 2025 », 13 mai 2026
https://www.ccomptes.fr/sites/default/files/2026-05/20260513-Certification-comptes-Securite-sociale-2025_0.pdf
[6] Union Retraite — Dossier de presse « 10 ans de simplification des démarches avec le compte retraite », 13 octobre 2026
https://www.info-retraite.fr/portail-info/files/live/sites/PortailInformationnel/files/images/Actualit%C3%A9s/Communiqu%C3%A9s%20de%20presse/dp_10-ans-du-compte-retraite_13-octobre-2026.pdf
[7] Info Retraite — Service « Voir ma carrière »
https://services.info-retraite.fr/service/voir-ma-carriere
[8] Info Retraite — Service « Corriger ma carrière »
https://services.info-retraite.fr/service/corriger-ma-carriere
[9] Service des retraites de l’État — « Mon information tout au long de ma carrière »
https://retraitesdeletat.gouv.fr/actif/mes-services-et-informations/mon-information-tout-au-long-de-ma-carriere
[10] Service-public.fr — « Combien de trimestres un salarié doit-il avoir pour bénéficier d’une retraite à taux plein ? », vérifié le 1er janvier 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F35063