 Retraite et bien-être
Sommaire
Cette richesse ne paie ni la mutuelle ni le fioul. Selon l’Insee, les logements des ménages et leurs terrains valent un peu plus de 9 000 milliards d’euros fin 2025, soit 87,3 % de leur patrimoine non financier [1], dont une bonne part détenue par des retraités qui ont fini de payer leur maison.
Trois formules permettent d’en tirer de l’argent sans déménager : le viager occupé, la vente à terme occupée et le prêt viager hypothécaire. Le viager, formule la plus connue, reste rare, avec moins de 5 000 ventes par an selon Ouest-France. Nous les avons chiffrées sur un cas courant : une femme seule de 75 ans, propriétaire d’une maison de 250 000 € qui se louerait environ 800 € par mois.
Viager occupé : 38 600 € à la signature, puis 599 € par mois à vie
En viager occupé, la propriétaire vend mais garde le droit d’habiter chez elle jusqu’à son décès. L’acheteur retire donc du prix les loyers qu’il ne touchera pas : c’est la décote d’occupation. Le montant dépend de l’âge et de l’espérance de vie de la vendeuse, de la valeur du bien et des loyers qu’il rapporterait s’il était loué [2].
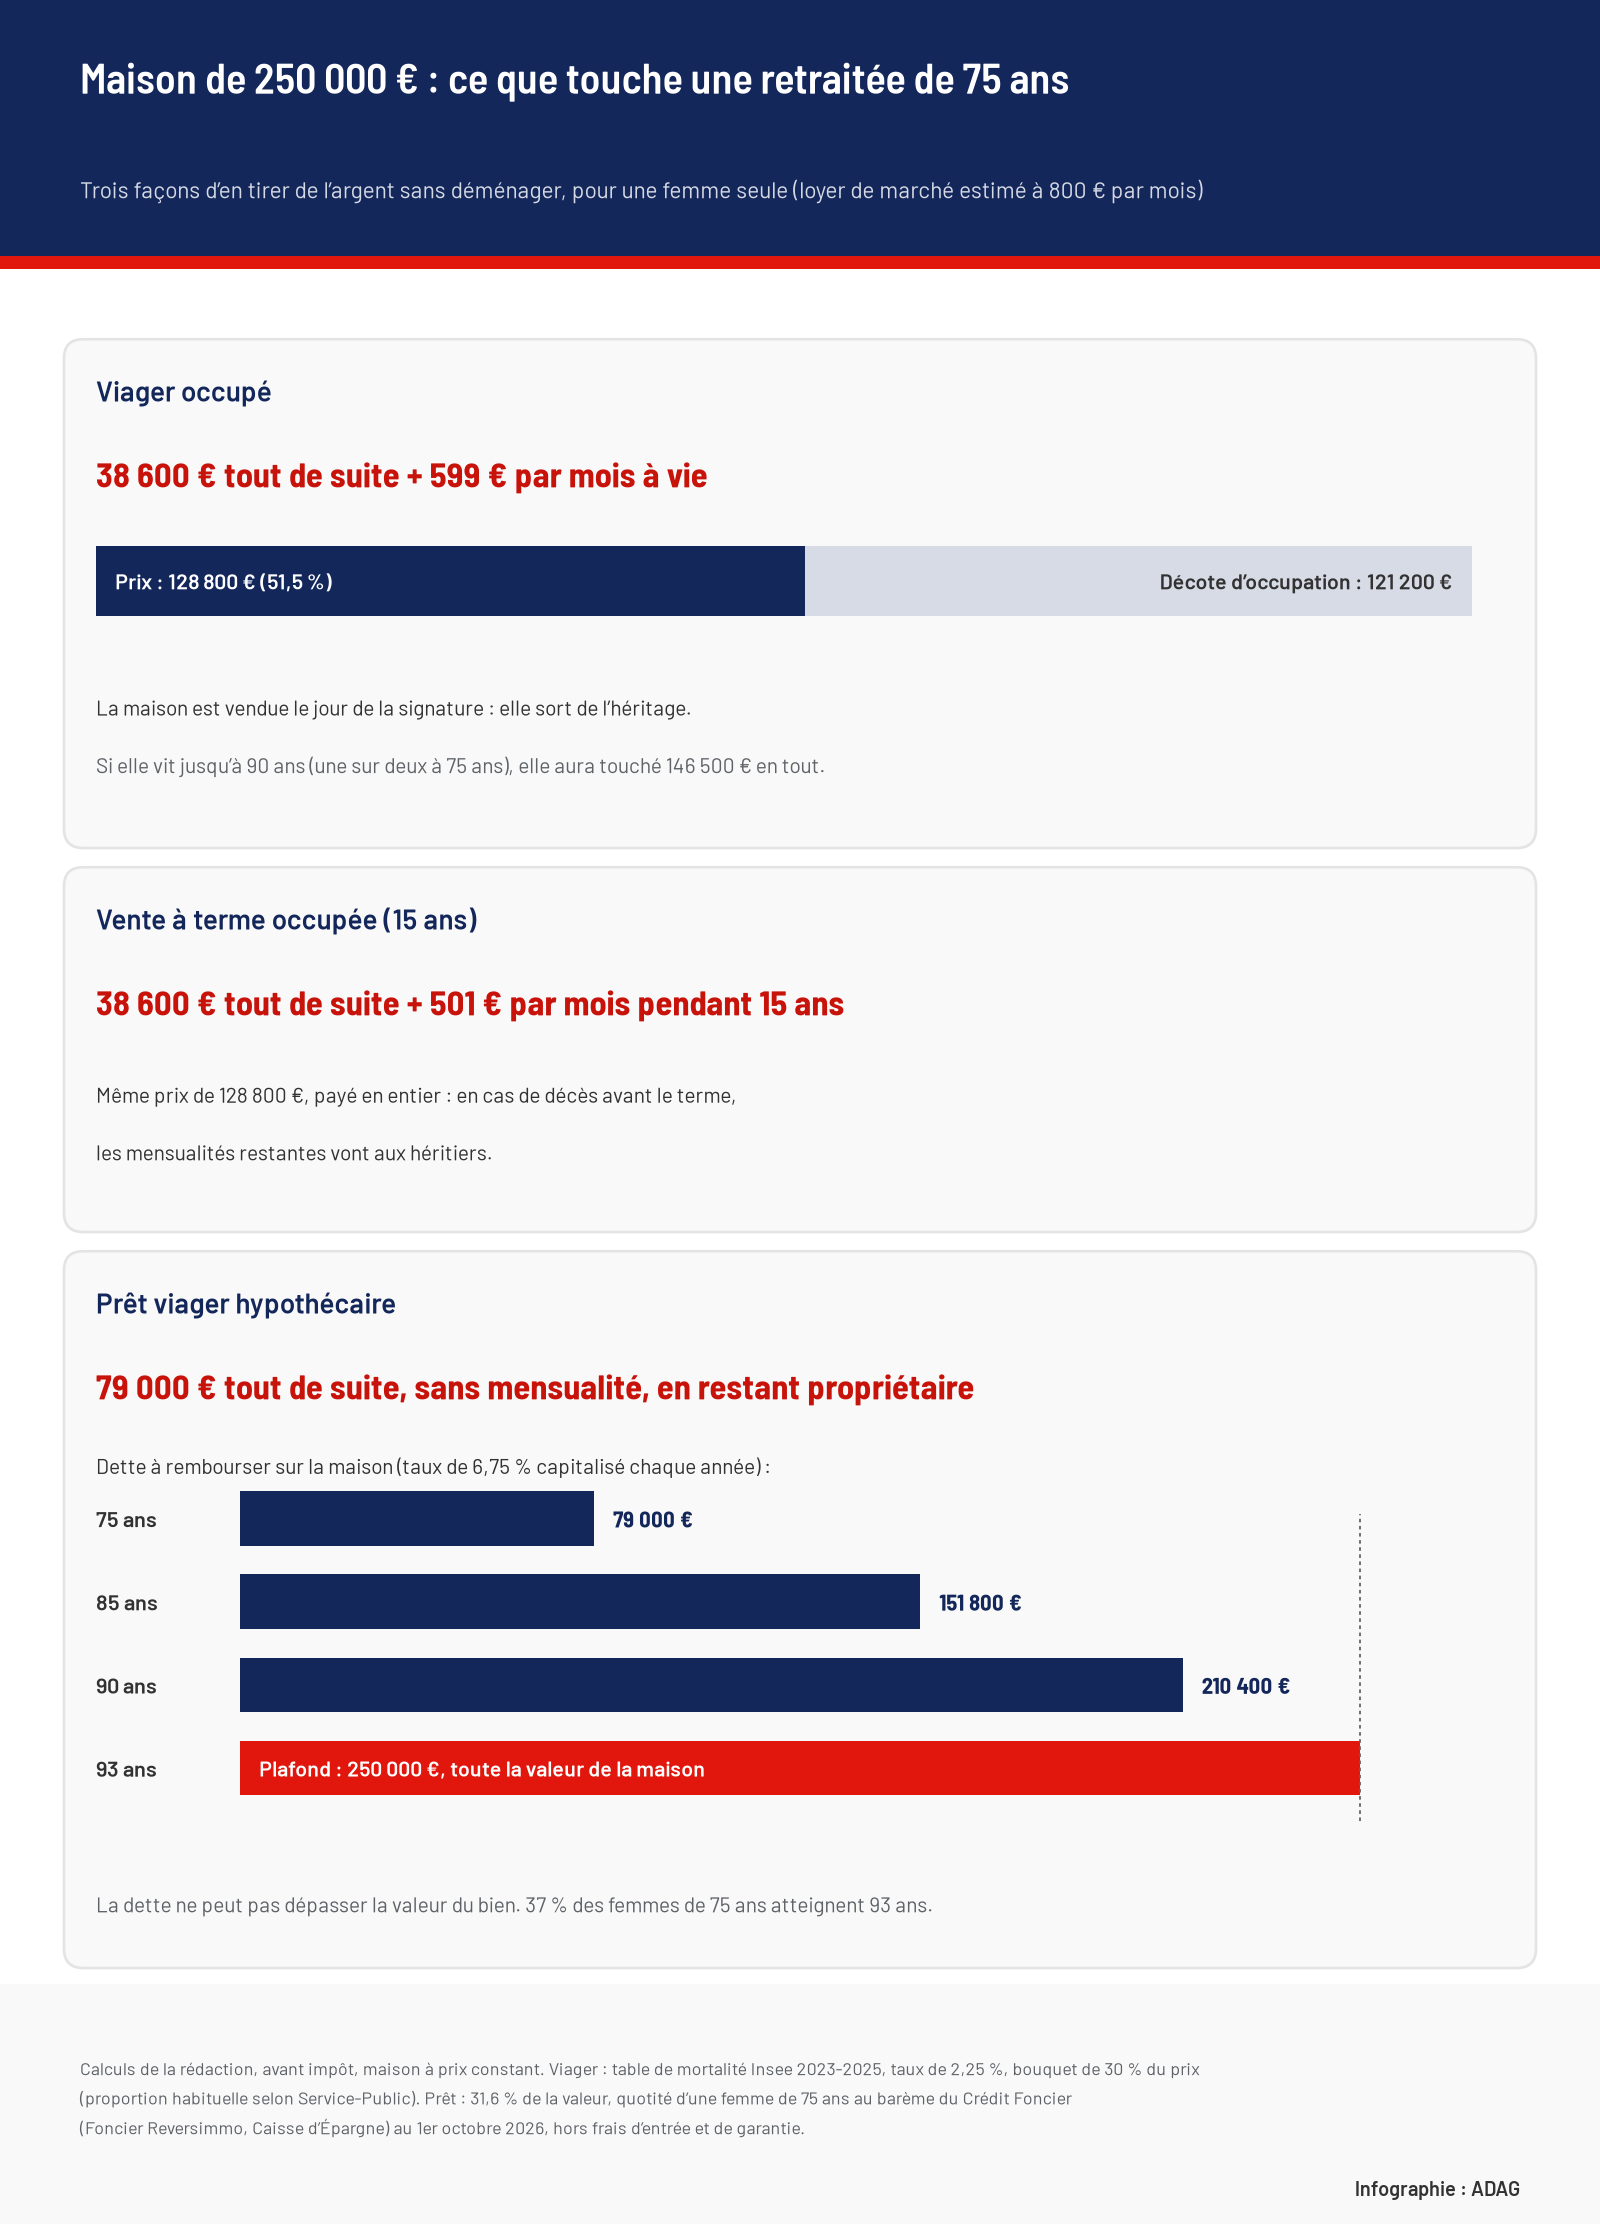
À 75 ans, une femme a encore 15,3 ans d’espérance de vie selon la dernière table de mortalité de l’Insee, contre 12,7 ans pour un homme [3]. Avec 800 € de loyer de marché et un taux de 2,25 %, celui que les assureurs peuvent au plus retenir aujourd’hui pour une rente viagère (nous l’expliquions ici), la décote atteint 121 200 €. Le prix tombe à 128 800 €, soit 51,5 % de la valeur de la maison.
Sur ce prix, le bouquet versé comptant représente en général 30 % [2], soit 38 600 €. Le reste est converti en rente : 599 € par mois, versés à vie. Un homme du même âge, dont l’espérance de vie est plus courte, obtiendrait un prix de 146 700 €, un bouquet de 44 000 € et une rente de 802 €.
Le loyer pèse lourd, et dans un sens inattendu : plus la maison se louerait cher, plus la décote grossit. À 600 € de loyer, la rente monte à 740 € ; à 1 000 €, elle tombe à 458 €. Aucun barème légal n’existe : tout se négocie.
Qui paie quoi en viager occupé, si l’acte ne dit rien
- La vendeuse : entretien courant et petites réparations, énergie, taxe foncière et taxe d’enlèvement des ordures ménagères.
- L’acheteur : les grosses réparations, comme la toiture entière ou les gros murs [2].
Seuls 30 % de la rente sont imposables quand la vendeuse a plus de 69 ans au premier versement [2], soit 2 158 € par an ici. Le bouquet n’est pas un revenu.
Vente à terme : le même prix de 128 800 €, garanti jusqu’au bout
La vente à terme occupée part de la même décote, donc du même prix. Mais au lieu d’une rente à vie, l’acheteur verse des mensualités pendant une durée fixée dans l’acte. Avec le même bouquet de 38 600 € et un étalement sur 15 ans, la mensualité est de 501 € ; sur 10 ans, elle monte à 752 €.
Le pari change de camp. Si la vendeuse meurt à 80 ans, le viager lui aura rapporté 74 600 € en tout, et le bien revient à l’acheteur. En vente à terme, ses héritiers touchent les mensualités restantes jusqu’au terme : le prix de 128 800 € est payé en entier. À l’inverse, si elle vit jusqu’à 90 ans, ce qui arrive à 54 % des femmes de 75 ans d’après la table de l’Insee [3], le viager lui aura rapporté 146 500 €, et la rente continue au-delà.
Prêt viager hypothécaire : 79 000 € tout de suite, une dette qui double en un peu plus de dix ans
Avec le prêt viager hypothécaire, la maison n’est pas vendue : elle garantit le prêt. Rien n’est remboursé du vivant de l’emprunteur, capital et intérêts étant réglés à son décès ou à la vente du bien. Ni revenus ni questionnaire médical ne sont demandés ; le montant dépend de la valeur du bien, de l’âge et du sexe [4].
L’offre la plus diffusée, Foncier Reversimmo du Crédit Foncier, vendue par les Caisses d’Épargne, s’adresse aux propriétaires de 60 ans et plus et prête au minimum 50 000 € [5]. Son exemple d’une femme de 75 ans fixe la somme à 31,6 % de la valeur du bien, au taux fixe de 6,75 % (barème au 1er octobre 2026) ; pour un couple de 75 ans, c’est 28,7 % [5]. Appliqué à une maison de 250 000 €, cela donne 79 000 €.
Les intérêts s’ajoutent chaque année au capital et produisent eux-mêmes des intérêts. À 85 ans, la dette atteint 151 800 €, dont 72 800 € d’intérêts ; à 90 ans, 210 400 €. Elle rattrape la valeur de la maison au cours de la dix-huitième année, vers 93 ans, un âge que 37 % des femmes de 75 ans atteignent [3]. Elle ne peut toutefois jamais dépasser la valeur du bien : si la maison ne couvre pas la dette, les héritiers n’ont rien à ajouter de leur poche [4].
Attention aux frais du prêt viager hypothécaire
S’ajoutent des frais d’entrée de 1 000 € et des frais de garantie (1 581 € dans l’exemple de la Caisse d’Épargne pour un bien de 330 000 €) [5], plus l’expertise et l’acte notarié. Mal entretenue, la maison expose à un remboursement anticipé exigé par la banque [4].
Les héritiers qui veulent garder la maison doivent régler toute la dette.
Ce simulateur refait ces calculs avec votre âge, votre maison et son loyer, et indique l’âge auquel la dette d’un prêt rattrape la valeur du bien.
Viager, vente à terme ou prêt : la question des héritiers décide
Le prêt donne la plus grosse somme immédiate et garde la maison dans la famille, mais ses intérêts mangent l’héritage. Le viager assure un revenu à vie, contre une maison vendue à environ la moitié de sa valeur. La vente à terme sécurise le prix entier, avec un revenu qui s’arrête au terme.
- Sans héritier direct ou pour un revenu jusqu’au bout : le viager occupé, avec une rente indexée et une clause qui permet de reprendre le bien en cas d’impayés [2].
- Pour transmettre le prix de la maison : la vente à terme, dont les mensualités restantes vont aux héritiers.
- Pour garder la maison dans la famille : le prêt viager hypothécaire, à condition d’avoir besoin d’au moins 50 000 € d’un coup.
Dernière règle propre au viager : si la vendeuse meurt dans les 20 jours qui suivent la signature, ses héritiers peuvent faire annuler la vente. Et si l’acheteur cesse de payer, une clause pénale permet à la vendeuse de garder le bouquet [2].
Sources et références
[1] Insee — « Le patrimoine économique national en 2025. Une hausse annuelle modérée, portée par les constructions et les terrains », Insee Première n° 2135 (parution simultanée avec le Bulletin de la Banque de France n° 267/1), 12 novembre 2026
https://www.insee.fr/fr/statistiques/9111734
[2] Service-Public — « Achat ou vente en viager : quelles sont les règles ? », fiche F2762
https://www.service-public.gouv.fr/particuliers/vosdroits/F2762
[3] Insee — « Décès, mortalité, espérance de vie », Bilan démographique 2025, tableau DEC6 : table de mortalité en données triennales, France, années 2023 à 2025, 13 janvier 2026
https://www.insee.fr/fr/statistiques/8721189
[4] Service-Public — « Prêt viager hypothécaire », fiche F16242, vérifiée le 1er juillet 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F16242
[5] Caisse d’Épargne — « Foncier Reversimmo : le prêt viager hypothécaire » (prêteur : Crédit Foncier de France), exemples au barème du 1er octobre 2026
https://www.caisse-epargne.fr/emprunter/reversimmo-pret-viager-hypothecaire/