 Retraite et bien-être
Sommaire
Début novembre, les sections d’anciens exploitants agricoles ont tenu leurs assemblées générales, à Teurthéville-Bocage dans la Manche comme à Baume-les-Dames dans le Doubs. Dans la Manche, l’association des retraités de la FDSEA, plus de 700 membres, évalue leur pension moyenne à environ 1 000 € par mois, rapporte Ouest-France. Ces anciens assistent pourtant de loin à la réforme la plus attendue du monde agricole. Votée en 2023 avec la loi du député Julien Dive, entrée en vigueur au 1er janvier après la publication de ses décrets le 30 décembre 2025, elle aligne le calcul de la retraite des exploitants sur celui des salariés [1].
Retraite agricole : la réforme des 25 meilleures années ne recalcule pas les pensions déjà versées
La Mutualité sociale agricole (MSA), la caisse de retraite des agriculteurs, l’écrit sans détour : si vous êtes parti à la retraite avant le 1er janvier 2026, vous n’êtes pas concerné, et vos droits ne seront pas recalculés selon les nouvelles règles [2]. Ces pensions suivent seulement la revalorisation annuelle, +0,9 % au 1er janvier 2026. Une pension de réversion déjà versée n’est pas recalculée non plus.
La réforme ne s’applique pour l’instant qu’en métropole. Pour les départements d’outre-mer, le gouvernement doit légiférer par ordonnance d’ici février 2027 [2]. Elle touche les chefs d’exploitation, y compris à titre secondaire, les conjoints collaborateurs et les aides familiaux, et seulement la retraite de base : la retraite complémentaire obligatoire ne change pas.
| Départ | Calcul | En 2028 |
|---|---|---|
| Avant le 1er janvier 2026 | Toute la carrière | Aucun recalcul |
| En 2026 ou 2027 | Provisoire | Revu avant le 1er avril, jamais à la baisse |
| À partir de 2028 | Réforme complète | Rien à revoir |
Les années creuses avant 2016 : 16,69 € de plus par mois sur l’exemple de la MSA
Jusqu’en 2025, la retraite de base d’un exploitant additionnait deux morceaux : une retraite forfaitaire, liée à la seule durée d’activité, de 328,37 € par mois pour une carrière complète en 2026, et une retraite proportionnelle en points, de 23 à 113 points par an pour un chef d’exploitation selon ses revenus [3]. Toutes les années comptaient. Une sécheresse ou une crise du lait laissait un creux de points qui pesait sur la pension à vie.
La MSA n’a pas conservé les revenus de ses assurés avant 2016, seulement leurs points. Pour cette période, elle retient donc les meilleures années en points, calcule leur moyenne et la multiplie par le nombre d’années cotisées [2]. Les 25 meilleures années se répartissent selon le poids de chaque période dans la carrière.
La caisse publie un exemple : un exploitant installé de 1994 à 2015, soit 22 années, dans une carrière de 43 ans. Il a acquis 633 points, en moyenne 28,77 par an. Ses 13 meilleures années donnent une moyenne de 31 points, et 31 × 22 années font 682 points. Selon nos calculs, ces 49 points de plus valent 200 € bruts par an, soit 16,69 € par mois, avec la valeur du point de 2026, 4,631 € [3], pour un assuré qui doit 170 trimestres, c’est-à-dire né entre 1963 et mars 1965 [4]. À elle seule, son année 2012 à 16 points, contre 30 d’ordinaire, lui coûtait 57 € par an dans l’ancien calcul.
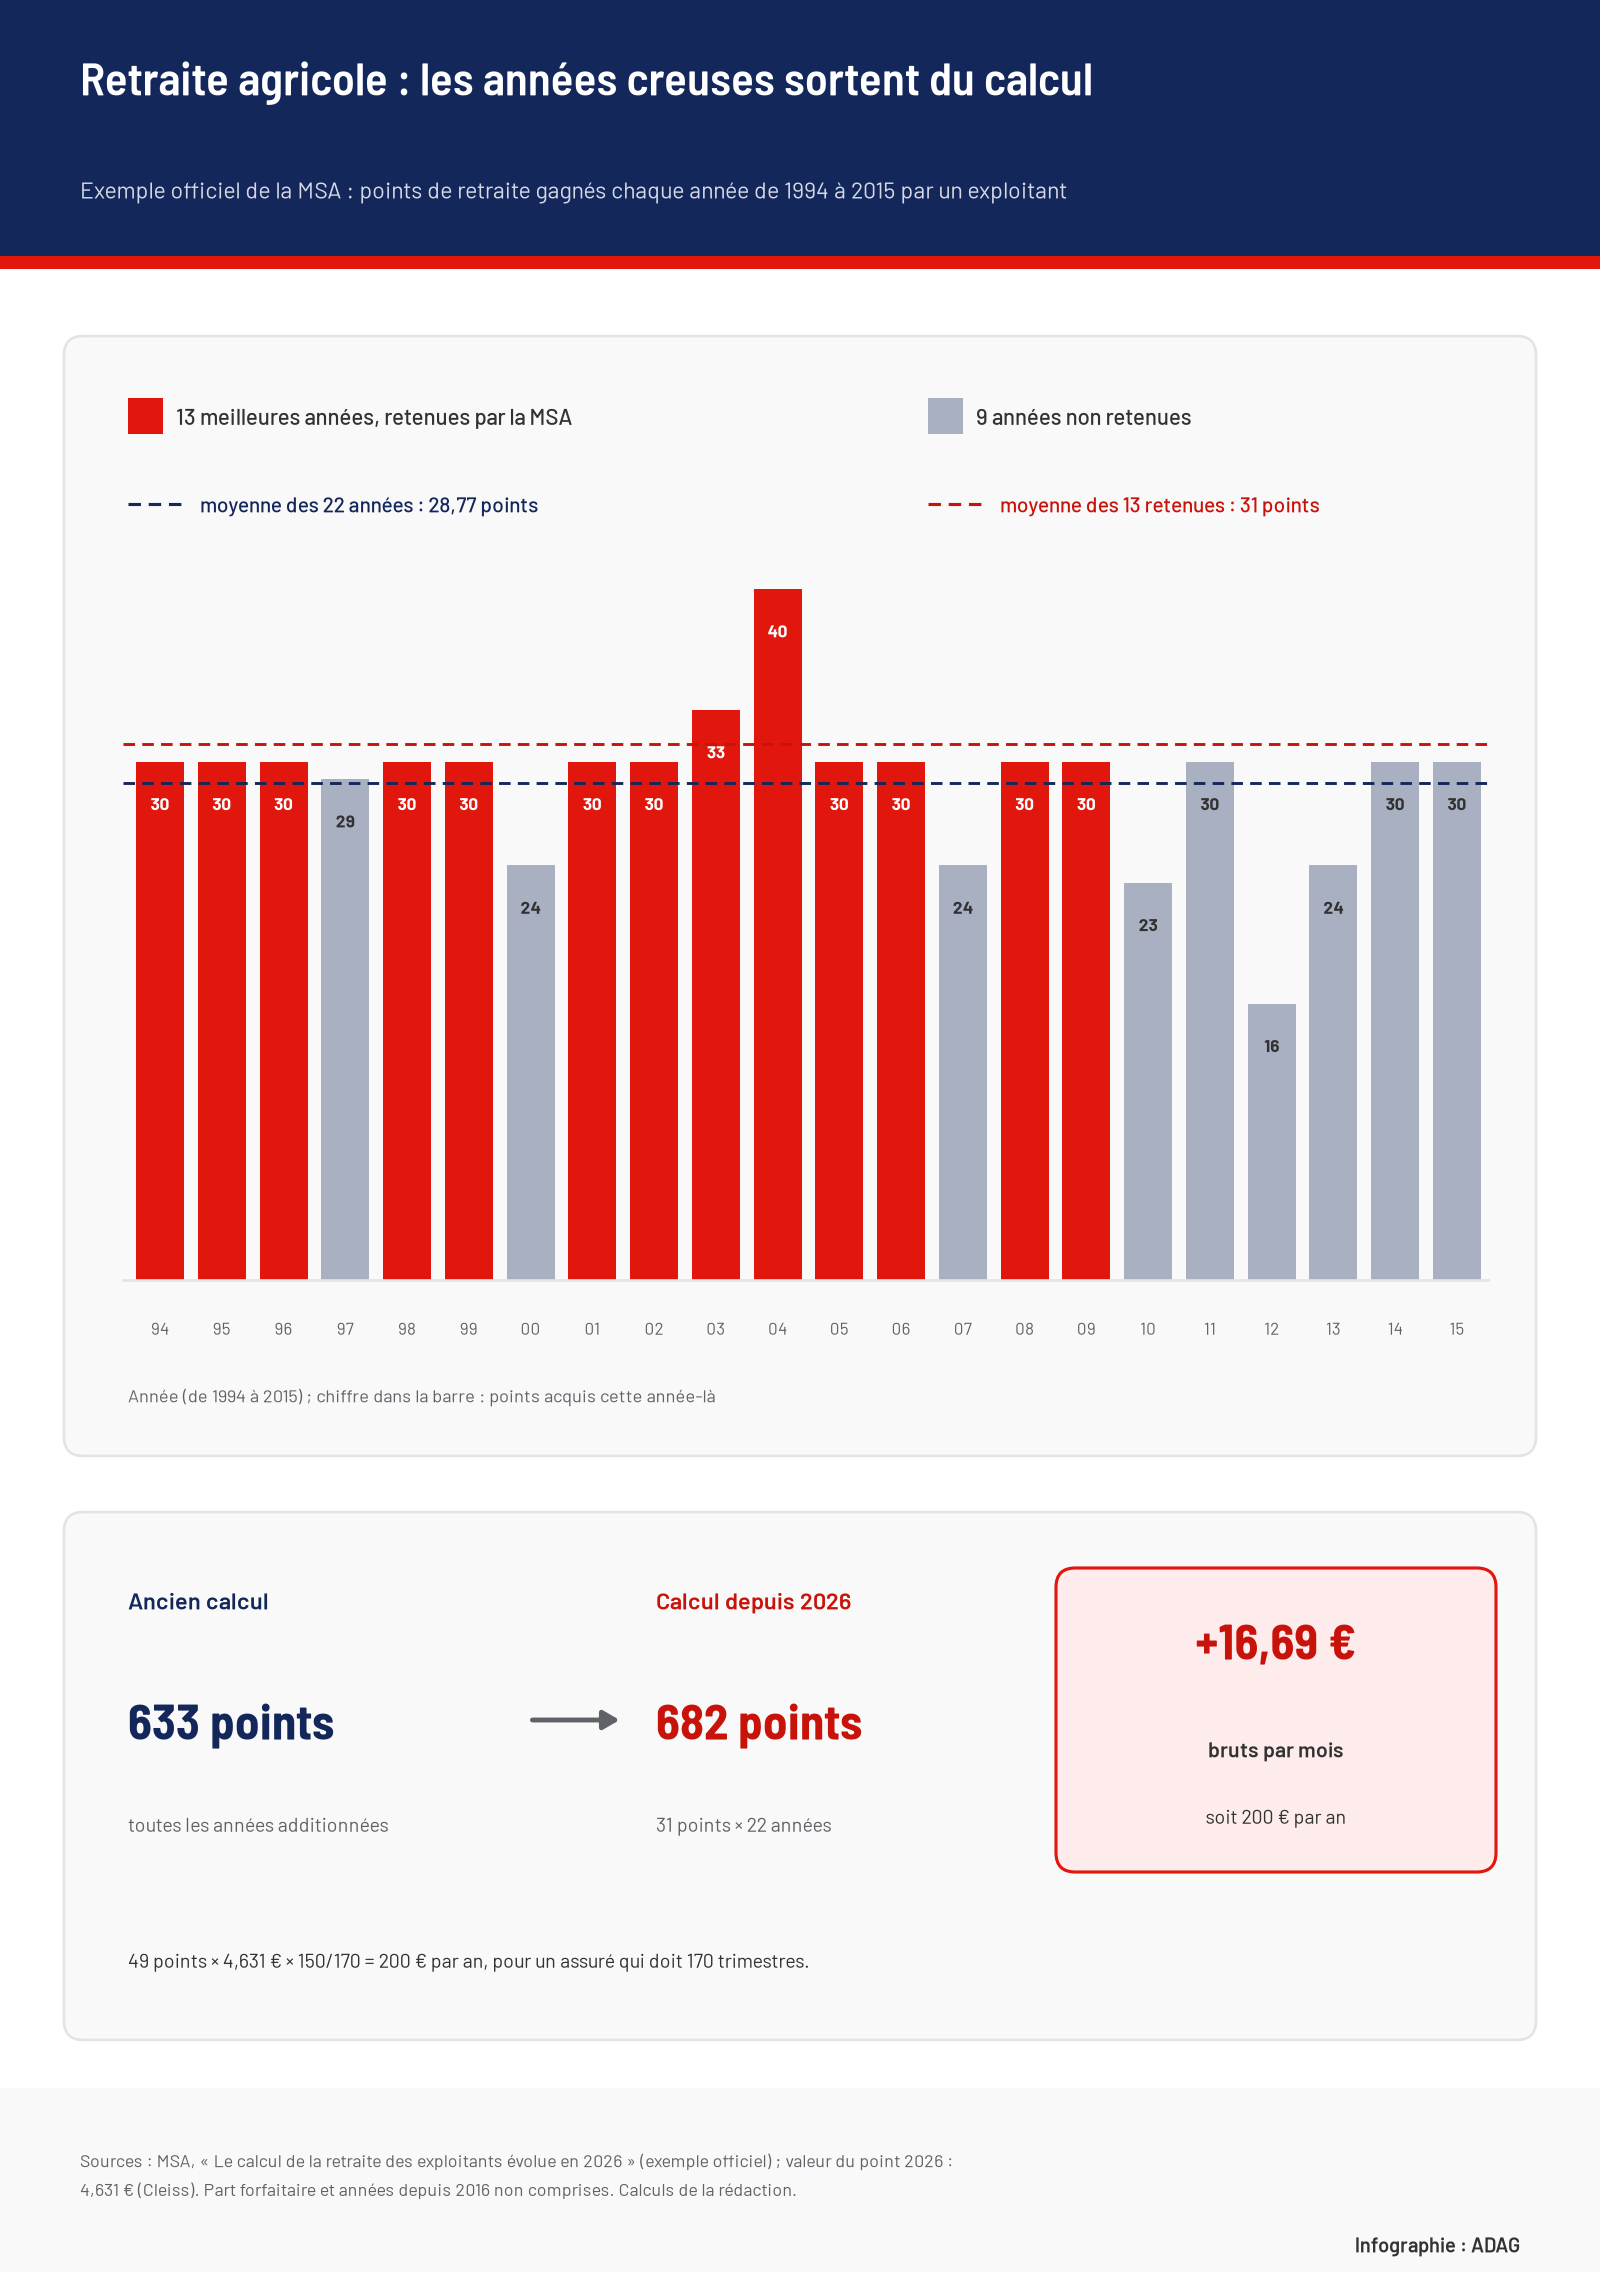
La MSA prévient elle-même que la réforme « ne garantit pas nécessairement une hausse significative » [2]. Pour une carrière régulière, la moyenne des meilleures années reste presque celle de toutes les années, et le gain se compte en quelques euros. Le simulateur ci-dessous applique la même règle à vos propres points.
Conjoints, petites pensions : ceux pour qui le gain s’efface
Le mécanisme ne profite qu’aux carrières en dents de scie. Ces profils n’en tirent rien sur cette part :
- Conjoints collaborateurs et aides familiaux : avant 2016, ils recevaient un nombre fixe de 16 points par an [2]. Toutes leurs années se valent, écarter les moins bonnes ne change pas la moyenne.
- Pensions portées au minimum : la pension majorée de référence relève la retraite de base à 847,57 € par mois en 2026, pour une retraite au taux plein, et le complément différentiel porte celle d’un chef d’exploitation à 85 % du Smic net après une carrière complète [3]. La MSA indique que ces minima seront recalculés, « voire écrêtés », et que la pension globale peut rester identique [2].
- Carrières de 25 ans ou moins : toutes les années sont déjà retenues, rien n’est écarté.
Pour les plus petites pensions, le vrai levier reste le minimum vieillesse.
Départ en 2026 ou 2027 : un montant provisoire, revu avant le 1er avril 2028
Les exploitants partis cette année touchent une pension calculée selon des règles de transition. La part forfaitaire porte encore sur toute la durée d’activité agricole ; la part proportionnelle combine les meilleures années de points avant 2016 et la somme des points acquis depuis [2]. Le gain de l’exemple, 16,69 € par mois, est donc déjà compris dans la pension provisoire.
En 2028, la MSA appliquera le calcul complet. La part forfaitaire ne portera plus que sur les années avant 2016, et les années suivantes seront payées sur la moyenne des meilleurs revenus déclarés : 28 839 € par an dans l’exemple officiel, sur ses 6 meilleures années depuis 2016. Ce recalcul n’est pas un gain automatique. Dans le même exemple, la part forfaitaire passerait selon nos calculs d’environ 255 € à 170 € par mois, et c’est la nouvelle part fondée sur les revenus qui doit compenser.
D’où la clause de sauvegarde, valable pour les pensions qui prennent effet entre le 1er janvier 2026 et le 1er décembre 2027 [2]. La pension provisoire sera révisée avant le 1er avril 2028, sans démarche. Si le nouveau montant est plus élevé, il s’applique et la différence est versée en rappel depuis la date de départ. S’il est plus bas, l’ancien montant est conservé et rien n’est à rembourser [2].
À ne pas confondre
Le simulateur Mon estimation retraite affiche déjà le montant après pleine application de la réforme. La pension notifiée en 2026 ou 2027 peut donc être plus basse que la simulation : l’écart est justement ce que le recalcul de 2028 doit rattraper [2].
Avant de partir : contrôler ses points et ses revenus année par année
Le choix des meilleures années se fait automatiquement, sans possibilité de demander l’ancien calcul. Le seul levier de l’exploitant est l’exactitude de son relevé, en particulier depuis 2016 :
- Ouvrir son relevé de carrière tous régimes sur info-retraite.fr, qui récapitule les droits acquis dans chaque régime.
- Comparer les revenus depuis 2016 à ses déclarations : la MSA retient l’assiette de cotisations, celle de l’année précédente ou la moyenne des trois dernières en cas d’option triennale [2].
- Signaler une erreur avec le service « Correction de mon relevé de carrière », ouvert à partir de 55 ans.
- Déposer sa demande jusqu’à 5 mois avant la date de départ, et au moins 4 mois avant : la garantie de versement des salariés ne s’applique pas aux non-salariés agricoles.
La MSA propose aussi un entretien information retraite gratuit avec un conseiller, sur rendez-vous auprès de sa caisse.
Sources et références
[1] Ministère de l’Agriculture — « Retraites agricoles : entrée en vigueur de la réforme du calcul sur les vingt-cinq meilleures années », communiqué de presse, 6 janvier 2026
https://agriculture.gouv.fr/retraites-agricoles-entree-en-vigueur-de-la-reforme-du-calcul-sur-les-vingt-cinq-meilleures-annees
[2] MSA — « Le calcul de la retraite des exploitants évolue en 2026 » (l’essentiel, ce qui a changé au 1er janvier 2026, exemples chiffrés et foire aux questions), mis à jour le 27 avril 2026
https://www.msa.fr/lfp/retraite/reforme-exploitants-25-meilleures-annees
[3] Cleiss — « Le régime français de protection sociale des non-salariés agricoles », 2026 (retraite forfaitaire, valeur du point, pension majorée de référence)
https://www.cleiss.fr/docs/regimes/regime_france_agricole_non-salaries.html
[4] Service-Public — « Suspension de la réforme des retraites : qui est concerné ? », 27 février 2026
https://www.service-public.gouv.fr/particuliers/actualites/A18825