 Retraite et bien-être

Sommaire
Mère de cinq enfants, Marie-Laure a attendu que le dernier entre à l’école pour travailler. De 1988 à 2011, elle a fait des ménages et gardé des enfants chez des particuliers, de 8 heures à 16 heures, du lundi au vendredi. À son départ, sa pension atteignait 600 euros. Avec l’inflation et la vie chère, « on n’arrive pas à s’en sortir », a-t-elle raconté à Pleine Vie, avant de résumer : « Je n’ai droit à aucune aide » [1].
Nadia, 80 ans elle aussi, perçoit 1 150 euros. Locataire d’un studio de 28 m² sur la Côte d’Azur, elle explique que « la moitié de [sa] retraite part dans le loyer ». Elle a passé l’hiver dernier sans chauffage et fait ses courses à vélo en cherchant les étiquettes jaunes, ces produits qui seront périmés le lendemain, a-t-elle confié à Europe 1, cité par Marie France [2].
Ces deux pensions encadrent un seuil symbolique, les 1 000 euros, sous lequel vit une large part des retraitées. Au-delà du minimum vieillesse et de la Complémentaire santé solidaire, plusieurs aides dépendent d’un seul chiffre : le revenu fiscal de référence. Et pour une retraitée seule de plus de 65 ans, ce chiffre est bien plus bas que sa pension.
Retraite de moins de 1 000 euros : près d’une retraitée sur deux, selon la Drees
La Direction de la recherche, des études, de l’évaluation et des statistiques (Drees) mesure la répartition des pensions tous les quatre ans, à partir d’un échantillon de retraités suivi dans l’ensemble des caisses. Dans sa dernière photographie, fin 2020, 34 % des retraités vivant en France touchaient une pension de droit direct inférieure ou égale à 1 000 euros brut par mois : 49 % des femmes, contre 15 % des hommes [3].
Rapportés aux effectifs publiés par la Drees pour la même année, ces pourcentages représentent environ 4,2 millions de retraitées et 1,1 million de retraités, plus de 5 millions de personnes au total, selon notre calcul. Une carrière complète ne suffit pas toujours à franchir la barre : 16 % des retraités qui ont tous leurs trimestres restent sous les 1 000 euros brut [3].
Deux précisions changent la lecture. Le chiffre porte sur la pension de droit direct, celle acquise par son propre travail : la pension de réversion versée aux veuves n’y est pas comptée. Et les pensions ont été revalorisées de 12,4 % en moyenne entre fin 2020 et fin 2024, si bien que la barre de 1 000 euros de 2020 correspond à environ 1 124 euros de fin 2024. L’écart entre les sexes, lui, demeure : fin 2024, la pension de droit direct moyenne atteint 1 383 euros brut pour les femmes, contre 2 186 euros pour les hommes [3].
Pourquoi le revenu fiscal d’une retraitée de 80 ans pèse bien moins que sa pension
Le chèque énergie, l’exonération de taxe foncière et le taux de CSG appliqué à la pension ne regardent pas le montant versé chaque mois, mais le revenu fiscal de référence inscrit sur l’avis d’impôt. Pour une retraitée, deux abattements le font fondre. Le premier retire 10 % des pensions déclarées. Le second, réservé aux plus de 65 ans, retire encore 2 822 euros sur les revenus de 2025, à condition que le revenu net global ne dépasse pas 17 670 euros ; sur les revenus de 2024, c’était 2 796 euros sous 17 510 euros [4][5].
Avec 984 euros par mois, soit 11 808 euros sur l’année, Marie-Laure déclarerait ainsi environ 10 627 euros après les 10 %, puis 7 805 euros après l’abattement des plus de 65 ans, si sa pension est son seul revenu. Son revenu fiscal de référence tomberait à environ 650 euros par mois, alors qu’elle en touche 984. C’est ce chiffre qu’il faut confronter aux plafonds des aides.
Chèque énergie : quatre montants, et une demande possible jusqu’au 31 décembre
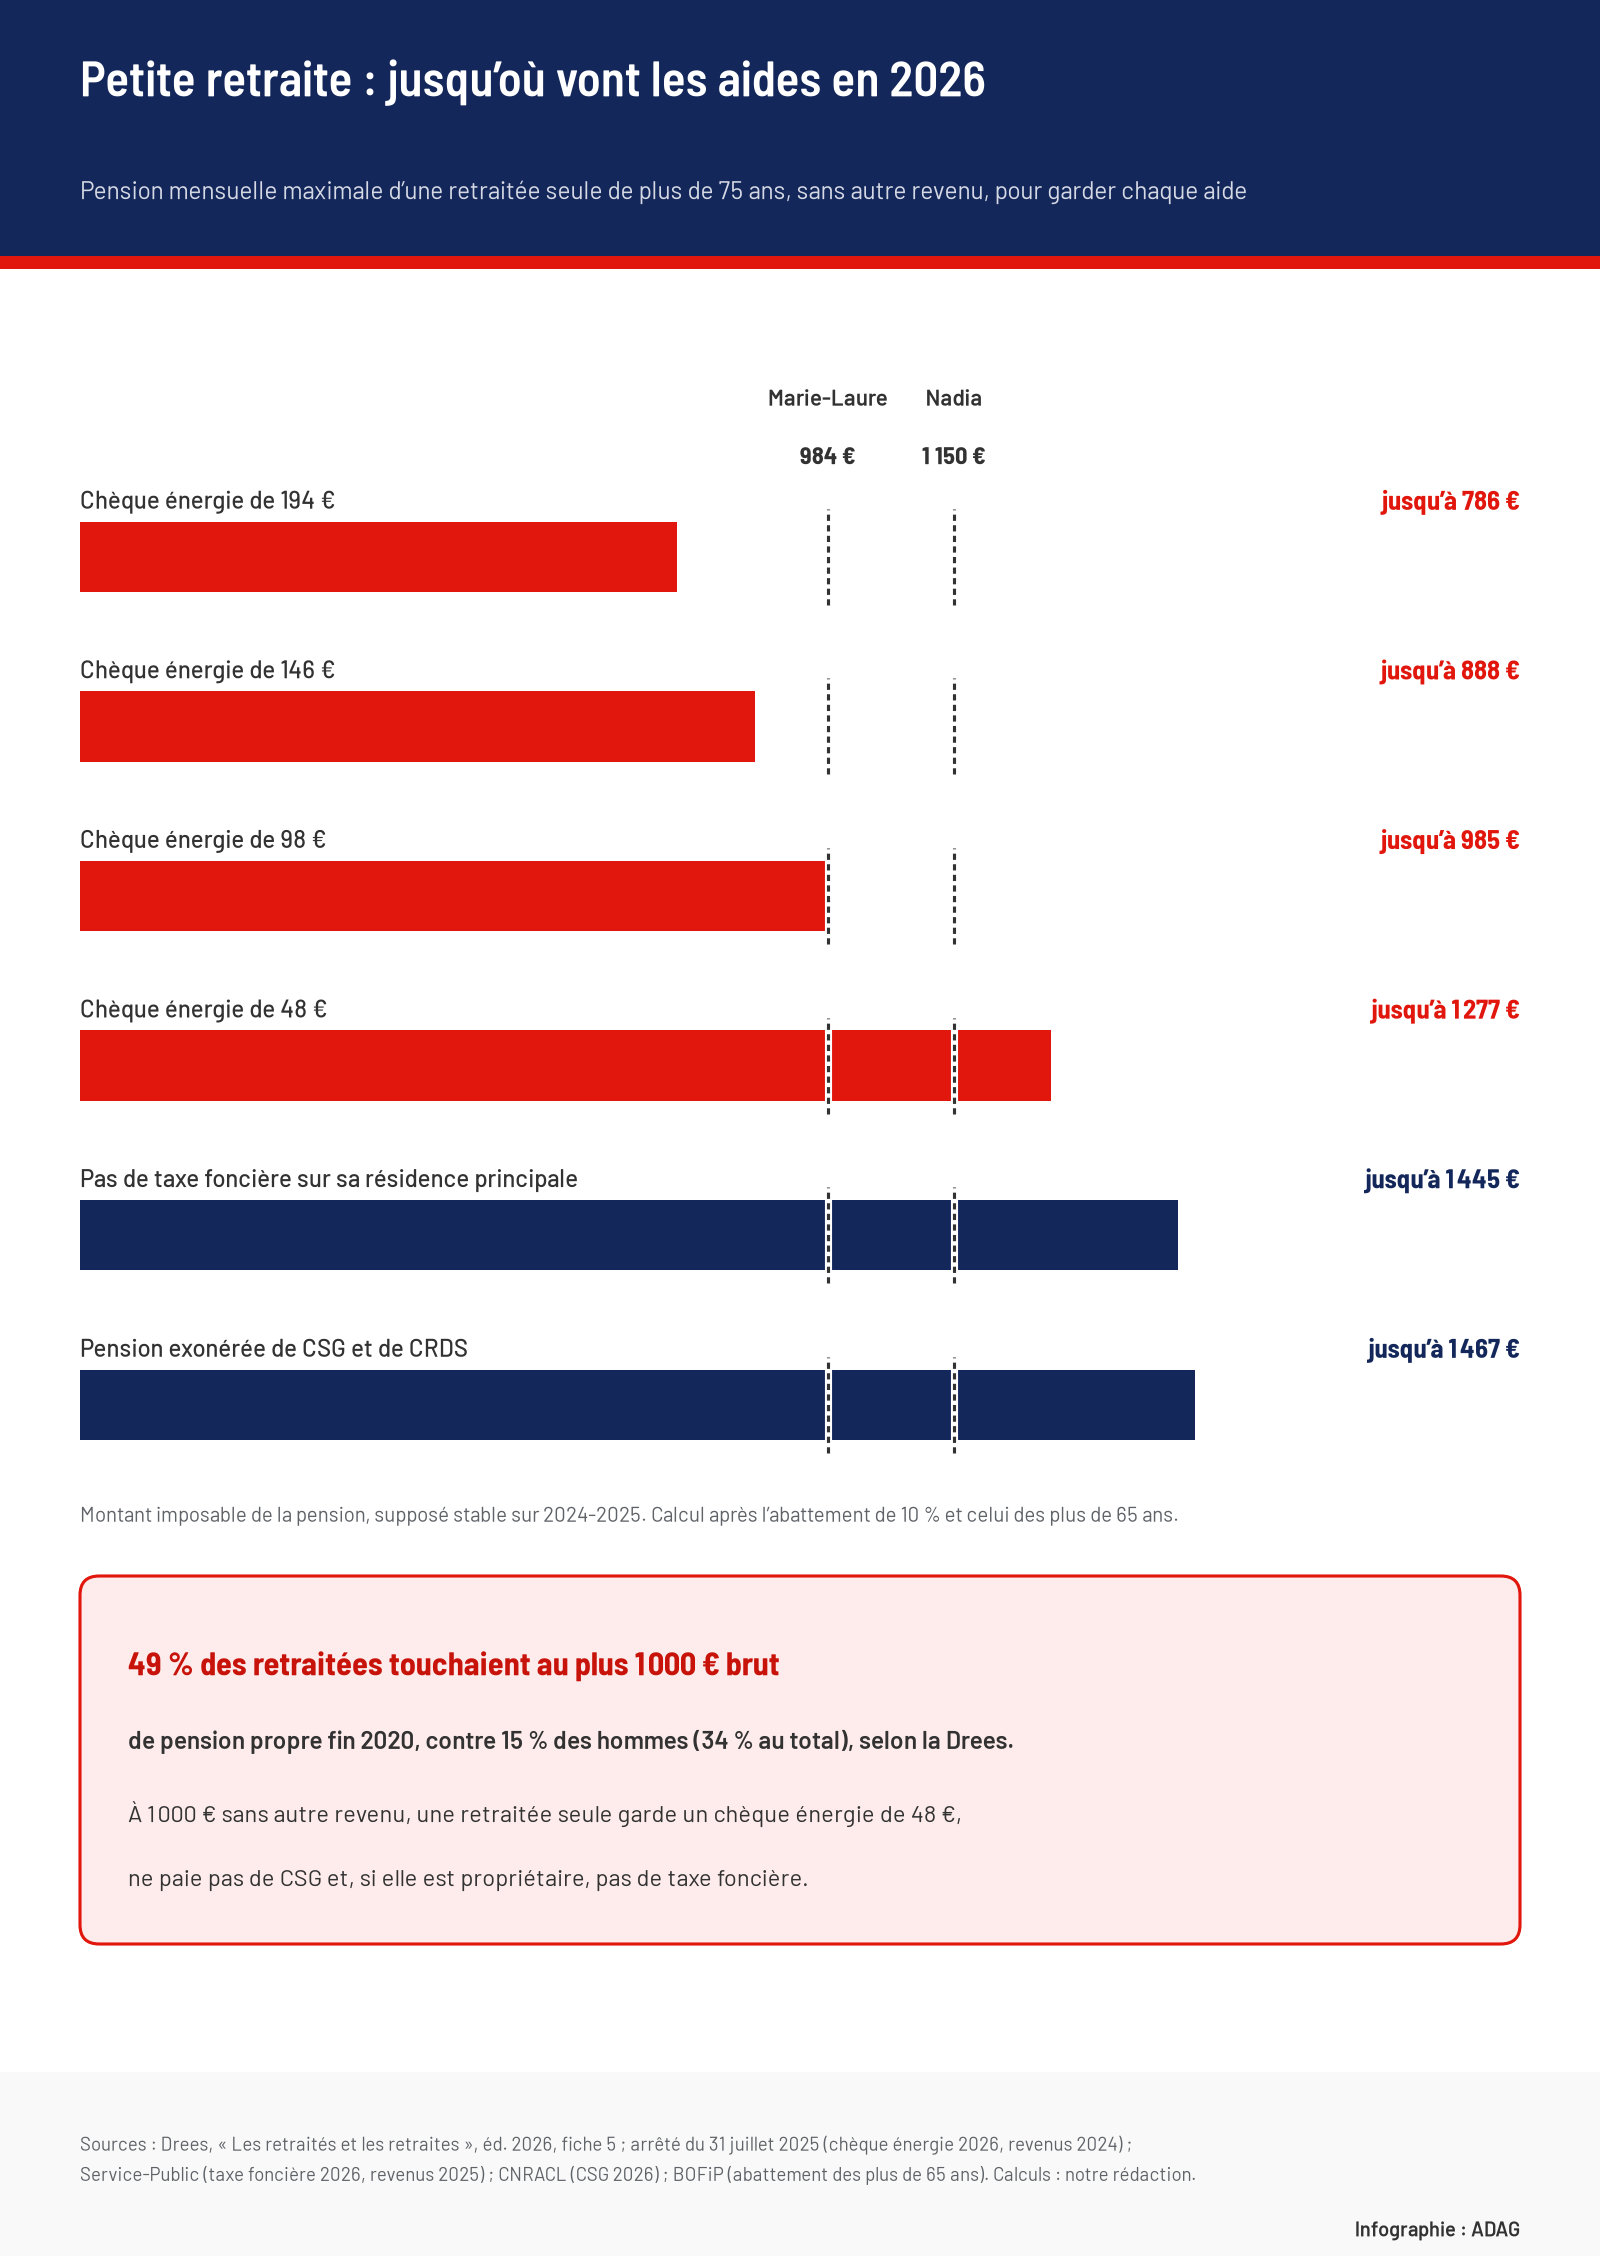
Pour 2026, le chèque énergie s’adresse aux foyers dont le revenu fiscal de référence de 2024, divisé par le nombre d’unités de consommation, reste inférieur à 11 000 euros. Une personne seule compte pour une unité. Son montant suit quatre marches : 194 euros sous 5 700 euros de revenu fiscal, 146 euros jusqu’à 6 800 euros, 98 euros jusqu’à 7 850 euros et 48 euros jusqu’à 11 000 euros [6].
Traduites en pension par notre calcul, pour une retraitée seule de plus de 65 ans sans autre revenu, ces bornes deviennent :
- 194 euros jusqu’à environ 786 euros de pension imposable par mois ;
- 146 euros jusqu’à environ 888 euros ;
- 98 euros jusqu’à environ 985 euros ;
- 48 euros jusqu’à environ 1 277 euros.
Avec une pension de 984 euros, Marie-Laure relèverait donc de la marche à 98 euros, et Nadia, à 1 150 euros, de celle à 48 euros. Le chèque se dépense pour les factures d’électricité ou de gaz, l’achat de fioul ou de bois, et les charges d’énergie incluses dans la redevance d’un Ehpad ou d’une résidence autonomie [7].
La campagne 2026 a commencé le 1er avril. L’Agence de services et de paiement identifie les bénéficiaires en croisant les données fiscales avec le numéro du compteur électrique du logement et le foyer fiscal du titulaire du contrat d’électricité. Un contrat resté au nom d’un conjoint décédé est donc la première chose à vérifier quand rien n’est arrivé. Une retraitée éligible qui n’a rien reçu peut encore le demander jusqu’au 31 décembre 2026, en ligne sur le site du chèque énergie ou par courrier, avec son avis d’impôt et une attestation de contrat d’électricité à son nom [7][8].
Taxe foncière : plus de 75 ans exonérés jusqu’à environ 1 445 euros de pension
Pour une retraitée propriétaire de son logement, l’allègement le plus lourd porte sur la taxe foncière. En 2026, une personne âgée de plus de 75 ans au 1er janvier ne paie pas de taxe foncière sur sa résidence principale si son revenu fiscal de référence de 2025 ne dépasse pas 12 793 euros pour une part. Entre 65 et 75 ans, le même plafond ouvre une réduction de 100 euros. L’administration applique l’une et l’autre automatiquement [9].
Selon notre calcul, ce plafond correspond à environ 1 445 euros de pension imposable par mois pour une retraitée seule sans autre revenu. Ce plafond devrait encore monter en 2027, comme nous l’expliquions dans notre article sur l’exonération de taxe foncière après 75 ans.
Aide au logement : environ 113 euros par mois pour une locataire à 1 150 euros
Nadia, elle, n’est pas propriétaire. L’aide au logement n’a pas de condition d’âge : dans un logement du parc privé non conventionné, elle prend la forme de l’allocation de logement sociale (ALS), versée par la Caf ou la MSA. Les ressources retenues sont celles des douze derniers mois, actualisées automatiquement tous les trois mois à partir des données fiscales [10].
Pour donner un ordre de grandeur, nous avons simulé le cas d’une retraitée seule de 80 ans qui paie 575 euros de loyer à Nice avec le moteur de calcul public OpenFisca, qui reproduit la législation sociale et fiscale [11]. Le loyer pris en compte étant plafonné à environ 290 euros pour une personne seule dans cette zone, un loyer plus élevé ne fait pas monter l’aide. Ce sont les ressources qui la font varier :
| Pension mensuelle | Aide au logement estimée |
|---|---|
| 984 € | environ 162 € par mois |
| 1 150 € | environ 113 € par mois |
| 1 300 € | environ 66 € par mois |
Ces montants reposent sur le barème d’octobre 2025, le dernier intégré au moteur ; la revalorisation annuelle d’octobre 2026 ne les relève que de quelques euros. Ils restent une estimation : seul le simulateur de la Caf ou de la MSA, ou la demande elle-même, fixe le montant réel.
CSG : pas de prélèvement sous environ 1 467 euros de pension
Le revenu fiscal de référence décide aussi de ce que perd la pension avant d’arriver sur le compte. En 2026, une personne seule dont le revenu fiscal de référence de 2024 ne dépasse pas 13 048 euros est exonérée de CSG et de CRDS sur sa retraite [12]. Pour une retraitée de plus de 65 ans sans autre revenu, cela correspond à environ 1 467 euros de pension par mois. À ce niveau, la pension nette est égale à la pension brute ; au-dessus, le taux réduit de 3,8 % s’applique.
Sous 1 043,59 euros, le minimum vieillesse reste la première porte
Marie-Laure se situe aussi sous le montant de l’allocation de solidarité aux personnes âgées (Aspa), le minimum vieillesse, fixé à 1 043,59 euros par mois pour une personne seule en 2026 [13]. L’allocation est différentielle : elle complète les ressources jusqu’à ce montant, soit une soixantaine d’euros au plus par mois avec 984 euros de pension et aucune autre ressource. Son plafond tient compte des revenus du patrimoine, et la peur de la récupération sur l’héritage freine une partie des demandes, comme nous l’avons détaillé dans notre article sur le non-recours au minimum vieillesse.
La santé suit d’autres règles : la Complémentaire santé solidaire ne regarde pas le revenu fiscal mais les ressources des douze derniers mois, avec des plafonds qui varient selon que l’on est locataire ou propriétaire. À 984 euros par mois, une retraitée seule dépasse la version gratuite mais reste dans la version payante, à moins d’un euro par jour à son âge, selon notre calcul détaillé dans l’article consacré aux plafonds de la Complémentaire santé solidaire.
Sources et références
[1] Pleine Vie — « Marie-Laure, retraitée de 80 ans : “Je touche une retraite de moins de 1 000 euros, ça ne me permet pas de m’en sortir” », Gary Assouline, 2 novembre 2026
https://www.pleinevie.fr/actualites/marie-laure-retraitee-de-80-ans-je-touche-une-petite-retraite-de-moins-de-1-000-euros-231341.html
[2] Marie France — « Nadia, 80 ans, a renoncé à tout confort à cause de sa petite pension : “Au supermarché, je prends les produits qui vont être périmés le lendemain” », Constance Agnès, 30 octobre 2026
https://www.mariefrance.fr/actualite/societe/nadia-80-ans-renonce-tout-confort-a-cause-petite-pension-supermarche-je-prends-les-produits-perimes-le-lendemain-33-1304136.html
[3] Drees — « Les retraités et les retraites », édition 2026, fiche 05 « Le niveau des pensions », 14 octobre 2026
https://drees.solidarites-sante.gouv.fr/sites/default/files/2026-10/RR2026%20-%20Fiche%2005%20-%20Le%20niveau%20des%20pensions.pdf
[4] BOFiP — « IR - Base d’imposition - Abattements spéciaux pour personnes âgées, invalides… », BOI-IR-BASE-40-20260407, 7 avril 2026 (revenus 2025)
https://bofip.impots.gouv.fr/export/pdf/377289
[5] BOFiP — « IR - Base d’imposition - Abattements spéciaux pour personnes âgées, invalides… », BOI-IR-BASE-40-20250414, 14 avril 2025 (revenus 2024)
https://bofip.impots.gouv.fr/bofip/2036-PGP.html/identifiant=BOI-IR-BASE-40-20250414
[6] Légifrance — Arrêté du 31 juillet 2025 fixant les critères d’éligibilité au chèque énergie et le plafond aux frais de gestion pouvant être déduits de l’aide spécifique
https://www.legifrance.gouv.fr/loda/id/JORFTEXT000052019353
[7] Service-Public — « Comment bénéficier du chèque énergie en 2026 ? », mis à jour le 1er avril 2026
https://www.service-public.gouv.fr/particuliers/actualites/A17885
[8] Service-Public — « Chèque énergie », fiche pratique F33667
https://www.service-public.gouv.fr/particuliers/vosdroits/F33667
[9] Service-Public — « Taxe foncière : quel niveau de revenus pour être exonéré ou bénéficier d’une réduction ? », 24 août 2026
https://www.service-public.gouv.fr/particuliers/actualites/A19047
[10] Service-Public — « Allocation de logement sociale (ALS) », fiche pratique F1280, vérifiée le 1er juillet 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F1280
[11] OpenFisca-France — moteur de calcul public de la législation sociale et fiscale, API web version 175.0.45 (simulation du 3 novembre 2026)
https://api.fr.openfisca.org/latest/spec
[12] CNRACL — « CSG/CRDS/CASA - Taux et seuils sur les pensions dues en 2026 »
https://www.juris-cnracl.retraites.fr/paiement-suivi-de-la-pension/le-paiement-de-la-pension/cotisations-sociales/csg/crds/casa/csg/crds/casa-taux-et-seuils-sur-les-pensions-dues-en-2026
[13] Service-Public — « Allocation de solidarité aux personnes âgées (Aspa) », fiche pratique F16871
https://www.service-public.gouv.fr/particuliers/vosdroits/F16871