 Retraite et bien-être

Sommaire
Le chiffre s’est imposé depuis que le Bulletin officiel de la Sécurité sociale a annoncé, le 16 octobre, la hausse du plafond de la Sécurité sociale pour 2027 : 4 075 € par mois, soit 1,74 % de plus [1]. Il ne parle pourtant qu’aux futurs retraités. Le maximum de la retraite de base ne vaut que l’année où la pension démarre ; dès le lendemain, elle change de règle, et ceux qui l’ont atteint autrefois le voient s’éloigner un peu plus chaque année.
Le maximum de la retraite de base suit les salaires, la pension déjà versée suit les prix
La retraite versée par l’Assurance retraite, le régime général des salariés du privé, ne peut pas dépasser la moitié du plafond de la Sécurité sociale de l’année du départ [2]. Ce plafond est revu chaque 1er janvier selon l’évolution du salaire moyen : c’est un indicateur de salaires [1].
Une fois la retraite liquidée, son montant ne suit plus du tout ce plafond. Il est revalorisé chaque année selon la moyenne des prix à la consommation hors tabac mesurée par l’Insee, comme le prévoit l’article L161-25 du code de la Sécurité sociale. Sur la dernière décennie, cette revalorisation a souvent été faible ou nulle : aucune hausse en 2014, 2016 et 2018, 0,1 % en 2015, 0,8 % en 2017, puis 0,3 % en 2019, un taux inférieur au résultat de la règle d’indexation [3].
Résultat, selon nos calculs : de 2014 à 2027, le maximum a pris 30 %. Une pension partie au maximum début 2014 n’a gagné, elle, que 19 % sur la même période, en comptant la hausse de janvier 2027 si elle a lieu [4] [3] [5] [6].
Parti au maximum en 2015, 179 € sous le maximum de 2027
Nous avons refait le parcours d’un assuré parti en début d’année avec la retraite de base maximale, de 2014 à 2026, en appliquant chaque revalorisation publiée par la Cnav. Le calcul s’arrête en janvier 2027, avec deux hypothèses : une hausse légale que nous estimons à 1,8 % d’après les prix de l’Insee [7], ou un gel.
| Départ en | Maximum au départ | Janvier 2027, si gel | Écart avec 2 037,50 € |
|---|---|---|---|
| 2014 | 1 564,50 € | 1 835 € | −203 € |
| 2015 | 1 585 € | 1 859 € | −179 € |
| 2017 | 1 634,50 € | 1 915 € | −122 € |
| 2020 | 1 714 € | 1 980 € | −57 € |
| 2022 | 1 714 € | 1 951 € | −86 € |
| 2024 | 1 932 € | 1 992 € | −45 € |
| 2026 | 2 002,50 € | 2 002,50 € | −35 € |
Pour un départ en 2015, la retraite de base atteint 1 859 € brut par mois : 179 € sous le maximum promis aux départs de 2027 si les pensions sont gelées, 145 € avec la hausse légale. L’écart n’est pas régulier d’une année à l’autre. Le plafond est resté bloqué à 3 428 € de 2020 à 2022 : avec le même maximum, un départ en 2020 a profité de deux revalorisations de plus qu’un départ en 2022. Le plafond a ensuite bondi de 6,9 % en 2023 et de 5,4 % en 2024, ce qui a distancé ceux partis juste avant [4].
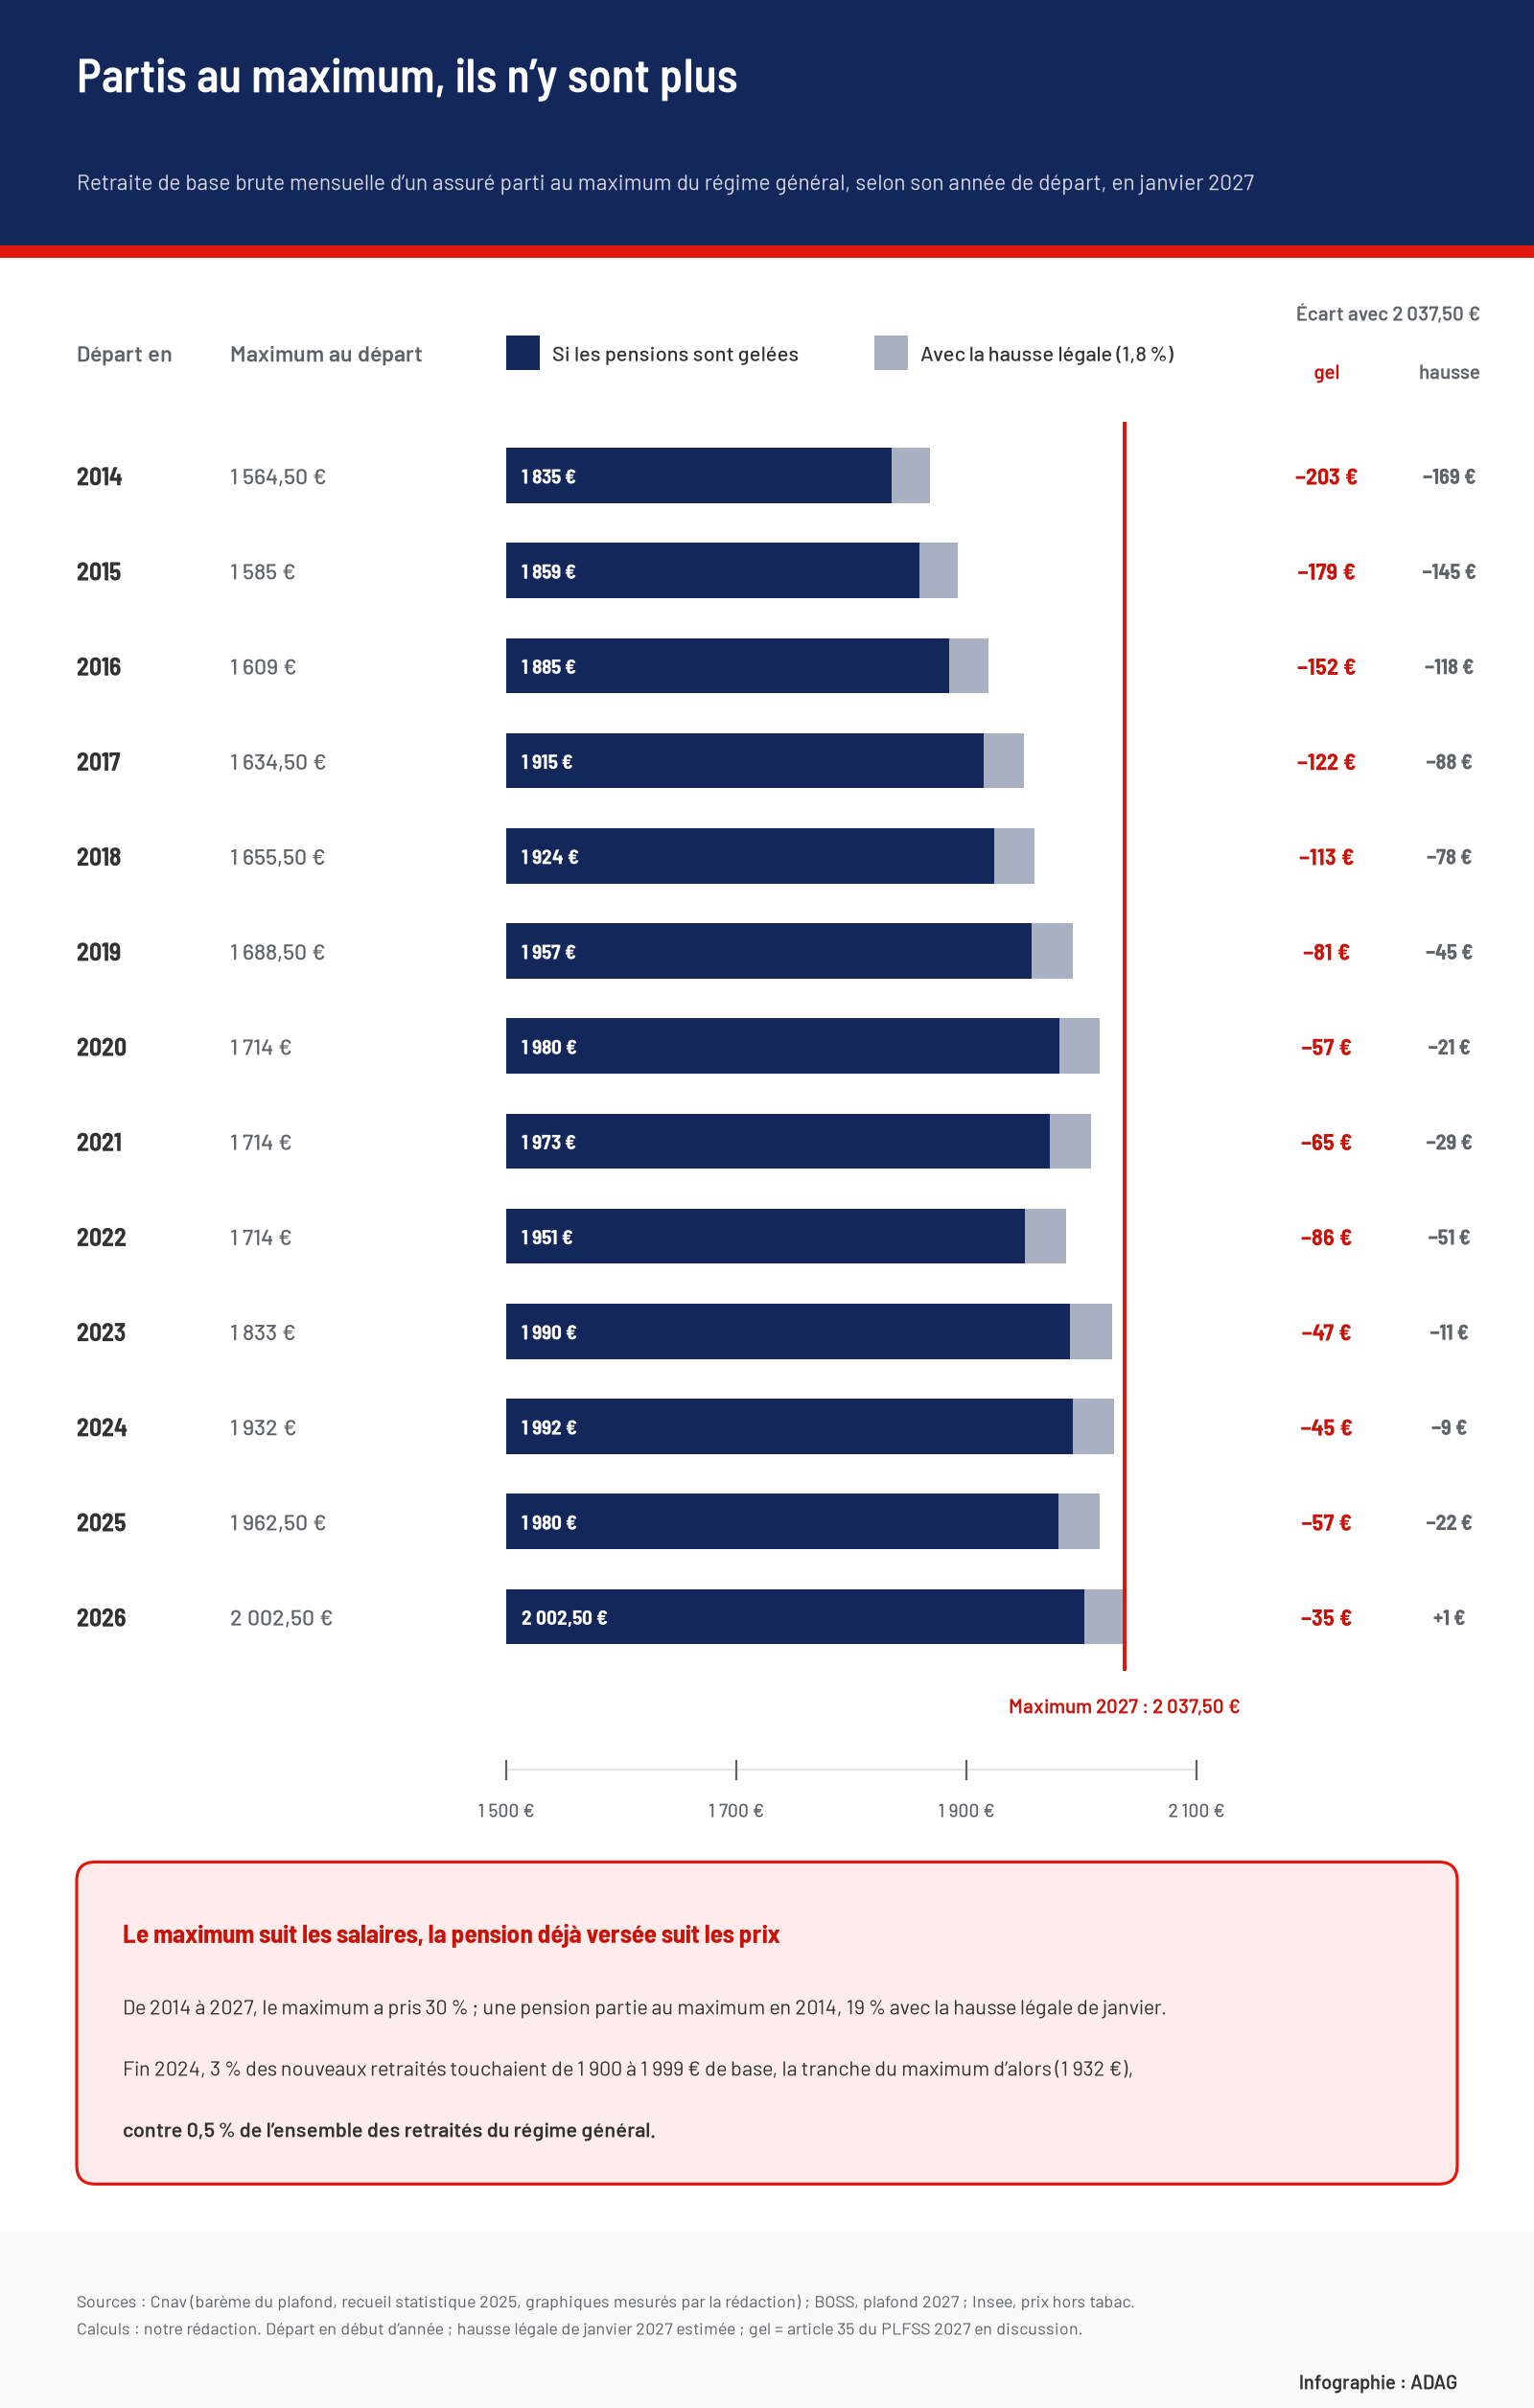
L’outil ci-dessous refait ce calcul pour chaque année de départ depuis 2014. Il situe aussi votre propre retraite de base face au maximum de votre année, si vous l’indiquez.
3 % des nouveaux retraités dans la tranche du maximum, 0,5 % de l’ensemble
Combien de retraités touchent ce maximum ? La Cnav ne publie pas le chiffre. Son recueil statistique se contente d’indiquer qu’« une faible part des retraités » dépasse le maximum, ce que seules la surcote et la majoration de 10 % pour trois enfants permettent [3]. Ses graphiques de répartition par montant, eux, permettent une mesure.
Nous avons relevé la hauteur des barres. Parmi les 658 000 nouveaux retraités de droit direct de 2024, environ 3 % touchaient entre 1 900 et 1 999 € de retraite de base, la tranche qui contenait le maximum de l’époque, 1 932 € : près de 5 % des hommes et moins de 2 % des femmes. Parmi l’ensemble des retraités en paiement fin 2024, la même tranche ne pèse plus qu’environ 0,5 %, soit un sur deux cents [3].
La différence entre ces deux chiffres tient en partie au décrochage décrit plus haut : ceux qui sont partis au maximum il y a dix ans touchent aujourd’hui moins de 1 900 €. Les conditions pour y arriver restent, elles, très sélectives : taux plein, tous ses trimestres au régime général et des salaires au plafond sur ses vingt-cinq meilleures années [2]. Même avec une carrière complète au régime général, cas de 46 % des nouveaux retraités de 2024, la retraite de base moyenne s’élève à 1 303 € par mois (1 444 € pour les hommes) [3]. Nous avions montré en octobre qu’un cadre ayant cotisé sur le plafond complet chaque année, parti en 2026, plafonne autour de 1 851 € faute de surcote : les anciens plafonds sont revalorisés selon les prix, eux aussi.
En janvier 2027, la hausse légale ou le gel des pensions
Pour les retraités déjà partis, le rendez-vous de 2027 n’est donc pas le nouveau plafond, mais la revalorisation de janvier. La règle légale donnerait environ 1,8 % selon nos calculs, 1,7 % selon la Commission des comptes de la Sécurité sociale [8] ; le taux officiel sera connu en décembre, après la publication de l’indice des prix d’octobre le 13 novembre [7]. Pour un retraité parti au maximum en 2026, cela représenterait 36 € de plus par mois.
Le projet de budget de la Sécurité sociale pour 2027 suspend cette règle. Son article 35 ne garantit la hausse entière qu’aux retraités dont le total des pensions, complémentaires comprises, ne dépasse pas 1 260 € brut par mois, avec des paliers jusqu’à 1 281 € ; au-delà, la hausse dépendrait d’un décret et serait nulle sans lui [9]. La commission des affaires sociales du Sénat a adopté le 4 novembre une version qui porte le seuil à 1 500 €, avec des paliers jusqu’à 1 526 €, sans possibilité de rattrapage par décret [10].
Un retraité parti au maximum dépasse ces seuils avec sa seule retraite de base. Dans les deux versions, il ne toucherait aucune hausse en janvier : celui parti en 2026 resterait à 2 002,50 €, 35 € sous le maximum de son successeur de 2027, alors que la hausse légale l’aurait amené un euro au-dessus. Les sénateurs examinent le texte en séance du 9 au 18 novembre [10].
La retraite complémentaire Agirc-Arrco n’est, elle, soumise à aucun plafond de ce type : ses points s’acquièrent aussi sur la part du salaire au-dessus du plafond de la Sécurité sociale, et sa revalorisation, de 1,4 % au 1er novembre 2026, ne dépend pas de l’article 35 [11].
Sources et références
[1] Service-Public — « Sécurité sociale : quel sera le plafond annuel en 2027 ? », 19 octobre 2026
https://www.service-public.gouv.fr/particuliers/actualites/A15386
[2] Service-Public — « Montant de la retraite du salarié du secteur privé », fiche F21552
https://www.service-public.gouv.fr/particuliers/vosdroits/F21552
[3] Assurance retraite (Cnav) — « Recueil statistique du régime général, données 2024 », décembre 2025 : fiches 1.3 (montant et revalorisation des pensions servies) et 2.1 (nouveaux retraités), graphiques de répartition par montant mesurés par la rédaction
https://www.lassuranceretraite.fr/portail-info/files/live/sites/pub/files/PDF/assurance-retraite-recueil-stats-25.pdf
[4] Assurance retraite — Barème « Salaire plafond soumis à cotisations » (plafonds de la Sécurité sociale depuis 2000)
https://legislation.lassuranceretraite.fr/#/bareme?file_leaf_ref=salaire_plafond_soumis_cotisation_bar.aspx
[5] Ministère du Travail et des Solidarités — « 1er janvier 2025 : changements et nouvelles mesures », 31 décembre 2024
https://solidarites.gouv.fr/1er-janvier-2025-changements-et-nouvelles-mesures
[6] Service-Public — « Pensions de retraite de base : quelle revalorisation au 1er janvier 2026 ? », mis à jour le 7 janvier 2026
https://www.service-public.gouv.fr/particuliers/actualites/A17919
[7] Insee — Indice des prix à la consommation, base 2025, ensemble des ménages, France, ensemble hors tabac (série 011814056)
https://www.insee.fr/fr/statistiques/serie/011814056
[8] Commission des comptes de la Sécurité sociale — « Les comptes de la Sécurité sociale », rapport d’octobre 2026
https://www.securite-sociale.fr/files/live/sites/SSFR/files/medias/CCSS/2026/CCSS-octobre-2026_assemble_VDEF.pdf
[9] Assemblée nationale — Projet de loi de financement de la sécurité sociale pour 2027, n° 3211, article 35, déposé le 1er octobre 2026
https://www.assemblee-nationale.fr/dyn/docs/PRJLANR5L17B3211.raw
[10] Public Sénat — « Budget 2027 de la Sécurité sociale : les sénateurs proposent de revaloriser sur l’inflation les pensions de retraite allant jusqu’à 1500 euros », 4 novembre 2026
https://www.publicsenat.fr/actualites/sante/budget-2027-de-la-securite-sociale-les-senateurs-proposent-de-revaloriser-sur-linflation-les-pensions-allant-jusqua-1500-euros
[11] Agirc-Arrco — « Valeurs de service du point et salaires de référence, valeurs d’achat du point : historique », 1er novembre 2026
https://www.agirc-arrco.fr/storage/2024/10/Compilation_valeurs_de_point_novembre_2026.pdf