 Retraite et bien-être

Sommaire
La charge est venue d’un connaisseur de la maison. Dans une tribune publiée le 2 novembre par Atlantico, l’économiste Jean-Charles Simon, ancien directeur général délégué du Medef, juge que « les salariés ne font pas de bonnes affaires avec l’Agirc-Arrco » [1]. Il vise des frais de gestion trop lourds, une douzaine de caisses qui subsistent malgré la fusion des régimes, des cotisations collectées à part de l’Urssaf et une gouvernance paritaire qu’il dit mal armée, en citant l’enquête du Parquet national financier sur des commissions versées chez Malakoff Humanis, l’un des groupes qui gèrent le régime [1], [2].
Pour un retraité, la question se pose plus simplement. Un régime qui n’a pas un euro de dette et place des dizaines de milliards sur les marchés a gelé les pensions en 2025, puis les a relevées de 1,4 % au 1er novembre 2026, moins que les prix. La réponse tient dans deux règles que les partenaires sociaux se sont fixées, l’une pour les réserves, l’autre pour la revalorisation.
Agirc-Arrco : près de 11 mois de pensions en réserve
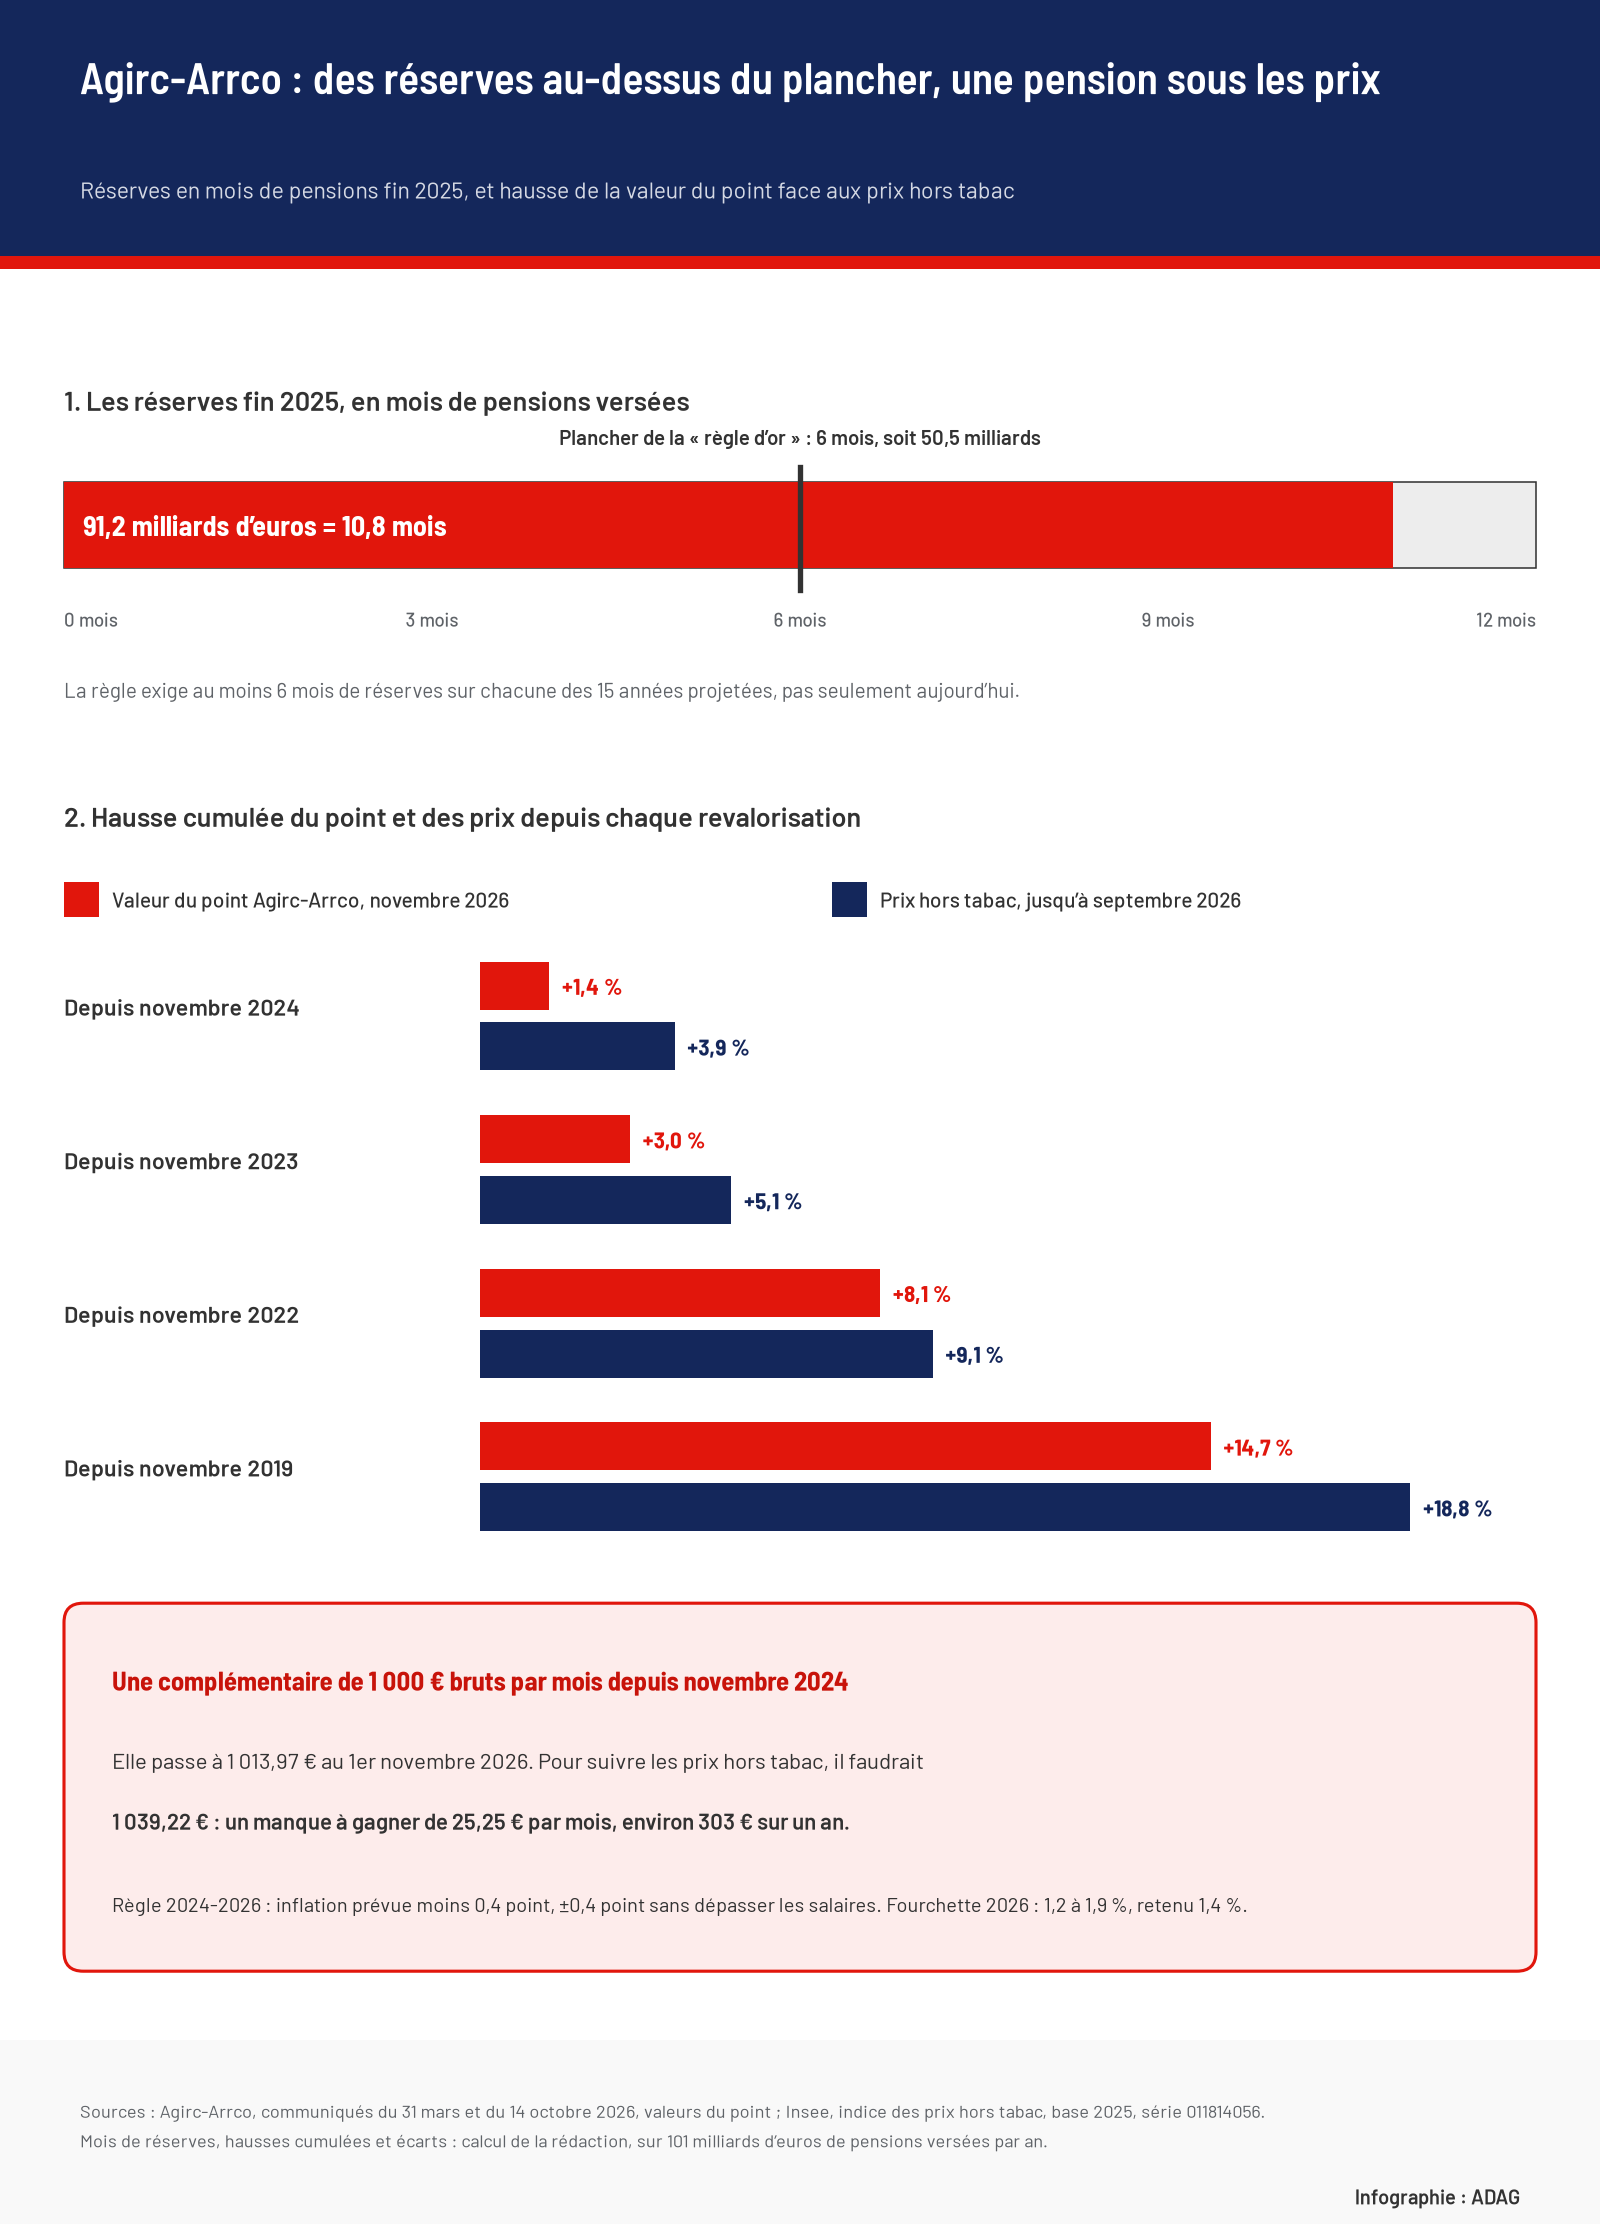
Au 31 décembre 2025, les réserves de l’Agirc-Arrco valaient 91,2 milliards d’euros en valeur de marché, selon les comptes présentés le 31 mars [3]. Le régime verse 101 milliards d’euros de retraites complémentaires par an à 14 millions de retraités du privé [4]. Rapportées à ces versements, les réserves couvrent 10,8 mois de pensions, selon notre calcul : si plus aucune cotisation n’entrait, le régime pourrait encore payer tout le monde jusqu’à l’automne suivant.
Ce matelas rapporte. En 2025, sa gestion a affiché une performance de 5,92 %, et 1,1 milliard d’euros de résultat financier est entré dans les comptes [5]. Les placements sont faits à 90 % en Europe, pour 70 % en obligations et 30 % en actions [5]. Le régime présente lui-même ces réserves d’une autre façon : elles ne pèsent qu’environ 2,5 % des 3 500 milliards d’euros de droits qu’il devra honorer sur les quarante prochaines années [3].
Le signal à surveiller est ailleurs. Hors placements, les cotisations ne dépassent plus les pensions que de 0,3 milliard d’euros en 2025, contre 1,6 milliard un an plus tôt : les ressources ont progressé de 1,9 % et les dépenses de 3,1 %, avec la hausse de novembre 2024 et l’arrivée de nouveaux retraités [3]. L’excédent global de 1,4 milliard tient donc surtout aux marchés.
La « règle d’or » des six mois se juge sur quinze ans
Les accords Agirc-Arrco imposent de détenir à tout moment au moins six mois de pensions en réserve, sur un horizon de quinze ans [4]. Aujourd’hui, six mois représentent 50,5 milliards d’euros, soit 40,7 milliards de moins que les réserves de fin 2025, selon notre calcul. Ce surplus n’est pas pour autant une cagnotte à distribuer : la règle s’applique à chacune des quinze années projetées, pendant lesquelles le régime prévoit des retraités de plus en plus nombreux, qui vivent plus longtemps, face à une fécondité en baisse [5].
Le coût d’une hausse explique la prudence des gestionnaires. Chaque revalorisation est définitive et se cumule avec les suivantes : celle de novembre 2026 coûte 1,4 milliard d’euros par an et 21 milliards sur quinze ans, selon le régime [4]. À proportion de ce chiffrage, rattraper d’un coup l’écart avec les prix accumulé depuis 2024, d’environ 2,5 %, représenterait de l’ordre de 37 milliards d’euros sur quinze ans. Seules les projections à quinze ans du régime disent si une telle dépense resterait compatible avec la règle d’or.
Pourquoi la retraite complémentaire augmente moins vite que les prix
La hausse annuelle n’est pas négociée librement. L’accord du 5 octobre 2023, qui fixe le pilotage pour 2024 à 2026, la cale sur l’évolution des prix hors tabac prévue par l’Insee pour l’année en cours, diminuée de 0,4 point. Le conseil d’administration peut s’en écarter de 0,4 point dans un sens ou dans l’autre, sans dépasser la hausse du salaire moyen [4].
En 2026, avec une inflation prévue à 2 % et des salaires en hausse de 1,9 %, la fourchette allait de 1,2 % à 1,9 %. Le conseil du 14 octobre a retenu 1,4 % [4]. La CGT, qui réclamait 1,9 %, a voté contre et a quitté la séance avec la CFE-CGC [6]. La nouvelle valeur du point, 1,4587 €, remplace 1,4386 €, soit une hausse exacte de 1,397 % [7].
Ce mécanisme pose deux limites. Le retrait de 0,4 point garantit, sauf geste du conseil, une hausse inférieure aux prix prévus. Et la prévision du mois d’octobre sert pour toute l’année suivante, quoi que fassent les prix ensuite : la hausse de 1,4 % vaut jusqu’au 31 octobre 2027, alors que les prix hors tabac ont pris 3,1 % sur un an en septembre [8] et que l’estimation provisoire de l’Insee donne 3,4 % pour l’ensemble des prix en octobre, tirée par l’énergie [9]. En 2025, il n’y a pas eu de hausse du tout : faute d’accord au conseil, la valeur du point est restée figée, un gel que la CGT conteste devant le tribunal judiciaire de Paris, qui doit se prononcer le 8 décembre [6].
Comparée aux prix depuis chaque revalorisation, la retraite complémentaire a toujours perdu du terrain, selon nos calculs sur l’indice hors tabac de l’Insee [8] et les valeurs du point [10] :
| Depuis la hausse de… | Valeur du point | Prix hors tabac |
|---|---|---|
| novembre 2024 | +1,4 % | +3,9 % |
| novembre 2023 | +3,0 % | +5,1 % |
| novembre 2022 | +8,1 % | +9,1 % |
| novembre 2019 | +14,7 % | +18,8 % |
Prix comparés entre le mois précédant la hausse et septembre 2026, dernier indice définitif ; valeur du point du 1er novembre 2026.
Le résultat dépend du mois de départ. Une retraite commencée en septembre 2022, juste avant la hausse de 5,12 % de novembre 2022, a pris 13,6 % quand les prix hors tabac montaient de 9,6 % depuis août 2022, selon notre calcul. L’outil ci-dessous refait la comparaison à partir de votre montant et de votre date de départ.
Ce que perd une complémentaire de 1 000 € par mois
Prenons une retraite Agirc-Arrco de 1 000 € bruts par mois depuis la hausse de novembre 2024. Elle passe à 1 013,97 € au 1er novembre 2026. Pour avoir suivi les prix hors tabac, elle devrait atteindre 1 039,22 € : il manque 25,25 € bruts chaque mois, environ 303 € sur un an, selon notre calcul. Le montant réellement versé dépend ensuite de la CSG, de la CRDS, de la Casa et de la cotisation maladie de 1 % propre aux complémentaires, détaillées dans notre article sur le virement du 2 novembre.
L’écart pèse d’autant plus que la complémentaire forme une grande part de la pension des anciens salariés du privé, de 20 % à 70 % du total selon la CGT [6].
Le taux d’appel de 127 %, l’autre versant pour les salariés
La critique de Jean-Charles Simon porte aussi sur ceux qui cotisent. Le régime applique un taux d’appel de 127 % : sur 127 € versés par le salarié et son employeur, seuls 100 € achètent des points, les 27 € restants financent le régime sans ouvrir de droits [1], [2].
Ce mécanisme se chiffre avec les paramètres officiels. Un point coûte 20,1877 € en 2026 et rapporte 1,4587 € de pension par an depuis le 1er novembre [10]. Avec le taux d’appel, 100 € de cotisations donnent donc 5,69 € de retraite annuelle, selon notre calcul. Il faut un peu moins de dix-huit années de pension pour récupérer, en euros courants, ce qui a été versé. Le prix d’achat du point pour 2027 n’est pas encore fixé : il le sera dans le prochain accord [7].
2027-2030 : la règle de revalorisation remise sur la table
L’accord de 2023 s’arrête avec l’année 2026. Organisations patronales et syndicats doivent négocier un nouvel accord pour 2027 à 2030, qui fixera les règles de pilotage du régime pour les prochaines années, dont la formule de revalorisation et le prix du point [4], [7]. Le retrait de 0,4 point, la marge du conseil et l’usage des réserves seront au cœur de cette discussion.
Jean-Charles Simon, lui, propose d’agir sur les coûts plutôt que sur les pensions : regrouper la gestion dans le groupement Agirc-Arrco, confier toute la collecte des cotisations à l’Urssaf et séparer les activités commerciales de prévoyance des groupes de protection sociale qui gèrent la retraite [1], [2]. Il rappelle qu’en 2014, la Cour des comptes relevait des frais de gestion supérieurs de 20 % à ceux de l’Assurance retraite [2].
Sources et références
[1] Atlantico — Jean-Charles Simon, « Agirc-Arrco : derrière la réputation de bonne gestion, les failles d’un système paritaire à bout de souffle », 2 novembre 2026
https://atlantico.fr/article/decryptage/agirc-arrco-derriere-la-reputation-de-bonne-gestion-les-failles-dun-systeme-paritaire-a-bout-de-souffle
[2] 24matins — « Agirc-Arrco : derrière les réserves, les critiques s’accumulent », 5 novembre 2026
https://www.24matins.fr/agirc-arrco-derriere-les-reserves-les-critiques-saccumulent-1423592
[3] Agirc-Arrco — « Le régime Agirc-Arrco à l’équilibre », communiqué de presse du 31 mars 2026 (résultats 2025)
https://www.agirc-arrco.fr/storage/20260331_CP_Resultats-Agirc-Arrco-2025.pdf
[4] Agirc-Arrco — « Retraites complémentaires Agirc-Arrco : une revalorisation de +1,4 % au 1er novembre 2026 », communiqué de presse du 14 octobre 2026
https://www.agirc-arrco.fr/storage/261014_Communique-de-presse_Revalorisation-valeur-du-point-Agirc-Arrco.pdf
[5] Agirc-Arrco — Conférence de presse du 31 mars 2026, présentation des résultats 2025
https://www.agirc-arrco.fr/storage/20260331_Presentation_Conference-de-presse.pdf
[6] CGT — « Agirc-Arrco : le patronat provoque l’affrontement avec les retraité·es », communiqué de presse du 15 octobre 2026
https://www.cgt.fr/sites/default/files/2026-10/20261015-CPCGT-AgircArrcocopie.pdf
[7] Agirc-Arrco — Circulaire 2026-3-DT, « Paramètres du régime 2026-2027 », 21 octobre 2026
https://www.agirc-arrco.fr/storage/CirculaireAgircArrco2026-3dt.pdf
[8] Insee — Indice des prix à la consommation, base 2025, ensemble des ménages, France, ensemble hors tabac, série 011814056
https://www.insee.fr/fr/statistiques/serie/011814056
[9] Insee — « En octobre 2026, les prix à la consommation augmenteraient de 3,4 % sur un an », Informations rapides n° 266, 30 octobre 2026
https://www.insee.fr/fr/statistiques/9107965
[10] Agirc-Arrco — Historique des valeurs de service et d’achat du point, au 1er novembre 2026
https://www.agirc-arrco.fr/storage/2024/10/Compilation_valeurs_de_point_novembre_2026.pdf