 Retraite et bien-être

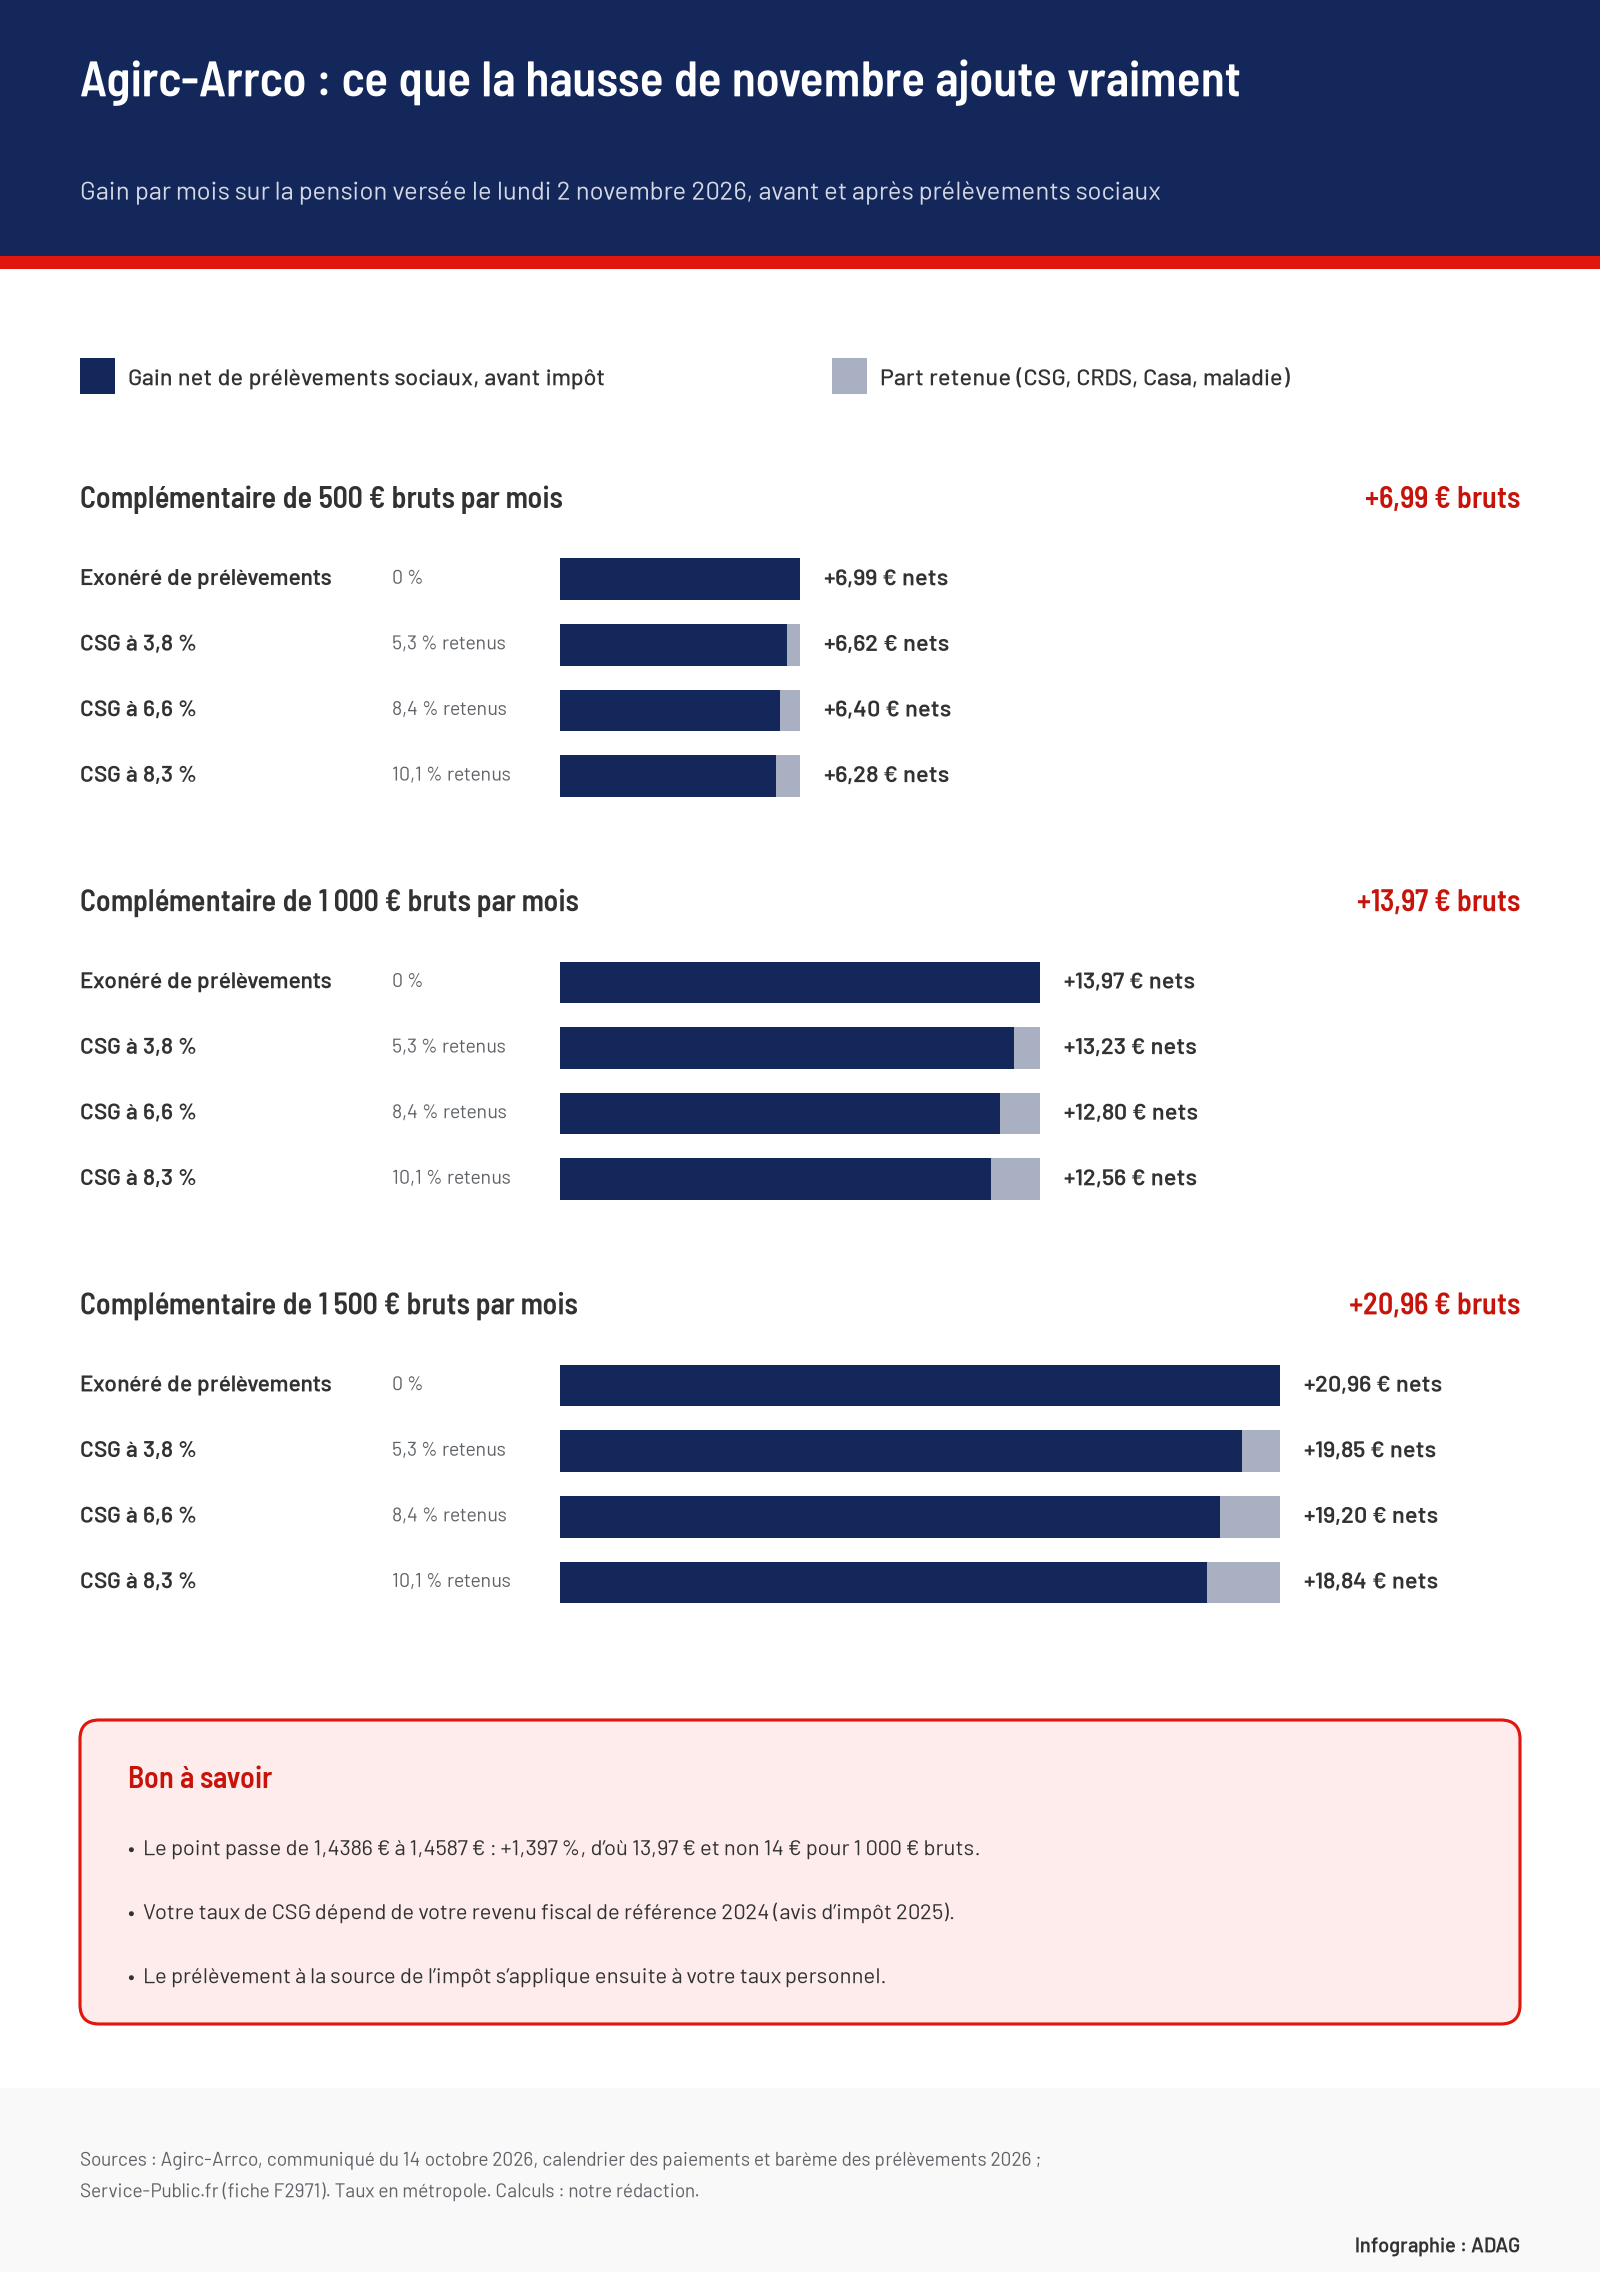
Lundi 2 novembre, les 14 millions de retraités du privé recevront leur première pension Agirc-Arrco revalorisée. Le conseil d’administration de la fédération Agirc-Arrco a fixé la hausse à 1,4 % au 1er novembre 2026, après une année sans augmentation [1]. Sur le relevé bancaire, pourtant, la hausse sera un peu plus petite qu’annoncé : pour 1 000 € bruts de retraite complémentaire, la pension augmente de 13,97 € bruts, mais il n’en arrive que 12,56 € à 13,97 € sur le compte selon le taux de CSG, d’après notre calcul à partir des taux officiels [3][4].
Le calcul en brut, nous l’avions détaillé dans notre article sur ce que la hausse de 1,4 % ajoute à une retraite. Ce qui manquait, c’est la dernière étape : ce que les prélèvements sociaux, puis l’impôt à la source, retirent de ces euros avant le virement.
La retraite Agirc-Arrco de novembre est versée le lundi 2 novembre
La retraite complémentaire Agirc-Arrco est payée d’avance, en début de mois : elle est mise en paiement le premier jour ouvré de chaque mois, hors week-ends et jours fériés [2]. Le 1er novembre 2026 tombe un dimanche, jour de la Toussaint. La pension de novembre, déjà calculée avec la nouvelle valeur du point, part donc le lundi 2 novembre [2].
Ce jour-là, c’est la caisse qui envoie le virement. La date à laquelle l’argent apparaît sur le compte dépend ensuite de la banque : le délai est en général très court, mais il peut atteindre quelques jours [2]. La pension de décembre suivra le mardi 1er décembre, au même montant revalorisé [2]. Aucune démarche n’est à faire : la hausse s’applique d’office à toutes les pensions en cours, réversions comprises.
Pourquoi 1 000 € bruts donnent 13,97 € de plus, et non 14 €
Une pension Agirc-Arrco, c’est un nombre de points accumulés pendant la carrière, multiplié par la valeur de service du point. C’est cette valeur qui augmente : elle passe de 1,4386 € à 1,4587 € au 1er novembre [3]. Comme elle est arrondie au dix-millième, la hausse réelle est de 1,397 % et non de 1,4 % tout rond. L’écart est minime, mais il explique les centimes : 6,99 € pour 500 € bruts, 13,97 € pour 1 000 €, 20,96 € pour 1 500 € [3].
Ce taux est un choix des partenaires sociaux. La règle de l’accord de 2023 ouvrait une fourchette de 1,2 % à 1,9 % ; le conseil d’administration a retenu 1,4 %, pour un coût de 1,4 milliard d’euros par an [1]. Il n’y a en revanche aucun rattrapage du gel de novembre 2025, quand le point était resté à 1,4386 €.
| Complémentaire brute par mois | Hausse brute | Net si exonéré | Net au taux de CSG de 8,3 % |
|---|---|---|---|
| 500 € | +6,99 € | +6,99 € | +6,28 € |
| 1 000 € | +13,97 € | +13,97 € | +12,56 € |
| 1 500 € | +20,96 € | +20,96 € | +18,84 € |
Sur un an, de novembre 2026 à octobre 2027, ces quelques euros mis bout à bout pèsent davantage : 150,73 € nets pour une complémentaire de 1 000 € bruts au taux normal, 167,66 € pour un retraité exonéré, avant impôt [3][4].
CSG, CRDS, Casa et cotisation maladie : ce que les prélèvements retirent
Sur une retraite complémentaire, la caisse retient jusqu’à quatre prélèvements avant de verser la pension, puis les reverse aux Urssaf [4]. Ils s’appliquent à la totalité du montant brut, donc aussi à la hausse de novembre [5] :
- la CSG, contribution sociale généralisée, à 3,8 %, 6,6 % ou 8,3 % selon vos revenus ;
- la CRDS, qui rembourse la dette sociale, à 0,5 % ;
- la Casa, contribution pour l’autonomie des personnes âgées, à 0,3 %, seulement aux taux de CSG de 6,6 % et 8,3 % ;
- la cotisation d’assurance maladie de 1 %, propre aux retraites complémentaires : la retraite de base n’y est pas soumise [4].
Au total, la part retenue est de 5,3 % au taux réduit de CSG, 8,4 % au taux médian et 10,1 % au taux normal. Un retraité totalement exonéré ne paie rien de tout cela et touche la hausse en entier [4][5]. Sur 13,97 € bruts, la différence entre les deux extrêmes reste modeste, 1,41 € par mois, mais c’est elle qui sépare le chiffre annoncé du chiffre lu sur le compte.
Le taux de CSG ne se choisit pas : il dépend du revenu fiscal de référence de 2024, inscrit sur l’avis d’impôt reçu en 2025, et du nombre de parts [6]. Pour une personne seule en métropole, l’exonération vaut jusqu’à 13 048 €, le taux réduit jusqu’à 17 057 €, le taux médian jusqu’à 26 472 €, et le taux normal au-delà. Pour un couple à deux parts, les seuils sont de 20 016 €, 26 167 € et 40 604 € [6]. Les taux médian et normal ne s’appliquent que si le seuil a été dépassé deux années de suite [5].
Pour retrouver votre situation, le calculateur ci-dessous part du montant de votre complémentaire, en brut ou en net, et de votre taux de CSG, que vous pouvez aussi déduire de votre revenu fiscal de référence.
Après les prélèvements sociaux, l’impôt à la source
Pour les retraités imposables, il reste une dernière retenue. Le prélèvement à la source de l’impôt sur le revenu s’applique au montant imposable de la pension, c’est-à-dire après déduction de la cotisation maladie et d’une partie de la CSG, dite déductible : 3,8 %, 4,2 % ou 5,9 % selon le taux [5].
Prenons une complémentaire de 1 000 € bruts au taux normal de CSG. Sur les 13,97 € de hausse, 13,01 € sont imposables. Avec un taux de prélèvement à la source de 5 %, l’impôt en retient 0,65 €, et le gain réellement disponible tombe à 11,91 € par mois, selon notre calcul [5]. Chaque foyer a son propre taux : il figure sur l’avis d’impôt et sur l’attestation de paiement de la retraite [4].
Vérifier le nouveau montant sur l’attestation de paiement
Le détail exact se lit sur l’attestation de paiement, disponible dans l’espace personnel Agirc-Arrco : montant brut, taux et montant de chaque prélèvement, taux du prélèvement à la source [4]. C’est le document à consulter si le virement du 2 novembre ne correspond pas au calcul, par exemple parce que la pension comprend une majoration pour enfants, elle aussi soumise à la CSG, à la CRDS et à la Casa [4].
Le net de novembre n’est d’ailleurs pas figé pour toute l’année. Les taux de prélèvements sont recalculés chaque année à partir du dernier avis d’impôt, et un changement de tranche se voit dès la pension de janvier, à la hausse comme à la baisse [4]. Quant à la prochaine revalorisation, ses règles restent à écrire : la valeur d’achat du point pour 2027 sera fixée dans la négociation du prochain accord national interprofessionnel, pour 2027 à 2030 [1].
Sources et références
[1] Agirc-Arrco — Communiqué de presse « Retraites complémentaires Agirc-Arrco : une revalorisation de +1,4 % au 1er novembre 2026 », 14 octobre 2026
https://www.agirc-arrco.fr/storage/261014_Communique-de-presse_Revalorisation-valeur-du-point-Agirc-Arrco.pdf
[2] Agirc-Arrco — « Calendrier des paiements » de la retraite complémentaire, décembre 2025 – 2026
https://www.agirc-arrco.fr/particuliers/ma-retraite/vivre-ma-retraite/pension-de-retraite-calendrier-des-paiements/
[3] Le Particulier — « Retraites complémentaires : découvrez la valeur des points Agirc-Arrco à partir de novembre 2026 », 22 octobre 2026 ; calculs de la rédaction
https://leparticulier.lefigaro.fr/jcms/c_120972/retraite/retraites-complementaires-decouvrez-la-valeur-des-points-agirc-arrco-a-partir-de-novembre-2026-20261022
[4] Agirc-Arrco — « Prélèvements sociaux » sur la retraite complémentaire
https://www.agirc-arrco.fr/particuliers/ma-retraite/vivre-ma-retraite/prelevements-sociaux/
[5] Service-Public.fr (DILA) — « CSG et CRDS sur les revenus d’activité et de remplacement », fiche F2971
https://www.service-public.fr/particuliers/vosdroits/F2971
[6] Agirc-Arrco — « Prélèvements sociaux : barème à utiliser à compter du 1er janvier 2026 », décembre 2025
https://www.agirc-arrco.fr/storage/2025/01/BaremesPrelevements2026.pdf