 Retraite et bien-être

Sommaire
Le salarié ne verrait pas la différence sur sa fiche de paie : les cotisations retraite resteraient prélevées au même taux. C’est leur destination qui changerait. Au lieu de payer en totalité les pensions des retraités d’aujourd’hui, une partie viendrait garnir un compte à son nom, placé sur les marchés jusqu’à son départ. Toute la question est de savoir ce que ce compte lui rendrait, et qui paierait pendant ce temps les pensions en cours.
La capitalisation obligatoire de David Lisnard puiserait dans les cotisations déjà versées
Le programme de Nouvelle Énergie, le parti du maire de Cannes, garde un socle de pension minimale par répartition, versé à tous dès 65 ans et complété par un minimum vieillesse de 1 000 € par mois. Tous les autres régimes évolueraient « vers la capitalisation », à partir des cotisations obligatoires des salariés et des employeurs. La bascule se ferait en « environ 8 tranches », jusqu’à 116 milliards d’euros, présentés comme « environ 40 % du montant total des retraites » [1]. Une autre page du même parti évoque plutôt « deux tiers de répartition, un tiers de capitalisation », sans expliquer l’écart [2].
Le candidat veut ce placement « obligatoire et collectif », négocié par branche et par entreprise sur le modèle de la participation [3]. Chacun pourrait choisir son dispositif, et une part de l’épargne pourrait être débloquée pour acheter sa résidence principale [1]. À Saint-Raphaël, il a ajouté un garde-fou, selon Capital : un fonds souverain proposé par défaut à ceux qui ne veulent pas confier leur épargne à des sociétés privées.
Le changement d’échelle serait considérable. En 2024, toute la retraite supplémentaire, PER compris, a collecté 21,4 milliards d’euros, soit 5,4 % des cotisations retraite, et n’a versé que 2,2 % des pensions [4]. L’objectif de 116 milliards représente plus de cinq fois cette collecte.
À 2 500 € brut, 280 € par mois iraient sur un compte à votre nom
Un salarié non cadre du privé cotise pour sa retraite 11,31 % de son salaire brut : 7,30 % à l’assurance vieillesse et 4,01 % à l’Agirc-Arrco, contribution d’équilibre comprise. Son employeur ajoute 16,67 % [5] [6]. Sous le plafond de la Sécurité sociale, 4 005 € par mois, ces cotisations représentent 27,98 % du brut. En placer 40 %, c’est mettre de côté 11,19 % de la paie brute, parts salariale et patronale réunies.
| Salaire brut | Cotisations retraite | Placé sur le compte |
|---|---|---|
| Smic, 1 867 € | 522 € | 209 € |
| 2 500 € | 700 € | 280 € |
| 3 500 € | 979 € | 392 € |
| 4 005 € (plafond) | 1 121 € | 448 € |
Ces montants suivent le barème, avant les allègements de charges patronales qui réduisent le coût réel près du Smic, fixé à 1 867,02 € brut depuis juin [7]. Sur les 280 € d’un salaire de 2 500 €, 113 € viennent de la part salariale et 167 € de la part patronale. Le calculateur ci-dessous refait le calcul pour votre salaire, votre âge et l’hypothèse d’un tiers.
Le PER fait le même placement, mais avec l’argent du salarié
La capitalisation existe déjà en France, en option. Le plan d’épargne retraite individuel est alimenté par les versements volontaires de son titulaire. En contrepartie, ces versements se déduisent du revenu imposable, dans la limite de 10 % des revenus d’activité nets de 2025, ou de 4 710 € si ce montant est plus élevé [8]. Les PER pèsent déjà 77 % des cotisations de retraite supplémentaire [4].
Pour placer lui-même 280 € par mois, 3 358 € par an, le salarié à 2 500 € brut reste sous ce plafond. L’effort réel serait de 249 € par mois s’il est imposé à 11 %, de 196 € à 30 % et de 280 € s’il n’est pas imposable. Au Smic, les 209 € représenteraient 14 % du salaire net. C’est l’argument central des partisans d’une capitalisation obligatoire : les produits facultatifs profitent surtout aux ménages qui ont une capacité d’épargne. Les règles de sortie d’un PER, en capital ou en rente, sont détaillées dans notre article sur la fiscalité du PER à la retraite.
| Critère | PER individuel | Projet Lisnard |
|---|---|---|
| Qui l’alimente | Le titulaire, volontairement | Une part des cotisations obligatoires |
| Obligatoire | Non | Oui, pour tous les salariés |
| Gestion | Banque ou assureur choisi | Dispositif choisi, fonds souverain par défaut |
| Achat du logement | Déblocage anticipé possible | Une part, selon le programme |
Ce que deviendraient ces 280 € dépend d’abord de votre âge
Placés de 21 à 64 ans, soit 43 ans, avec un rendement de 1 % par an après inflation et frais, les 280 € mensuels formeraient un capital d’environ 179 300 € d’aujourd’hui. Versé sur 25 ans, il donnerait 678 € par mois. Les mêmes cotisations, en répartition, achètent aujourd’hui environ 690 € de pension : 40 % d’une retraite de base au taux plein de 1 250 € et des 3 962 points Agirc-Arrco d’une carrière complète [6]. À ce rendement, le compte ferait donc jeu égal. À 3 % par an, le capital atteindrait 287 000 € et la pension 1 374 € par mois, le double.
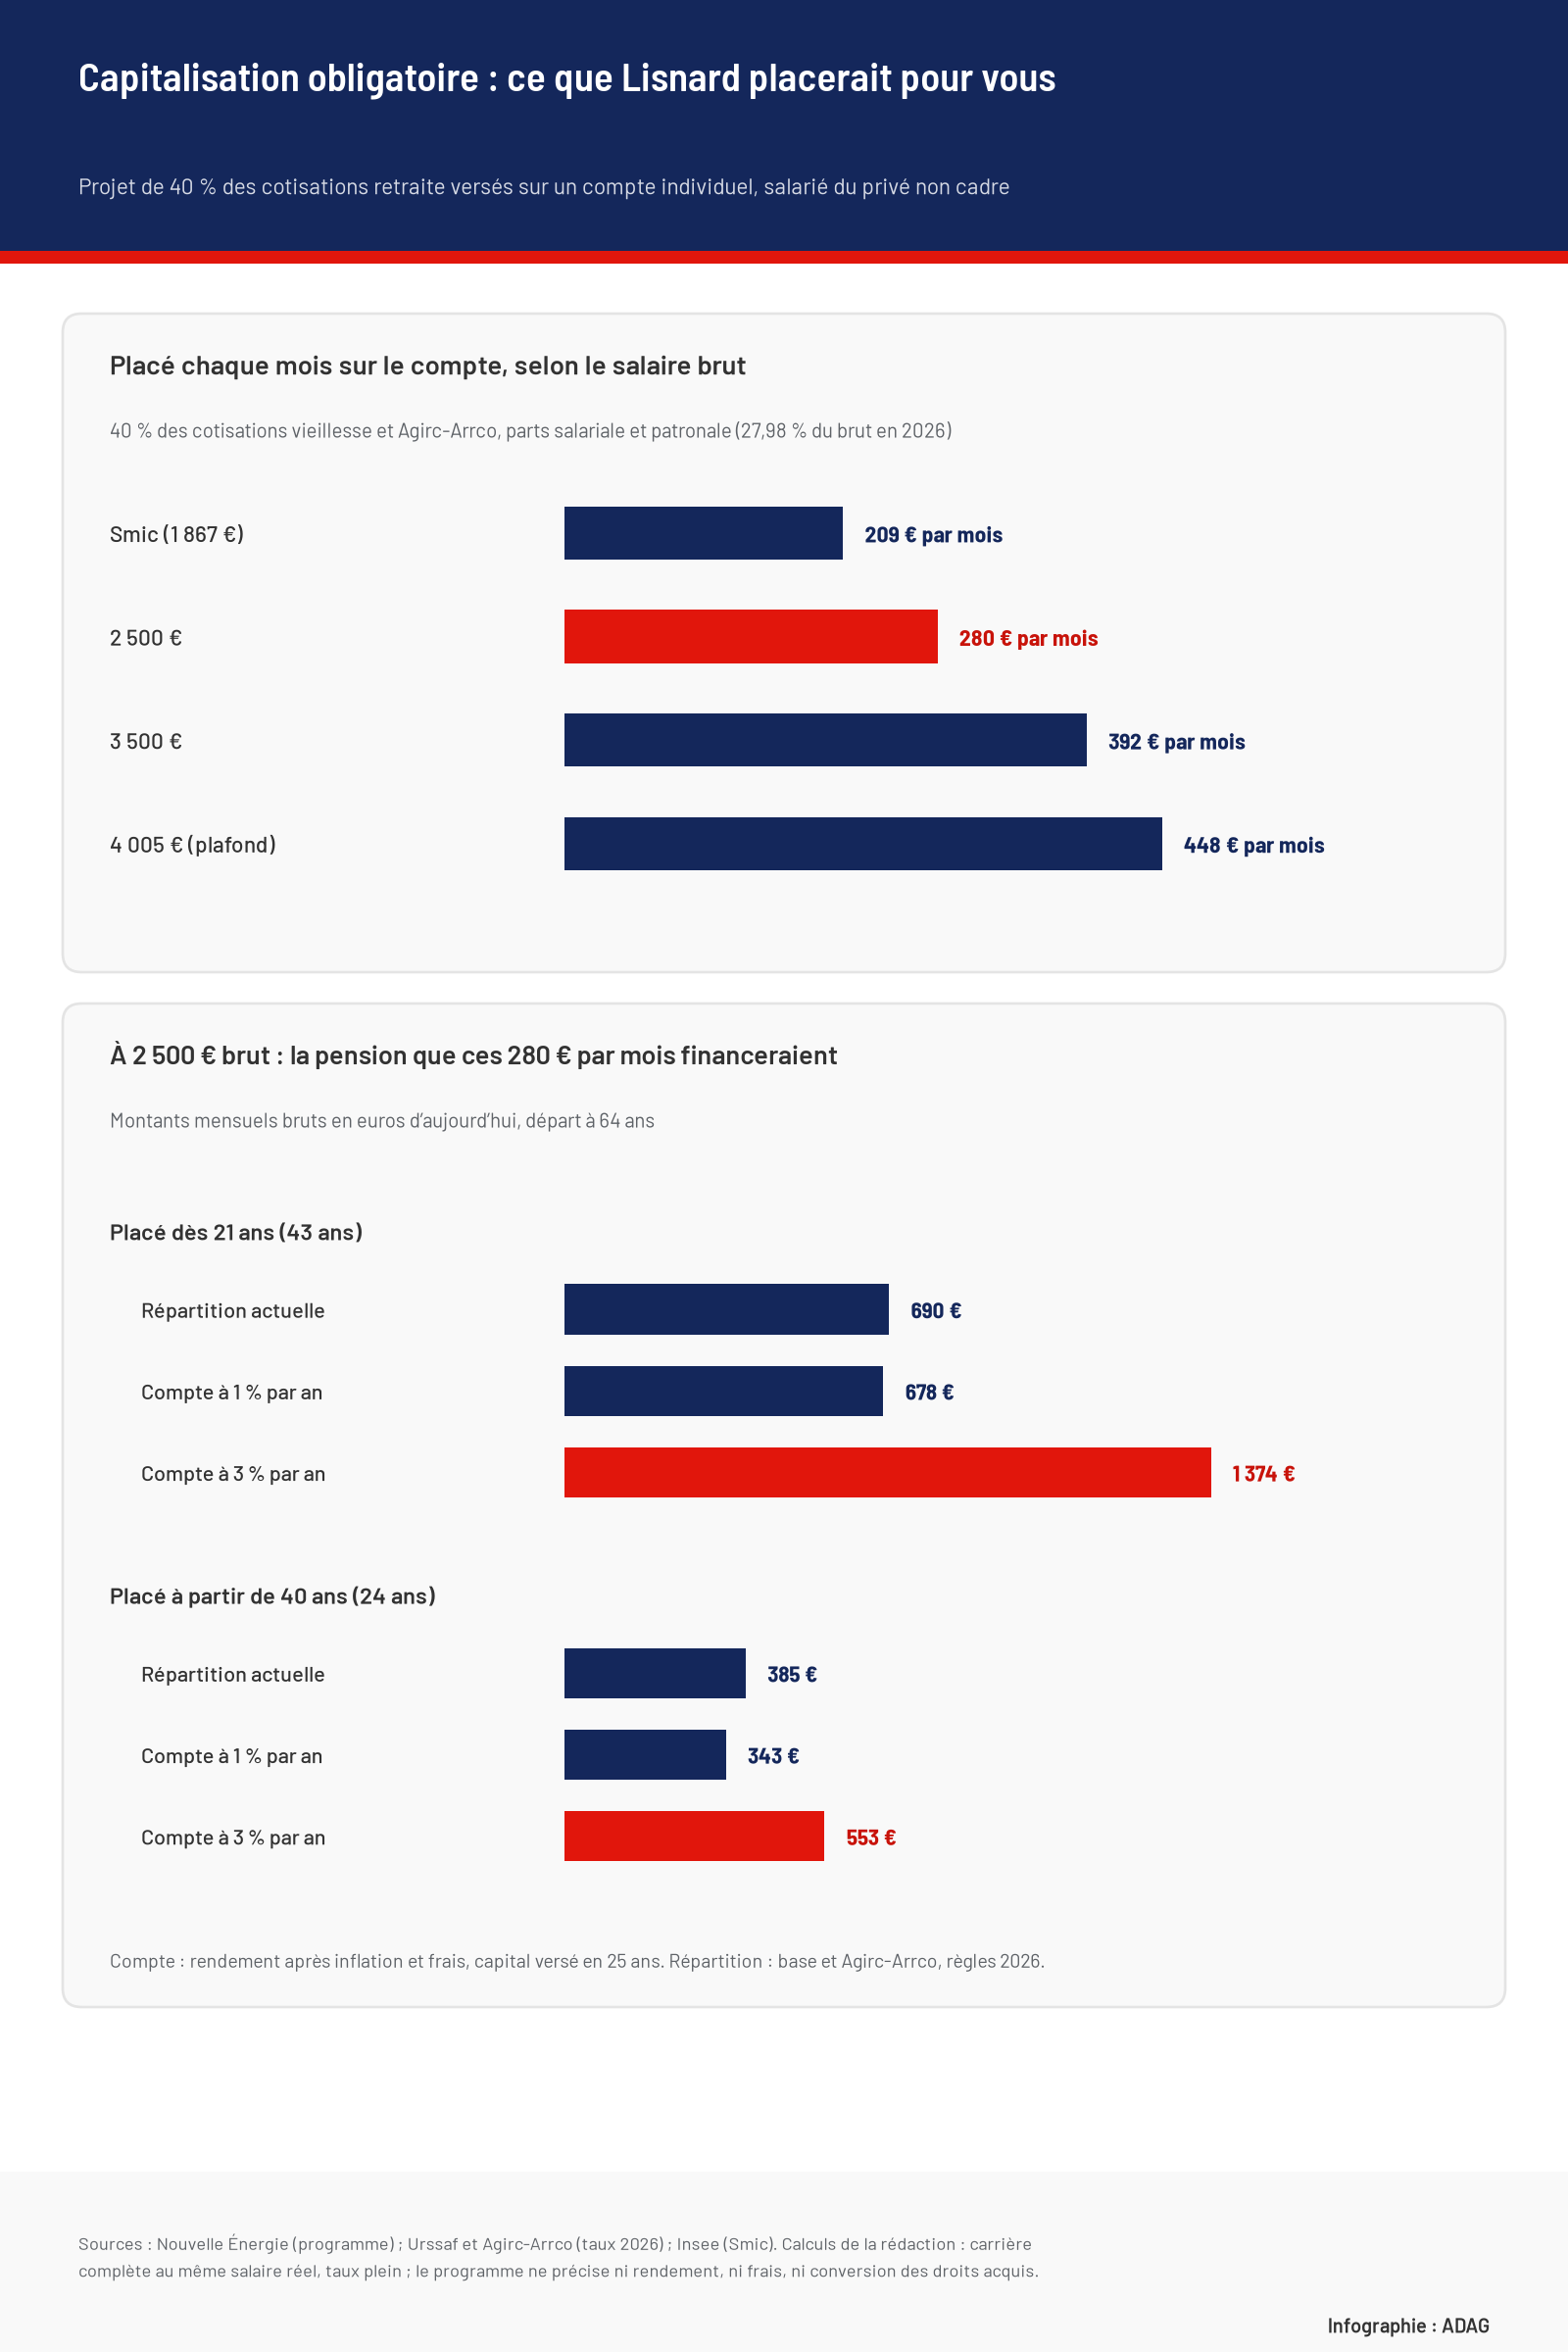
Le calcul change pour un salarié de 40 ans. Il ne lui resterait que 24 ans pour capitaliser : 90 600 € à 1 %, soit 343 € par mois, et 115 600 € à 3 %, soit 553 €. Les cotisations détournées lui auraient rapporté environ 385 € en répartition. En dessous d’une trentaine d’années de placement, les intérêts composés jouent peu, et un rendement faible fait perdre au change. L’Association française de la gestion financière, qui propose une version plus réduite, limitée à 15 % des cotisations Agirc-Arrco, retient d’ailleurs 40 ans comme âge pivot, a expliqué son président à L’Express.
Le compte suivrait aussi les marchés, avec leurs creux. Les expériences de capitalisation partielle en Suède, en Italie et en Allemagne se sont révélées plus inégalitaires que la répartition pour les carrières interrompues, femmes et chômeurs en tête, souligne l’Unsa Retraités [9]. Une année sans salaire est une année sans versement, alors que la répartition valide des trimestres pendant le chômage ou la maladie.
Pendant la transition, ces cotisations ne paieraient plus les pensions actuelles
Les 280 € d’un salarié à 2 500 € brut financent aujourd’hui les pensions en cours. S’ils partent sur son compte, il faut trouver l’argent ailleurs. David Lisnard a proposé de geler l’indexation des pensions supérieures à 2 200 € par mois, une mesure dont nous avons chiffré le coût pour les retraités concernés, et de supprimer l’abattement fiscal de 10 % des retraités, selon Capital. L’économiste Michaël Zemmour, cité par l’Unsa Retraités, juge que ces mesures et le report de l’âge à 65 ans « ne compensent même pas un tel écart » [9].
Si le trou était comblé par des cotisations, le salarié paierait deux fois : sa part salariale augmenterait d’environ 113 € par mois à 2 500 € brut, l’employeur ajoutant 167 €. Le candidat lui-même reconnaît que « la transition va être très difficile » et qu’elle « va prendre du temps » [2]. Il évalue l’ampleur du défi à environ douze mille milliards d’euros de cotisations versées par une génération qui a payé les pensions de la précédente.
Sources et références
[1] Nouvelle Énergie — « Réussir une nouvelle ambition française », programme, section « La réforme des retraites »
https://www.unenouvelleenergie.fr/notre-programme/reussir-une-nouvelle-ambition-francaise/
[2] Nouvelle Énergie — « Quel candidat à la présidentielle 2027 veut sauver le système de retraites ? », mis à jour le 16 octobre 2026
https://www.unenouvelleenergie.fr/questions/quel-candidat-veut-sauver-le-systeme-de-retraites/
[3] Nouvelle Énergie — « David Lisnard est-il favorable à la retraite par capitalisation ? », mis à jour le 16 octobre 2026
https://www.unenouvelleenergie.fr/questions/david-lisnard-est-il-favorable-a-la-retraite-par-capitalisation/
[4] Drees — « Les retraités et les retraites », édition 2026, fiches sur la retraite supplémentaire (données 2024)
https://drees.solidarites-sante.gouv.fr/sites/default/files/2026-10/Les%20retrait%C3%A9s%20et%20les%20retraites%20-%20%C3%89dition%202026.pdf
[5] Urssaf — « Taux de cotisations - Secteur privé », assurance vieillesse 2026
https://www.urssaf.fr/accueil/outils-documentation/taux-baremes/taux-cotisations-secteur-prive.html
[6] Agirc-Arrco — « Cotisations au régime Agirc-Arrco en 2026 », taux, contribution d’équilibre général et prix d’achat du point
https://reglementation.agirc-arrco.fr/home/baremes/listes-area/baremes-1/cotisations-au-regime-agirc-arrco-en-2026.html
[7] Insee — « Montant mensuel brut du Smic pour 35 heures de travail par semaine », série 000879877, novembre 2026
https://www.insee.fr/fr/statistiques/serie/000879877
[8] Service-Public.fr — « Plan d’épargne retraite (PER) », vérifié le 12 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F34982
[9] Unsa Retraités — « Grandes manœuvres autour de la retraite par capitalisation », 1er novembre 2026
https://retraites.unsa.org/grandes-manoeuvres-autour-de-la-retraite-par-capitalisation