 Retraite et bien-être

Sommaire
Teddy Riner a choisi un entretien au Parisien et une vidéo sur ses réseaux sociaux, lundi 9 novembre, pour se déclarer candidat à l’élection présidentielle de 2027. Sur les retraites, le quintuple champion olympique de judo s’en est tenu à quelques phrases. Elles fixent une direction, sans âge, sans taux ni montant : reste à les confronter aux règles en vigueur et aux chiffres officiels.
Teddy Riner sur les retraites : trois pistes, aucun chiffre
Voici le passage, tel que le judoka l’a formulé dans le quotidien :
« Il faut qu’on arrête de mentir aux gens là-dessus. Il faut dire la vérité. Donc on va le remanier, en prenant compte de la démographie, tout en gardant notre système solidaire par répartition. Tout en prenant en compte un critère important pour moi, celui de la pénibilité de certains métiers. Et je n’exclus pas une part de capitalisation. »
Teddy Riner, entretien au Parisien, 9 novembre 2026
La répartition reste le socle : les cotisations des actifs continuent de payer les pensions du moment. Trois leviers s’y ajoutent, la démographie, la pénibilité et une épargne placée. Ce que le candidat tait compte autant.
- Âge de départ : aucun chiffre. Depuis le 1er septembre 2026, la réforme de 2023 est suspendue jusqu’en 2028 : l’âge légal va de 62 ans et 9 mois pour les personnes nées en 1964 à 64 ans pour celles nées à partir de 1969 [1].
- Durée de cotisation : rien non plus ; 170 à 172 trimestres sont exigés pour les générations 1964 à 1968 [1].
- Revalorisation des pensions : pas un mot, alors que c’est le seul levier qui touche tout de suite les retraités.
Démographie : 2,5 personnes d’âge actif pour une de 65 ans et plus
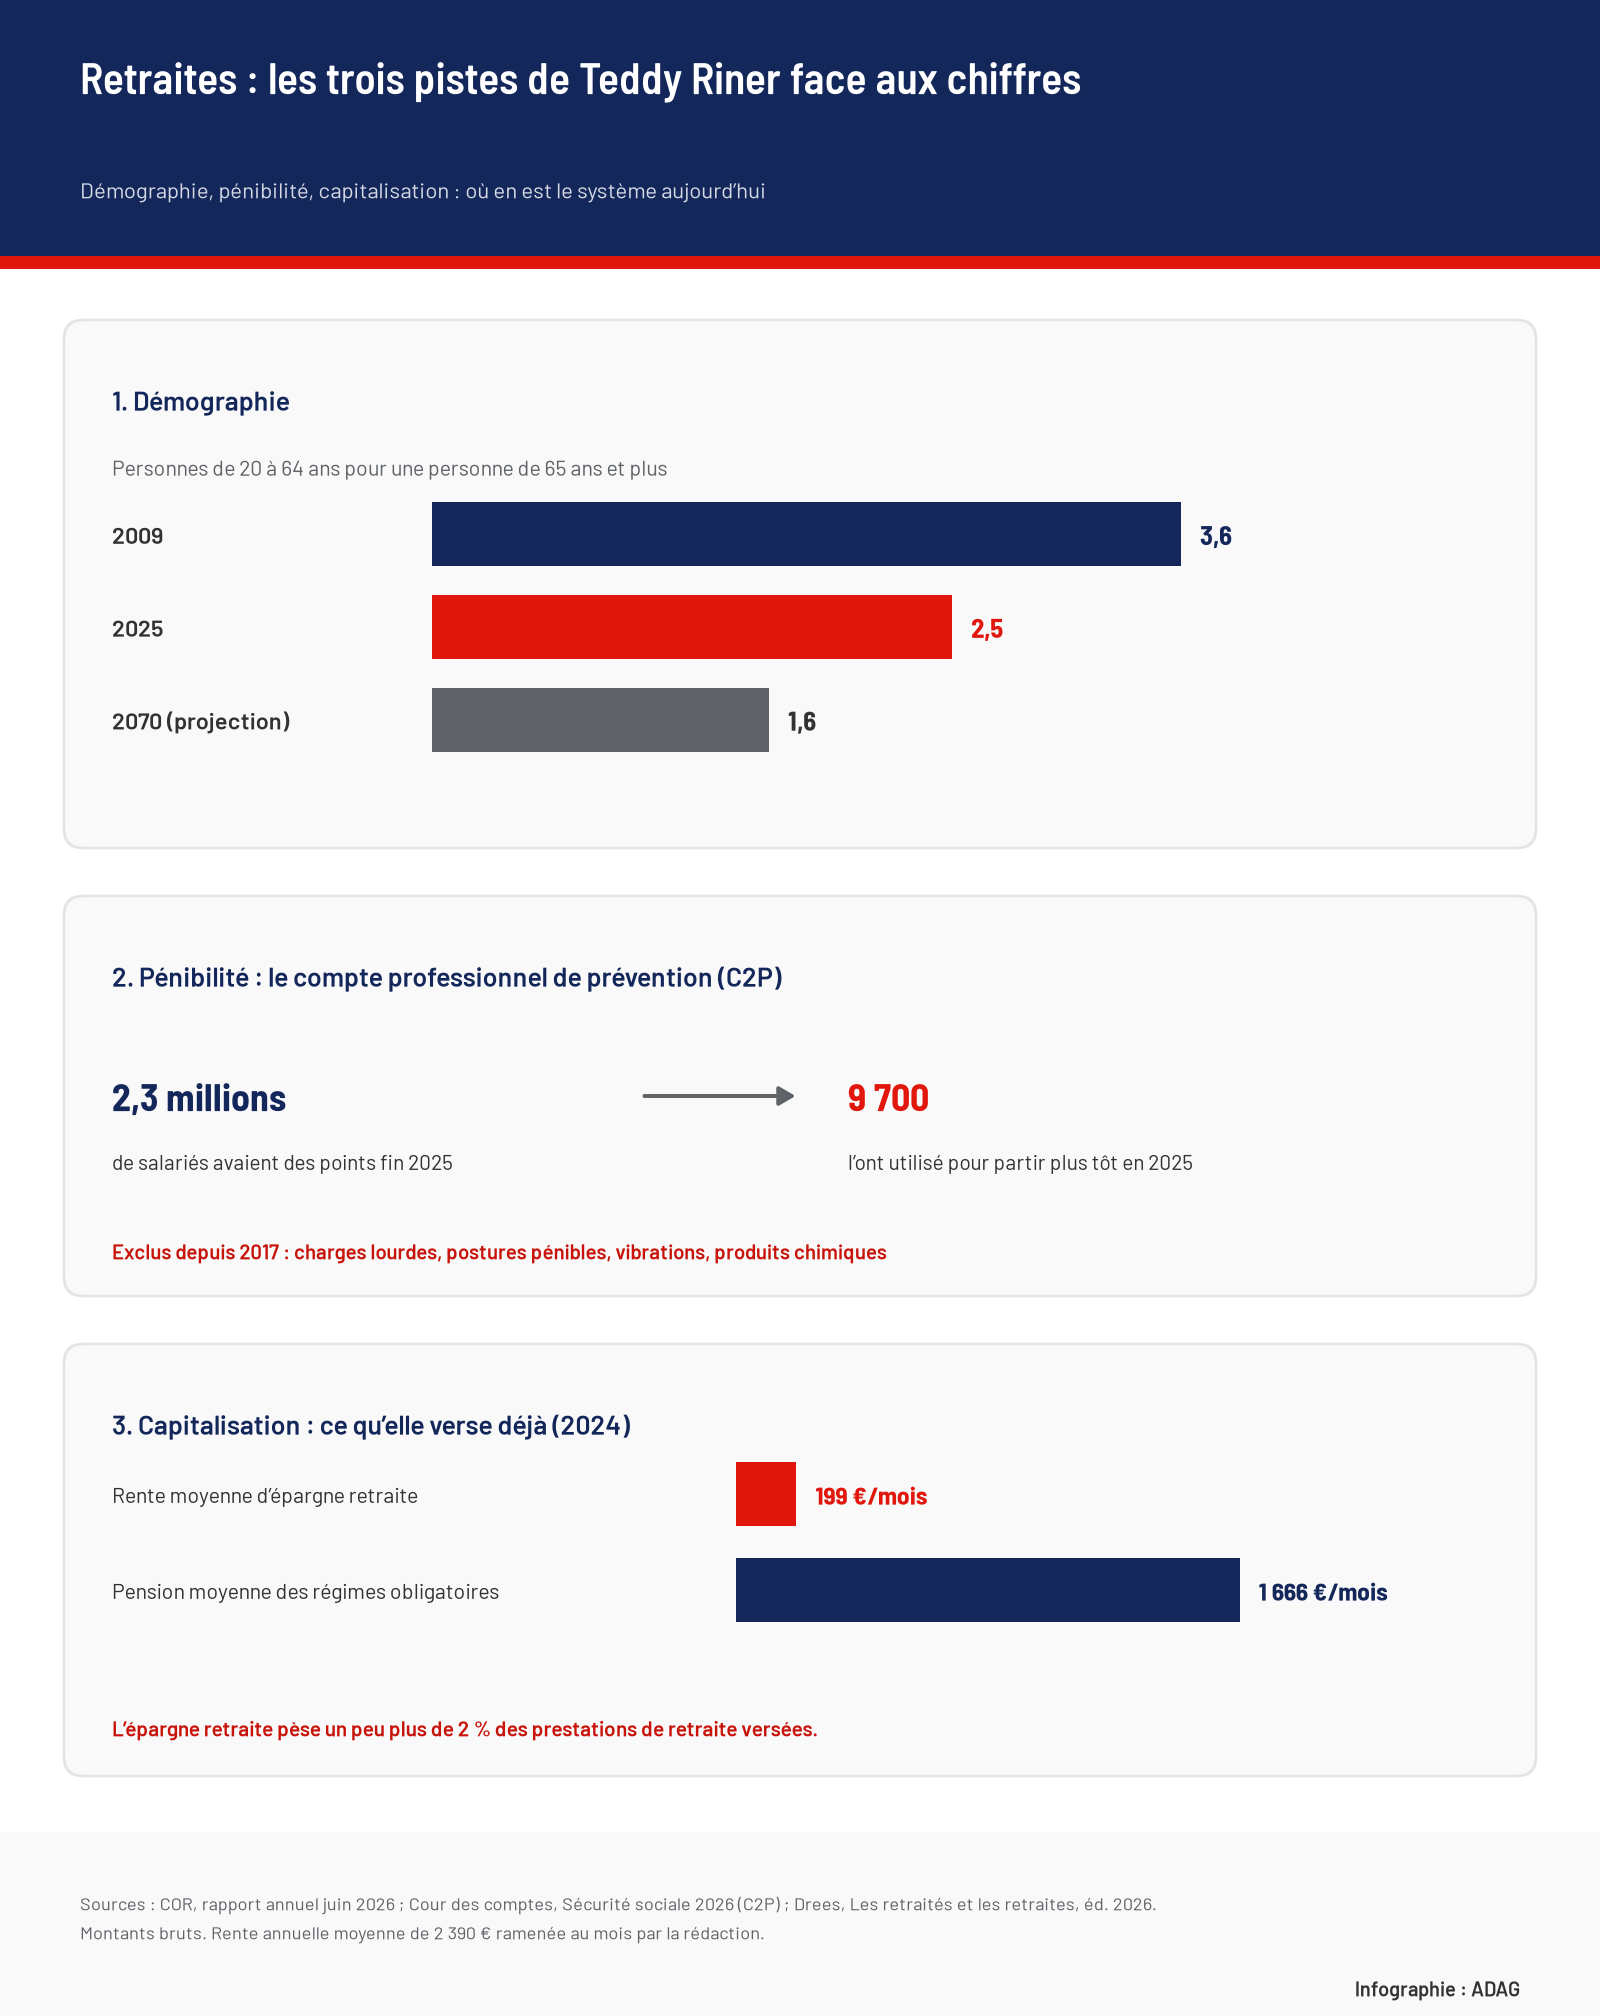
Le constat du candidat, « le système actuel ne tient pas », renvoie à une tendance que le Conseil d’orientation des retraites (COR) mesure chaque année. En 2009, la France comptait 3,6 personnes de 20 à 64 ans pour une personne de 65 ans et plus. En 2025, elles ne sont plus que 2,5, près d’un tiers de moins, et le ratio tomberait à environ 1,6 en 2070 avec une fécondité ramenée à 1,45 enfant par femme [2].
Le système, régimes complémentaires compris, a affiché un déficit de 5,1 milliards d’euros en 2025, soit 0,2 point de PIB. À règles inchangées, ce besoin de financement atteindrait 0,9 point en 2045 et 2,4 points en 2070 [2].
« Prendre en compte la démographie » peut vouloir dire reculer l’âge, allonger la durée de cotisation ou freiner la hausse des pensions : les deux premières options visent les actifs, la troisième les retraités. En attendant son choix, le débat se joue au Parlement : la commission des affaires sociales du Sénat propose d’annuler la suspension de la réforme de 2023 dans le budget de la Sécurité sociale pour 2027 [3].
Pénibilité : un compte existe déjà, 9 700 départs anticipés en 2025
Le compte professionnel de prévention (C2P) donne déjà des points aux salariés du privé exposés à six risques : travail de nuit, équipes alternantes, travail répétitif, températures extrêmes, bruit et milieu hyperbare. Ces points financent une formation, un temps partiel payé à temps plein ou des trimestres pour partir plus tôt.
Fin 2025, 2,3 millions de salariés avaient un compte doté de points. La même année, 16 100 l’ont utilisé, dont 9 700 pour avancer leur départ en retraite [4]. Rapportés aux 718 000 personnes parties pour la première fois en retraite en 2024 [5], ces départs anticipés représentent environ un nouveau retraité sur 74, selon notre calcul.
La Cour des comptes juge le dispositif inéquitable : depuis 2017, les charges lourdes, les postures pénibles, les vibrations et les produits chimiques en sont exclus. 72 % des bénéficiaires le sont au titre du travail de nuit ou posté, quand agents de caisse, ouvriers du bâtiment et aides à domicile employées par des particuliers restent largement à l’écart [4]. La promesse du candidat devra dire si ces risques reviennent : la Cour chiffre alors la dépense à 1,8 milliard d’euros en 2060, contre environ 1 milliard à règles inchangées.
Capitalisation : un peu plus de 2 % des retraites versées aujourd’hui
Une « part de capitalisation » existe elle aussi déjà, sous forme facultative ou d’entreprise : plans d’épargne retraite (PER) et anciens contrats d’épargne retraite, individuels ou d’entreprise. En 2024, ces produits ont versé 8,9 milliards d’euros de prestations [6], quand les régimes obligatoires versaient 395 milliards [5].
Pour ceux qui la touchent sous forme de rente, la rente moyenne atteint 2 390 euros par an en 2024, son niveau le plus bas depuis 2009 en euros constants [6]. Ramenée au mois, cela fait 199 euros, huit fois moins que la pension moyenne de droit direct des régimes obligatoires (1 666 euros) prise comme repère par la Drees.
Le mot « part » est décisif : si une fraction des cotisations partait sur des comptes individuels, il faudrait continuer de payer les pensions actuelles avec le reste. Nous avons chiffré ce coût pour la capitalisation à 40 % des cotisations proposée par David Lisnard sur une fiche de paie ; Teddy Riner, lui, n’a donné ni taux ni caractère obligatoire.
David Lisnard a redit le 6 novembre à Saint-Raphaël vouloir rendre la retraite par capitalisation obligatoire, en versant environ 40 % des cotisations retraite sur des comptes individuels. Pour un salarié à 2 500 € brut, 280 € par mois changeraient de destination, sans hausse de sa fiche de paie.
ADAG
Retraité moyen : la vraie échéance est le gel de janvier 2027
Fin 2024, la pension moyenne de droit direct d’un retraité vivant en France était de 1 752 euros bruts, 1 626 euros après prélèvements sociaux [7]. Aucune des trois pistes ne modifie ce montant : la répartition est maintenue, pénibilité et capitalisation concernent des carrières en cours.
| Votre situation | Droit actuel | Ce qu’a dit Teddy Riner |
|---|---|---|
| Déjà retraité | Hausse de 1,7 % en janvier 2027 réservée aux petites pensions, si le budget est voté | Rien sur la revalorisation |
| Né entre 1964 et 1968 | Départ de 62 ans et 9 mois à 63 ans et 9 mois, réforme suspendue jusqu’en 2028 | Aucun âge annoncé |
| Salarié exposé | C2P sur six risques, sans les charges lourdes | Mieux prendre en compte la pénibilité |
| Jeune actif | Épargne retraite facultative (PER) | « Une part de capitalisation » non exclue |
Ce qui pèsera sur sa pension l’an prochain vient du budget de la Sécurité sociale pour 2027, dont l’article 35 réserve la revalorisation de 1,7 % du 1er janvier aux retraités dont le total des pensions, de base et complémentaires, reste sous 1 260 euros par mois ; les autres pensions resteraient à leur niveau de 2026, sauf décret en cours d’année. Cela concerne 12,2 millions de retraités sur 18,3 millions [8]. La commission des affaires sociales du Sénat veut relever ce seuil à 1 500 euros [3].
À 1 752 euros, le retraité moyen dépasse les deux seuils. La hausse de janvier ne portant que sur les retraites de base, l’Agirc-Arrco étant revalorisée chaque année en novembre, le gel lui ferait manquer 17 euros bruts par mois pour chaque tranche de 1 000 euros de pension de base, soit 204 euros sur l’année, selon notre calcul. Sur ce gel, qui toucherait dès janvier deux retraités sur trois dans la version du Gouvernement, Teddy Riner ne s’est pas prononcé.
Sources et références
[1] Service-Public — « Suspension de la réforme des retraites : qui est concerné ? », 27 février 2026
https://www.service-public.gouv.fr/particuliers/actualites/A18825
[2] Conseil d’orientation des retraites — « Évolutions et perspectives des retraites en France », rapport annuel, synthèse, juin 2026 (PDF)
https://www.cor-retraites.fr/sites/default/files/2026-06/Synth%C3%A8se_RA_2026_0.pdf
[3] Sénat — rapport n° 144 (2026-2027), tome I, commission des affaires sociales, sur le projet de loi de financement de la sécurité sociale pour 2027, 4 novembre 2026
https://www.senat.fr/rap/l26-144-1/l26-144-1_mono.html
[4] Cour des comptes — « Le compte professionnel de prévention de l’usure professionnelle : une nécessaire remise à plat », Sécurité sociale 2026, chapitre X, mai 2026 (PDF)
https://www.ccomptes.fr/sites/default/files/2026-05/20260527-RALFSS-2026-10-Compte-professionnel-de-prevention.pdf
[5] Drees — « Les retraités et les retraites », édition 2026, Panoramas de la Drees, 14 octobre 2026
https://drees.solidarites-sante.gouv.fr/publications-communique-de-presse/panoramas-de-la-drees/261014-les-retraites-et-les-retraites-edition-2026
[6] Drees — « Les bénéficiaires et le montant des prestations versées au titre de la retraite supplémentaire », fiche 32, Les retraités et les retraites, édition 2026 (PDF)
https://drees.solidarites-sante.gouv.fr/sites/default/files/2026-10/RR2026%20-%20Fiche%2032%20-%20Les%20b%C3%A9n%C3%A9ficiaires%20et%20le%20montant%20des%20prestations%20vers%C3%A9es%20au%20titre%20de%20la%20retraite%20suppl%C3%A9mentaire.pdf
[7] Vie-publique.fr — « Les retraités et les retraites - Édition 2026 », rapport de la Drees, 27 octobre 2026
https://www.vie-publique.fr/rapport/305111-les-retraites-et-les-retraites-edition-2026
[8] Sénat — avis n° 139 (2026-2027), commission des finances, sur le projet de loi de financement de la sécurité sociale pour 2027, 3 novembre 2026 (PDF)
https://www.senat.fr/rap/a26-139/a26-1391.pdf