 Retraite et bien-être

Un loyer qui tombe chaque année, sans chercher le moindre locataire, ça fait envie.
Mais le pourcentage d’une annonce ne dit pas ce qui reste vraiment dans votre poche. On fait le point sur la rentabilité d’un EHPAD, du loyer net à la revente.
La rentabilité d’un investissement en EHPAD dépend du loyer net
Comparer le rendement affiché et le revenu réel
Vous pensez recevoir 6 % du prix d’achat chaque année ? Pas tout à fait. Le rendement brut divise simplement le loyer annuel prévu par le prix d’achat, sans tenir compte des frais, des charges ni de l’impôt.
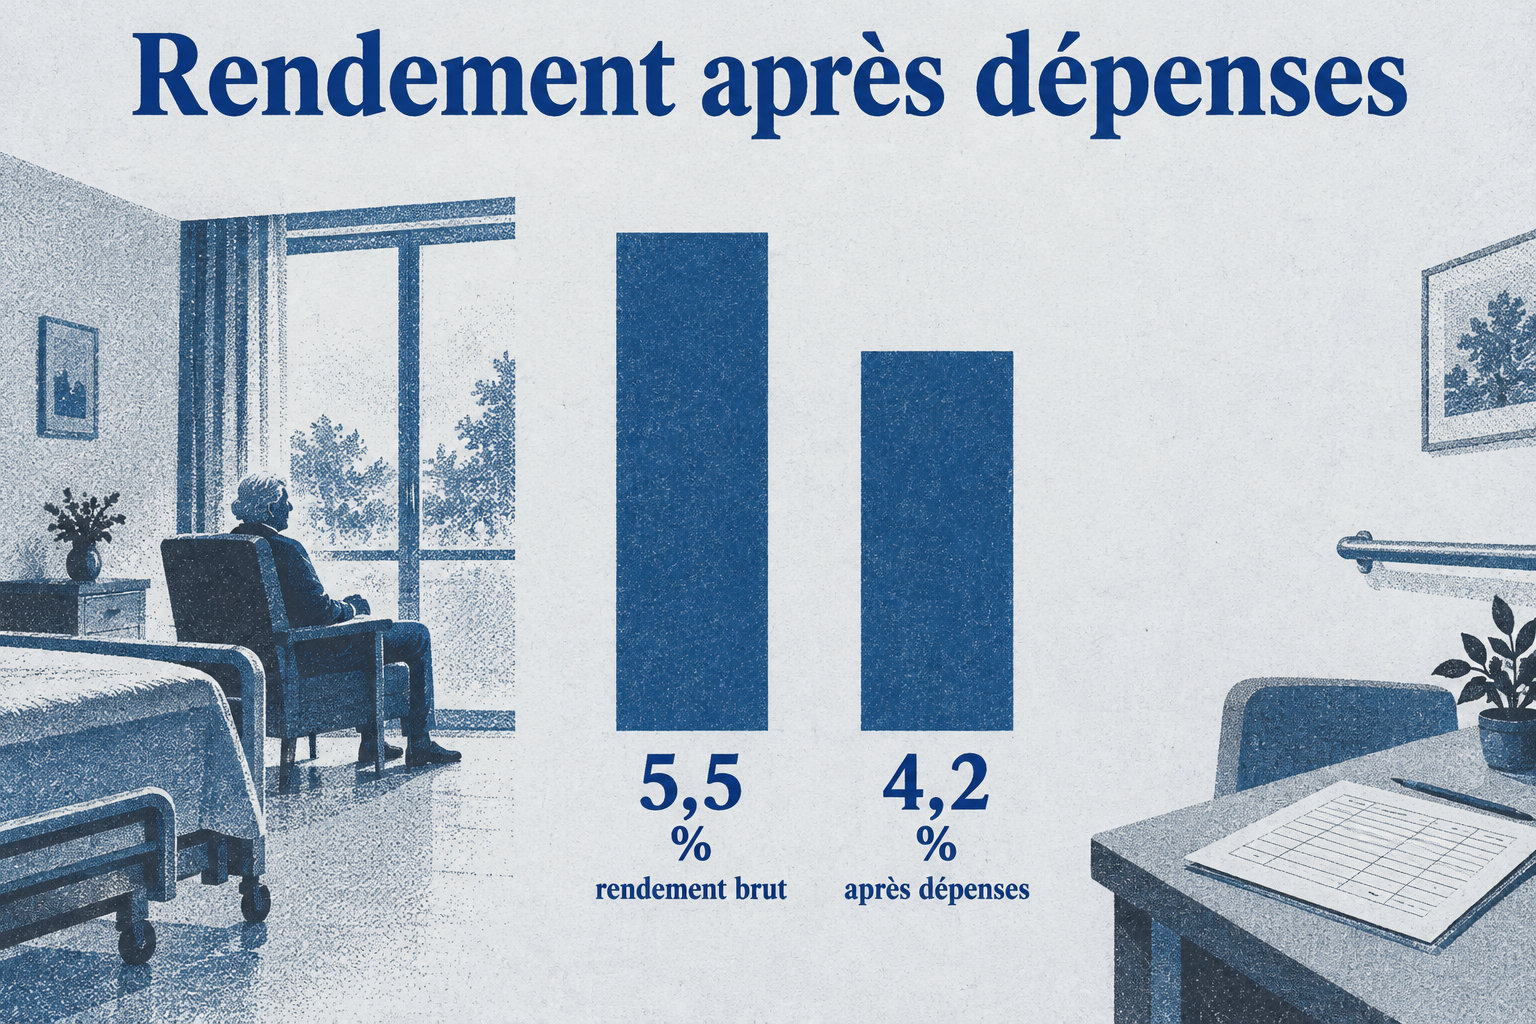
Prenons une chambre achetée 120 000 € avec un loyer annuel de 6 600 €. Le rendement brut atteint 5,5 %. Retirez 800 € de taxe foncière, 300 € d’assurance et 500 € de frais divers : il reste 5 000 €, soit environ 4,2 % du prix d’achat, avant frais d’acquisition et impôt.
L’exploitant s’occupe des résidents et de la gestion au quotidien, c’est vrai. Il faut néanmoins intégrer dans votre calcul :
- les frais d’acquisition, qui gonflent la somme réellement investie ;
- la taxe foncière, si le bail vous la laisse à charge ;
- les charges de copropriété non récupérables ;
- l’assurance propriétaire non occupant ;
- les intérêts du crédit, si vous financez l’achat.
Le rendement net avant impôt correspond aux loyers encaissés, moins les dépenses restant à votre charge, divisés par le coût total de l’opération. Le rendement net-net ajoute ensuite l’impôt et les prélèvements sociaux.
Vérifier le loyer réellement comparable
Le chiffre d’une annonce ne suffit pas. Vérifiez s’il est hors taxes ou toutes taxes comprises, mensuel ou trimestriel, et s’il inclut des charges refacturées. Un loyer trimestriel de 1 500 €, c’est 6 000 € par an.
Comparez des lots vraiment semblables. Une chambre neuve vendue en l’état futur d’achèvement, une chambre ancienne et une chambre dans un établissement en difficulté ne portent pas le même risque.
Rapprochez toujours le loyer du prix hors frais, du prix total payé et de l’identité de l’exploitant en place.
Sur le marché français, les rendements bruts annoncés tournent souvent autour de 4,5 % à 6,5 %. Le revenu réellement disponible descend généralement entre 3 % et 5 % avant impôt, selon les charges et le dossier.
Le prix d’une chambre EHPAD dépend du lot et du bail
Des prix très différents selon les caractéristiques
Une chambre en EHPAD peut coûter environ 80 000 € comme plus de 250 000 €. Cet écart s’explique par la localisation, l’âge de la résidence, la surface, les parties communes, le standing et, surtout, le bail attaché au lot.
Une chambre de 20 m² rapportant 6 000 € par an peut coûter plus cher qu’une chambre de 25 m² si son bail est récent, correctement indexé et signé avec un exploitant solide. La surface compte, certes, mais elle ne fait pas tout.
Avant de comparer deux annonces, demandez les documents suivants :
- Le règlement de copropriété
- Le montant du loyer annuel
- Les derniers appels de charges
- La taxe foncière
- Le bail complet et ses avenants
Le bail transforme le lot en flux de revenus
Dans un investissement locatif classique, vous cherchez un locataire et gérez les incidents. En EHPAD, c’est différent. Le résident signe son contrat de séjour en EHPAD avec l’établissement. Vous, vous louez le lot à l’exploitant par un bail commercial.
Le prix de vente se lit donc dans le flux contractuel. Une chambre qui verse 6 600 € par an vaut environ 132 000 € à 5 %. À 6 %, elle vaut 110 000 €, et à 7 %, 94 000 €. Ce calcul ne donne pas le prix final, mais il éclaire le marché secondaire.
Le bail commercial fixe le loyer et répartit les charges
Le contrat encadre les revenus sur plusieurs années
Le bail commercial dure au minimum neuf ans. Il fixe le loyer, sa périodicité, son mode d’indexation, les conditions de renouvellement et les obligations de chacun.
Un bail long ne garantit pas un revenu sans risque. Regardez la durée restante : un contrat qui n’a plus que deux ans à courir vous offre moins de visibilité qu’un bail tout juste renouvelé.
Regardez aussi la clause d’indexation. Un plafond ou une indexation limitée freine d’autant la hausse de vos loyers.
Vérifiez notamment :
- le loyer initial et le loyer actuellement payé
- la date du prochain renouvellement
- l’indice retenu pour la révision
- les plafonds ou planchers d’indexation
Les charges doivent être lues ligne par ligne
Dans votre simulation, séparez clairement :
- les charges récupérables auprès de l’exploitant
- les charges non récupérables
- les travaux de rénovation
- les travaux de mise aux normes
- les frais de syndic
Le régime LMNP réduit parfois l’impôt, mais modifie la revente
Le régime fiscal dépend de vos recettes
Les loyers d’une chambre meublée en EHPAD relèvent des BIC, les bénéfices industriels et commerciaux, et non des revenus fonciers. Le statut de LMNP, loueur en meublé non professionnel, dépend du niveau de vos recettes. Il se compare aussi à vos autres revenus d’activité.
Le seuil de 23 000 € de recettes annuelles sert de repère. Vous restez LMNP tant que vos recettes de location meublée restent inférieures aux autres revenus d’activité de votre foyer. Ce calcul se fait au niveau du foyer, pas seulement sur la chambre achetée.
La TVA et la plus-value pèsent sur la sortie
La location meublée d’habitation est en principe exonérée de TVA. Certaines prestations annexes peuvent pourtant être taxées. C’est le cas quand la location s’inscrit dans un service d’hébergement encadré par le Code général des impôts.
Pour les ventes réalisées à partir du 15 février 2025, les amortissements déduits au régime réel entrent en principe dans le prix d’acquisition, sauf pour certains établissements médico-sociaux. La plus-value imposable peut donc grimper.
Certaines résidences gérées, dont certains établissements médico-sociaux, bénéficient d’un traitement particulier.
Avant d’acheter, faites chiffrer trois scénarios de revente :
- une revente au même prix
- une décote de 10 %
- une décote de 20 %
Ajoutez les frais d’agence, les frais de notaire et la fiscalité. Vous verrez vite si l’économie d’impôt compense une sortie moins favorable.
La solidité de l’exploitant conditionne le paiement des loyers
Les comptes du gestionnaire comptent autant que le bail
Un bail signé avec une société fragile ne vaut pas une garantie. Regardez les comptes de l’exploitant. Si le bailleur est une filiale, regardez aussi ceux du groupe qui la contrôle.
Le chiffre d’affaires ne dit pas tout. Ce qui compte vraiment, c’est la dette, les pertes, la trésorerie et la capacité à payer les loyers.
Recherchez notamment :
- l’évolution du chiffre d’affaires sur plusieurs exercices ;
- le niveau d’endettement ;
- les éventuelles procédures collectives.
La comptabilité d’un EHPAD sépare les activités de soins, de dépendance et d’hébergement. Cette séparation vous aide à voir comment les dépenses sont réparties, mais pas quels liens financiers l’établissement entretient avec son gestionnaire.
Les contrôles de l’établissement révèlent les risques opérationnels
La rentabilité dépend aussi de la capacité de l’établissement à accueillir ses résidents dans de bonnes conditions.
Un EHPAD réunit quatre domaines, et une faiblesse dans l’un d’eux peut tout fragiliser :
- l’hébergement ;
- la restauration ;
- l’accompagnement de la dépendance ;
- les soins.
Un problème sur l’un de ces points touche l’image de la résidence, son taux de remplissage et les revenus de l’exploitant. Consultez la fiche de l’établissement : elle indique la date de la dernière évaluation et le niveau global atteint.
La revente d’une chambre EHPAD reste moins liquide
Le marché secondaire impose un prix calculé sur le loyer
Une chambre EHPAD se revend principalement à un autre investisseur.
Vous ne la proposez pas à une famille en recherche de logement. Le lot reste lié à l’exploitation de l’établissement et au bail commercial. Le nombre d’acheteurs possibles est donc plus limité.
L’acquéreur examinera en priorité :
- La durée restante du bail
- La qualité financière de l’exploitant
- L’état de l’établissement
- Les travaux votés
Le marché secondaire affiche souvent des prix entre 80 000 € et plus de 250 000 €. Les écarts sont forts selon la résidence, l’exploitant et la durée du bail.
Un prix inférieur au neuf n’est pas forcément une bonne affaire. Il peut signaler un bail court ou un risque plus élevé.
Le gain global inclut les loyers et le prix de sortie
Imaginons un achat à 120 000 €, des loyers nets avant impôt de 5 000 € par an pendant dix ans, puis une revente à 105 000 €.
Les loyers représentent 50 000 €, mais la sortie entraîne une décote de 15 000 €.
Le résultat brut avant financement et impôt atteint donc 35 000 €, et non 50 000 €.
La bonne question n’est pas seulement « Quel rendement affiche cette chambre ? ». Demandez plutôt : « Quel revenu net vais-je toucher ? Avec quel exploitant ? Pendant combien de temps ? À quel prix pourrai-je revendre ? »
Ce calcul complet permet seul d’évaluer la rentabilité réelle d’un investissement en EHPAD.
Une chambre en EHPAD peut rester un bon placement, à condition de regarder ce qui la fait tenir : le bail, la solidité de l’exploitant et les travaux votés. Gardez aussi un œil sur la date du prochain renouvellement, car c’est elle qui dira combien de temps vos loyers sont assurés.