 Retraite et bien-être
Sommaire
Son bail a pris fin en décembre 2025. Faute d’avoir trouvé autre chose, Jean-Pierre Gérard est resté, a été convoqué devant la justice de paix en janvier, puis expulsé le 3 mars. Depuis, cet ancien éducateur, qui a travaillé 38 ans auprès de personnes handicapées, campe sur le quai des Salines, à Tournai, en Belgique. Ce n’est pas l’argent qui bloque : c’est la signature qui manque au bas du dossier.
« Tous mes amis sont pensionnés et ils ne peuvent donc pas se porter garants pour moi. »
Jean-Pierre Gérard, 69 ans, à Sudinfo, 18 novembre 2026
Le piège est le même de ce côté de la frontière. À 69 ans, le garant naturel d’un retraité est souvent retraité lui-même, et les enfants ne peuvent ou ne veulent pas toujours signer. Or la loi française laisse plus de portes ouvertes qu’on ne le croit, à condition de savoir à qui s’adresser.
En ce moment
 Vous déclarez encore vos revenus sur papier et votre centre des impôts ne répond qu’à un appel sur deux ? Un autre numéro décroche bien plus souvent
 Un retraité modeste exonéré de taxe foncière ne paierait pas un euro de plus si l’impôt suivait le prix des maisons, comme le veut le rapport du 17 novembre
Visale, la caution gratuite d’Action Logement, exclut les retraités
La garantie Visale est la première solution citée quand on n’a pas de garant : Action Logement se porte caution gratuitement et paie le propriétaire en cas d’impayé. Mais au-delà de 30 ans, elle est réservée aux salariés du secteur privé ou agricole, embauchés ou mutés depuis moins de six mois, ou payés au plus 1 710 € nets par mois. Le retraité figure noir sur blanc parmi les exclus, sauf s’il exerce encore une activité salariée : il peut alors être éligible au titre de cet emploi [1].
Bailleur social, société, propriétaire assuré : trois cas où le garant n’est pas exigible
La protection la plus utile tient dans un article peu connu de la loi du 6 juillet 1989. Son article 22-1 interdit, à peine de nullité, de demander un cautionnement dans plusieurs situations [2] :
- Le propriétaire a une assurance loyers impayés : il ne peut pas exiger en plus un garant, sauf si le locataire est étudiant ou apprenti.
- Le bailleur est un organisme HLM, une entreprise ou une association : il ne peut accepter qu’une caution apportée par certains organismes, comme le Fonds de solidarité pour le logement (FSL) ou Action Logement, sauf pour un étudiant non boursier [3].
Seule la société civile immobilière constituée entre membres d’une même famille échappe à cette seconde règle : elle est traitée comme un propriétaire particulier.
En clair, un bailleur social ne peut pas réclamer à un retraité la signature d’un proche. Dans le parc privé, poser la question au propriétaire ou à l’agence vaut la peine : un bailleur déjà assuré contre les impayés n’a pas le droit de cumuler [4].
Avec 2 000 € de pension, le HLM classique reste ouvert
Pour savoir si l’on peut prétendre à un logement social, l’organisme regarde le revenu fiscal de référence de l’année N-2 : pour une demande déposée en 2026, celui de 2024, inscrit sur l’avis d’imposition reçu en 2025. Si les revenus ont baissé d’au moins 10 % depuis, ce sont les plus récents qui comptent [5].
Nous avons fait le calcul pour une personne seule qui touche 2 000 € nets par mois de pension de base. Avec une CSG au taux médian, cela correspond à environ 2 160 € bruts et, après l’abattement fiscal de 10 % sur les pensions, à un revenu fiscal de référence d’environ 22 350 € par an. Le plafond 2026 des logements PLUS, les HLM classiques qui représentent plus de 80 % du parc social, est de 23 403 € pour une personne seule hors Île-de-France et de 26 920 € en Île-de-France [6]. Le retraité passe donc sous la barre, avec une marge d’un peu plus de 1 000 €.
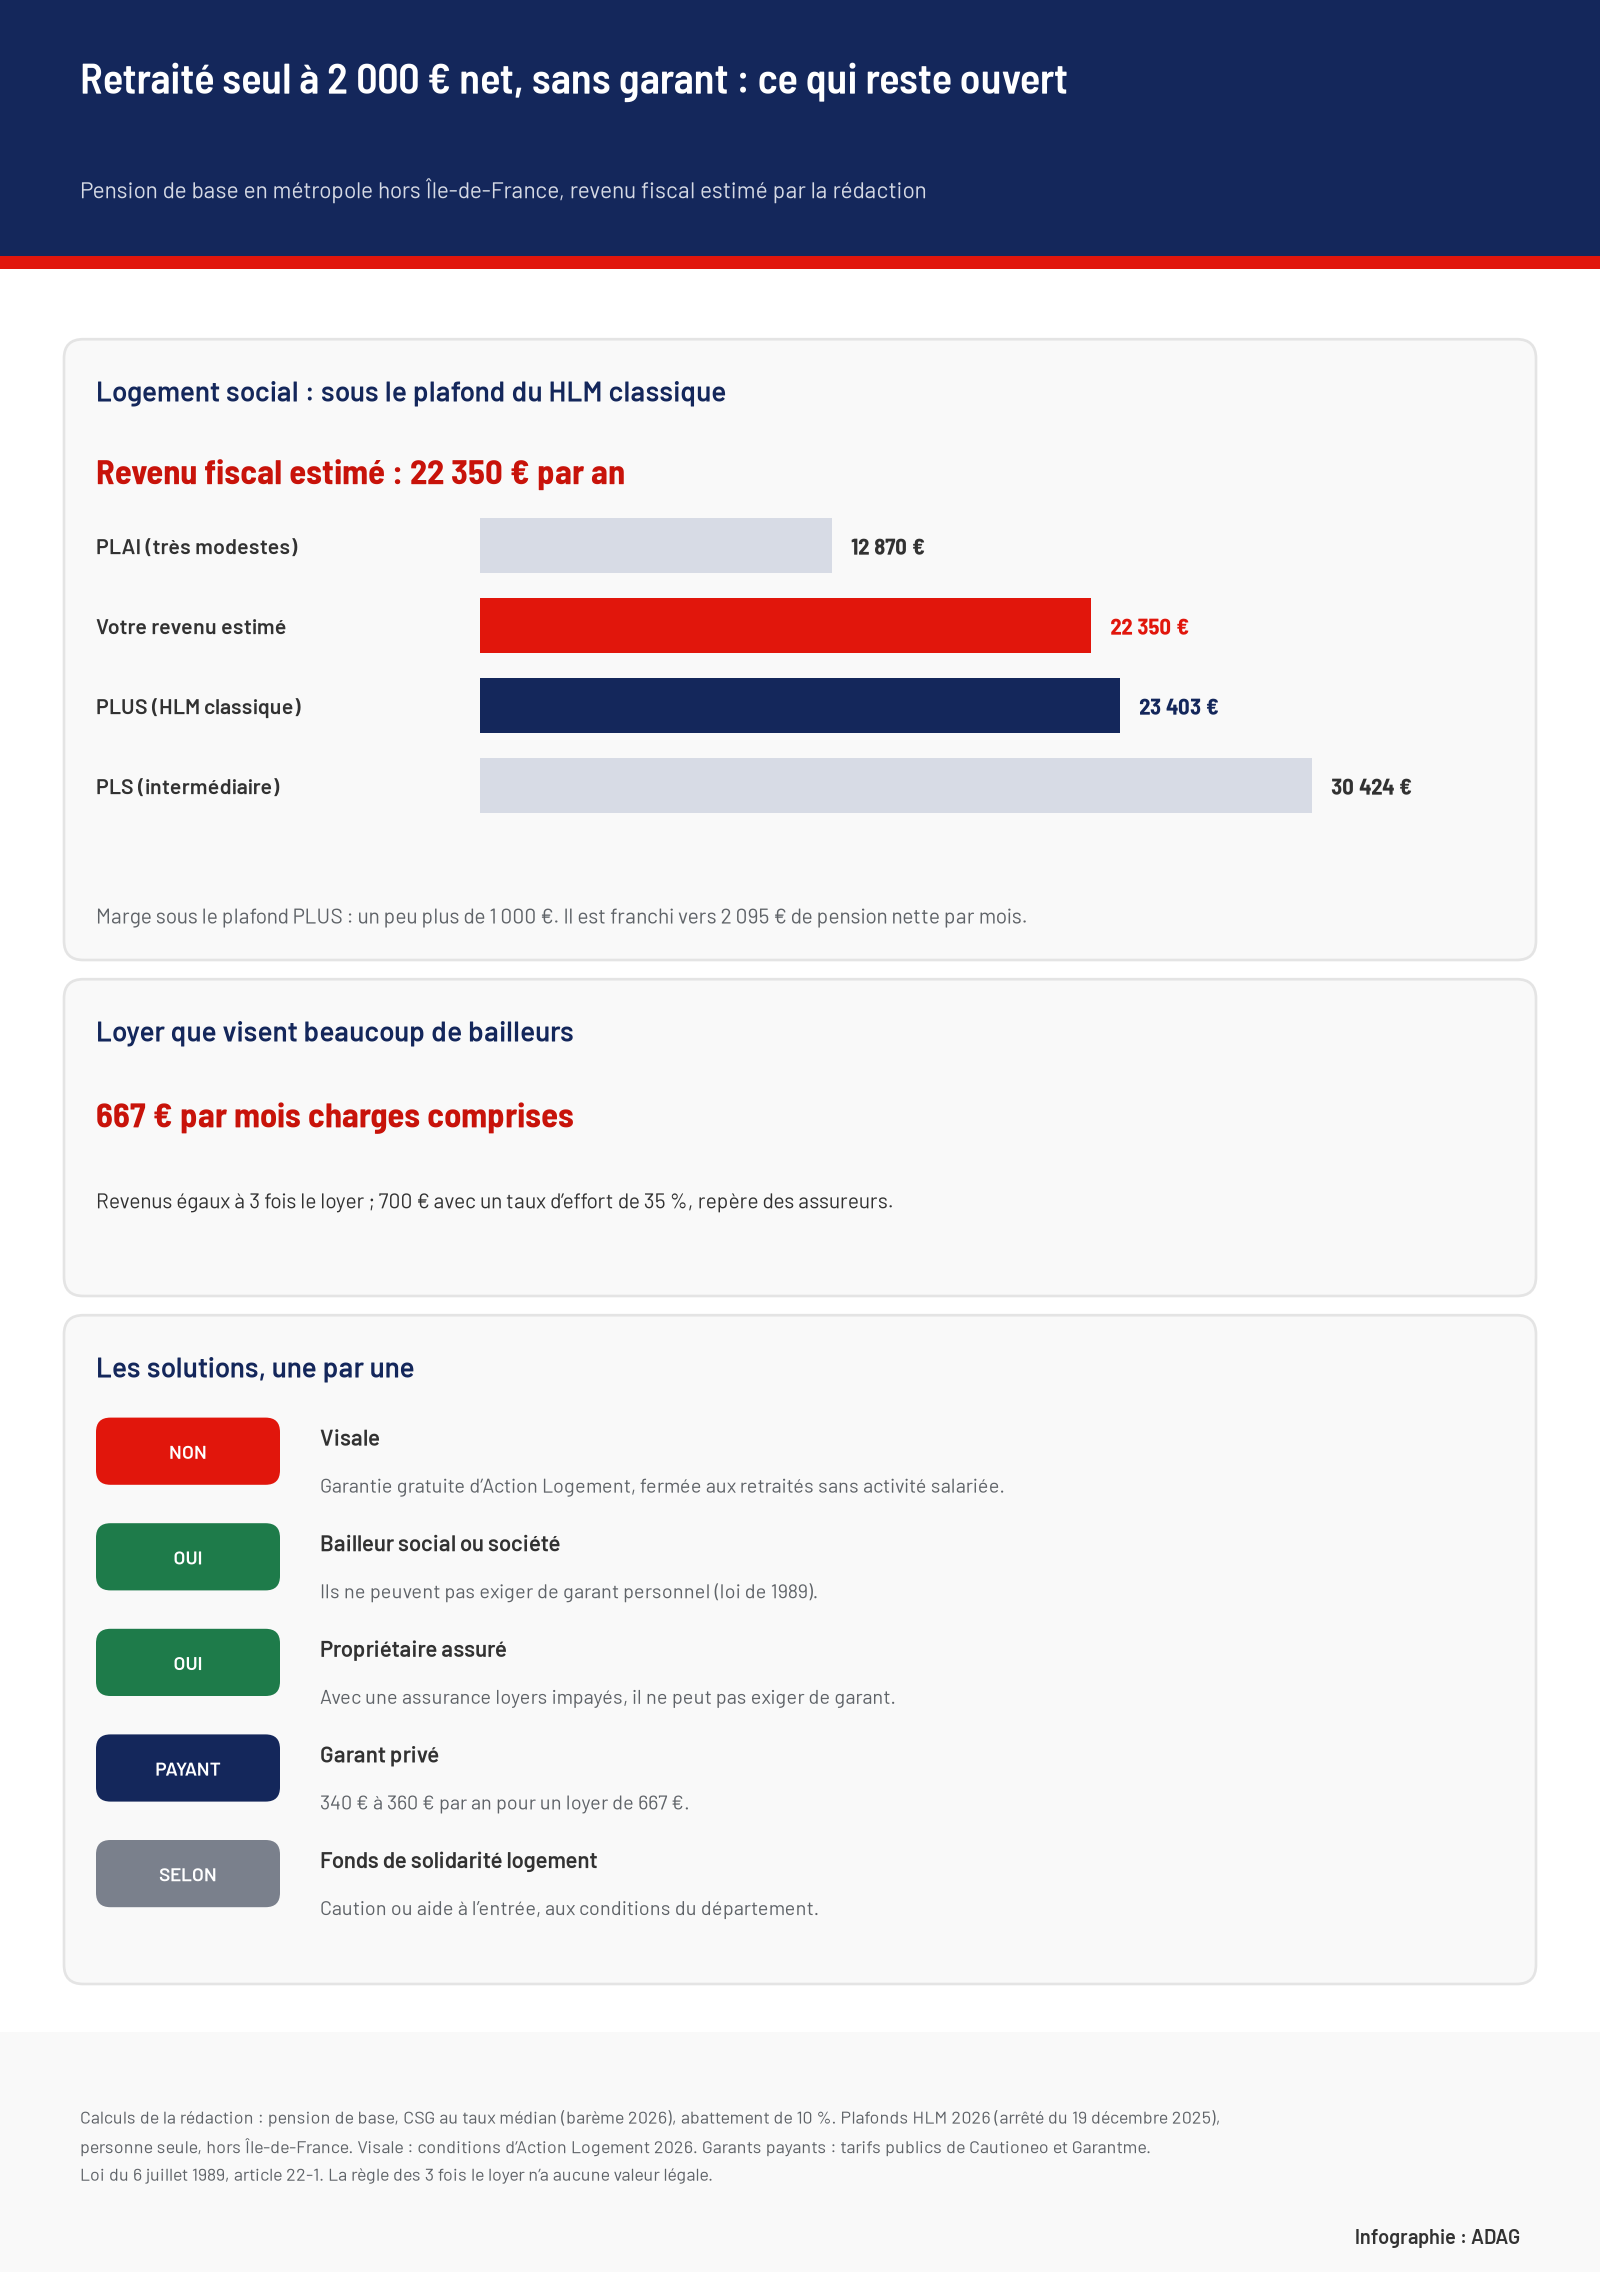
Ce plafond est franchi vers 2 095 € nets par mois hors Île-de-France, et vers 2 408 € en Île-de-France. Au-delà, il reste les logements PLS, accessibles jusqu’à 30 424 € de revenu fiscal pour une personne seule en région [5]. Le simulateur ci-dessous refait ce calcul avec votre pension, votre foyer et votre région, ou avec le revenu fiscal de votre avis d’impôt.
Dans le privé, 667 € de loyer pour 2 000 € de pension
Hors logement social, beaucoup de propriétaires appliquent une règle sans valeur légale : des revenus au moins égaux à trois fois le loyer charges comprises. Avec 2 000 € de pension, cela donne un loyer d’environ 667 €. Les assureurs loyers impayés retiennent souvent un plafond voisin, un loyer autour de 35 % des revenus, soit 700 € pour la même pension.
La pension a un atout face au salaire : elle ne s’arrête pas. Pour la prouver, le propriétaire peut demander le dernier ou l’avant-dernier avis d’imposition et les justificatifs de versement des retraites des trois derniers mois. Il n’a pas le droit d’exiger des relevés de compte : réclamer une pièce hors de la liste officielle l’expose à une amende de 3 000 €, et de 15 000 € pour une société [7].
Garant payant, caution bancaire, FSL : les autres solutions
Quand le propriétaire tient à une caution, plusieurs sociétés privées se portent garantes contre rémunération, retraités compris. Garantme facture 4,5 % du loyer annuel charges comprises et demande, en plus des bulletins de pension ou de l’avis d’imposition, un justificatif d’épargne de moins de deux mois [8]. Cautioneo, qui accepte aussi les retraités, affiche 4,1 % du loyer annuel charges comprises, plus 12 € de frais par an [9]. Pour un loyer de 667 €, la facture se situe entre 340 et 360 € par an, à payer chaque année du bail.
La caution bancaire est une autre piste pour qui a de l’épargne : la banque se porte garante en échange d’une somme bloquée sur un compte, dont le montant et les frais se négocient avec elle.
Pour les revenus modestes, le Fonds de solidarité pour le logement de chaque département peut payer le dépôt de garantie, le premier loyer, les frais d’agence, le déménagement ou l’assurance habitation, sous forme de prêt ou de subvention [10]. Dans certains départements, le FSL se porte aussi garant [4]. En Isère, par exemple, il couvre trois mois d’impayés, plus six sous conditions, pendant les trois premières années du bail [11]. La demande passe par une assistante sociale : à la Caf ou à la MSA pour leurs allocataires, sinon à la mairie (CCAS) ou au département [10].
Déjà sans logement : le recours Dalo, sans délai d’attente
En France, une situation comme celle de Jean-Pierre ouvre un recours. Une personne sans logement, ou expulsée sans relogement, qui remplit les conditions de revenus du logement social et a déposé une demande peut saisir la commission de médiation Dalo de son département, sans attendre le « délai anormalement long » imposé aux autres demandeurs. La commission doit se prononcer dans les trois mois ; si elle la reconnaît prioritaire et qu’aucun logement adapté n’est proposé à temps, le tribunal administratif peut être saisi [12].
- Déposer une demande de logement social, même avec une pension correcte : le plafond PLUS le permet souvent.
- Demander le FSL auprès d’une assistante sociale pour le dépôt de garantie, voire la garantie.
- Saisir la commission Dalo avec le formulaire cerfa n° 15036 si vous êtes sans logement ou visé par une décision d’expulsion sans relogement.
Sources et références
[1] Visale (Action Logement) — « Locataire de plus de 30 ans, suis-je éligible ? », FAQ locataires
https://www.visale.fr/vos-questions/faq-locataires/locataire-de-plus-de-30-ans-suis-je-eligible/
[2] Légifrance — Loi n° 89-462 du 6 juillet 1989 tendant à améliorer les rapports locatifs, article 22-1, version en vigueur depuis le 1er janvier 2022
https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000044073458
[3] ANIL — « Se porter caution », fiche Propriétaires / Locataires
https://www.anil.org/fileadmin/ANIL/Editions_grand_public/serie_rapports_locatifs/se_porter_caution.pdf
[4] ANIL — « Je cherche une location, mais je n’ai pas de garant », Parole d’expert
https://www.anil.org/parole-expert-logement-location-pas-garant/
[5] Service-Public — « Quel est le plafond de ressources à ne pas dépasser pour une demande de HLM en 2026 ? », 6 janvier 2026
https://www.service-public.gouv.fr/particuliers/actualites/A16296
[6] ANIL — « Logement social : plafonds de ressources 2026 », arrêté du 29 juillet 1987 modifié par l’arrêté du 19 décembre 2025
https://www.anil.org/aj-plafonds-ressources-2026-logement-social/
[7] Service-Public — « Futur locataire d’un logement privé : justificatifs à donner au propriétaire », fiche F1169
https://www.service-public.gouv.fr/particuliers/vosdroits/F1169
[8] Garantme — « Retraité : comment louer un logement sans garant ? », mis à jour le 10 novembre 2026
https://help.garantme.fr/fr/garant-retraite-caution-garantme
[9] Cautioneo — « Comment faire son dossier de location ? », tarifs
https://www.cautioneo.com/dossier-location/
[10] Service-Public — « Quelle aide apporte le Fonds de solidarité pour le logement (FSL) ? », fiche F1334, vérifiée le 12 décembre 2025
https://www.service-public.gouv.fr/particuliers/vosdroits/F1334
[11] Département de l’Isère — FSL Accès, « Contrat de cautionnement : garantie financière »
https://www.isere.fr/sites/default/files/2024-12/fsl-acces-contrat-de-cautionnement.pdf
[12] Service-Public — « Droit au logement opposable (Dalo) : faire valoir son droit à un logement », fiche F18005
https://www.service-public.gouv.fr/particuliers/vosdroits/F18005